تبیین نحوه اجرای احکام بند (ن)، بند (م) و جزء (2) بند (س) تبصره (6) و بند (ک) تبصره (1) قوانین بودجه سالهای 1401 الی 1404 کل کشور

تبیین نحوه اجرای احکام بند (ن)، بند (م) و جزء (2) بند (س) تبصره (6) و بند (ک) تبصره (1) قوانین بودجه سالهای 1401 الی 1404 کل کشور

با توجه به ابهامات مطرح شده در خصوص نحوه اجرای کاهش نرخ ماده 105 قانون مالیات‌های مستقیم موضوع بند (ن)، بند (م) و جزء (2) بند (س) تبصره (6) و بند (ک) تبصره (1) قوانین بودجه سالهای 1401 الی 1404 کل کشور، بدین‌وسیله مقرر می‌دارد: با عنایت به اینکه در احکام یاد‌شده، کاهش نرخ مالیاتی […]

تبیین نحوه اجرای احکام بند (ن)، بند (م) و جزء (2) بند (س) تبصره (6) و بند (ک) تبصره (1) قوانین بودجه سالهای 1401 الی 1404 کل کشور بیشتر بخوانید »

بخشودگی جریمه موضوع بند (ب) ماده (36) قانون مالیات بر ارزش افزوده مصوب 1400

بخشودگی جریمه موضوع بند (ب) ماده (36) قانون مالیات بر ارزش افزوده مصوب 1400

با هدف توسعه خوداظهاری و تمکین داوطلبانه در تکمیل مندرجات خلاصه عملکرد مالیات بر ارزش افزوده دوره‌ مالیاتی بهار سال 1405، خلاصه عملکرد دوره‌ مذکور مورد پایش و ارزیابی قرار گرفته و انحرافات و ریسک‌های احتمالی در آن‌ها به مؤدیان محترم بازخورد داده می‌شود. پس از آن، مؤدیان محترم حداکثر تا پایان روز دوشنبه مورخ

بخشودگی جریمه موضوع بند (ب) ماده (36) قانون مالیات بر ارزش افزوده مصوب 1400 بیشتر بخوانید »

مهلت پرداخت و ترتیب پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی تابستان 1405 موضوع بند (پ) ماده (5) قانون پایانه‌های فروشگاهی و سامانه مؤدیان

مهلت پرداخت و ترتیب پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی تابستان 1405 موضوع بند (پ) ماده (5) قانون پایانه‌های فروشگاهی و سامانه مؤدیان

با عنایت به مهلت ارسال و ثبت صورت‌حساب‌های الکترونیکی در سامانه مؤدیان، همچنین مهلت قانونی واکنش خریدار به صورتحساب‌های صادره در سامانه مذکور مطابق تبصره بند (ب) ماده (۵) قانون پایانه‌های فروشگاهی و سامانه مؤدیان و با توجه به مقررات ماده (۴) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، ادارات امور مالیاتی موظف‌اند در مورد

مهلت پرداخت و ترتیب پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی تابستان 1405 موضوع بند (پ) ماده (5) قانون پایانه‌های فروشگاهی و سامانه مؤدیان بیشتر بخوانید »

در خصوص نحوه اعمال معافیت تبصره 11 ماده 53 ق.م.م. در منبع مالیاتی درآمد مستغلات اجاری- عملکرد 1403

در خصوص نحوه اعمال معافیت تبصره 11 ماده 53 ق.م.م. در منبع مالیاتی درآمد مستغلات اجاری- عملکرد 1403

مدیران کل محترم امور مالیاتی موضوع: در خصوص نحوه اعمال معافیت تبصره 11 ماده 53 ق.م.م در منبع مالیاتی درآمد مستغلات اجاری- عملکرد 1403 باسلام و احترام، در اجرای مقررات ماده (5) قانون ساماندهی بازار زمین، مسکن و اجاره بها مصوب 1403/02/10، ابلاغی طی نامه شماره 31979 مورخ 1403/02/25 رئیس محترم جمهوری وقت (تصویر پیوست)،

در خصوص نحوه اعمال معافیت تبصره 11 ماده 53 ق.م.م. در منبع مالیاتی درآمد مستغلات اجاری- عملکرد 1403 بیشتر بخوانید »

معافیت مالیاتی کسب‌وکارهای اینترنتی؛ راهنمای کامل سکوهای فروش آنلاین

معافیت مالیاتی کسب‌وکارهای اینترنتی؛ راهنمای کامل سکوهای فروش آنلاین (به‌روزرسانی مهر ۱۴۰۵)

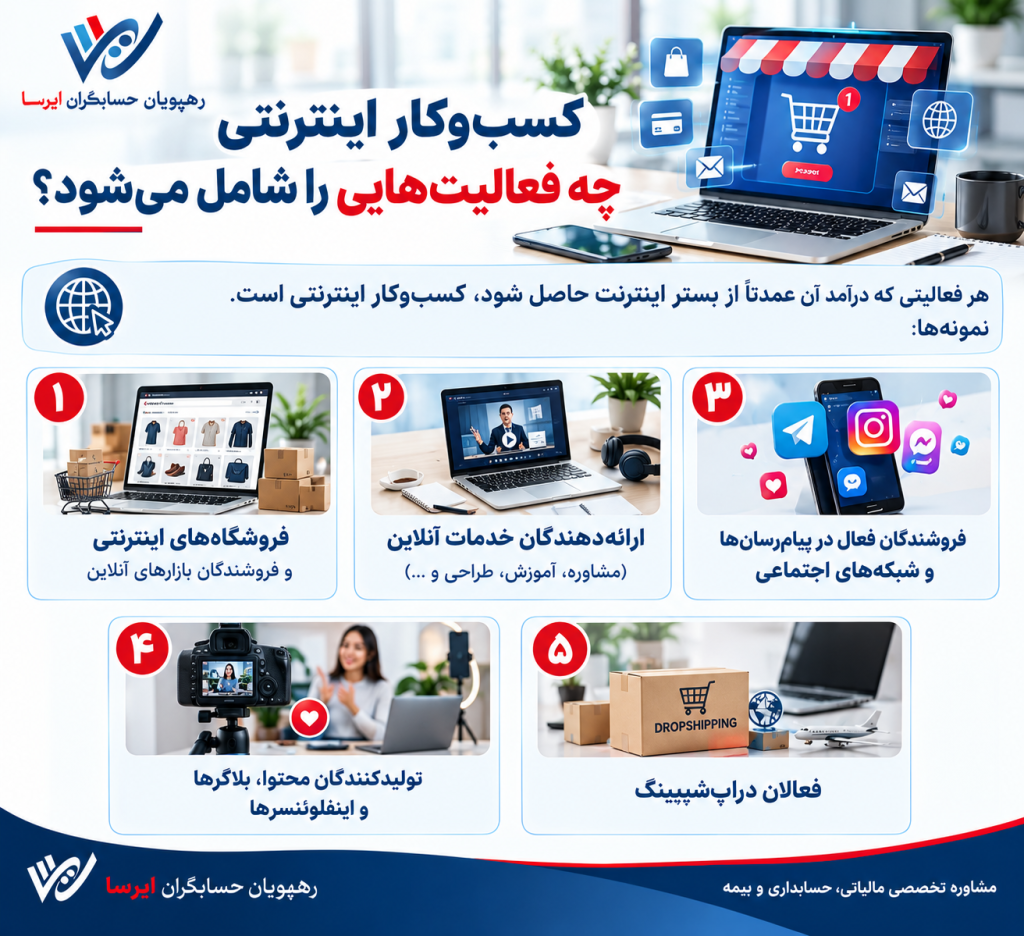
اگر فروشگاه اینترنتی دارید، کالا یا خدمات خود را در بازارهای آنلاین می‌فروشید یا از طریق پیام‌رسان‌ها و شبکه‌های اجتماعی کسب درآمد می‌کنید، حتماً این سؤال برایتان پیش آمده که آیا باید مالیات بدهم؟ و اگر مشمول معافیت هستم، دقیقاً چه کاری باید انجام دهم؟ معافیت مالیاتی کسب‌وکارهای اینترنتی یکی از مهم‌ترین حمایت‌های دولت از

معافیت مالیاتی کسب‌وکارهای اینترنتی؛ راهنمای کامل سکوهای فروش آنلاین (به‌روزرسانی مهر ۱۴۰۵) بیشتر بخوانید »

استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق موضوع ماده 87 قانون مالیاتهای مستقیم

استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق موضوع ماده 87 قانون مالیاتهای مستقیم

ادارات کل امور مالیاتی باسلام و احترام باتوجه به سوالات و ابهامات مطرح شده درخصوص نحوه استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق و به استناد مواد 87، 242 و 243 قانون مالیات‌های مستقیم، به اطلاع می‌رساند: در مواردی که به استناد مفاد ماده 87 قانون مالیات‌های مستقیم، مالیات بر درآمد حقوق اضافه بر

استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق موضوع ماده 87 قانون مالیاتهای مستقیم بیشتر بخوانید »

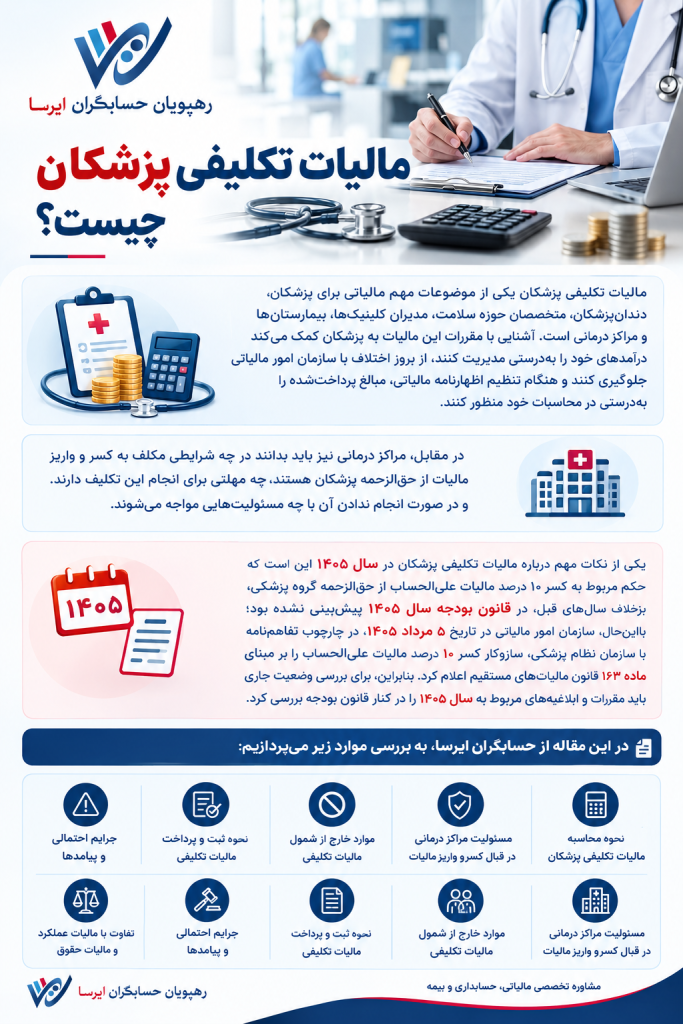
مالیات تکلیفی پزشکان یکی از موضوعات مهم مالیاتی برای پزشکان، دندان‌پزشکان، متخصصان حوزه سلامت، مدیران کلینیک‌ها، بیمارستان‌ها و مراکز درمانی است. آشنایی با مقررات این مالیات به پزشکان کمک می‌کند درآمدهای خود را به‌درستی مدیریت کنند، از بروز اختلاف با سازمان امور مالیاتی جلوگیری کنند و هنگام تنظیم اظهارنامه مالیاتی، مبالغ پرداخت‌شده را به‌درستی در محاسبات خود منظور کنند. در مقابل، مراکز درمانی نیز باید بدانند در چه شرایطی مکلف به کسر و واریز مالیات از حق‌الزحمه پزشکان هستند، چه مهلتی برای انجام این تکلیف دارند و در صورت انجام ندادن آن با چه مسئولیت‌هایی مواجه می‌شوند. یکی از نکات مهم درباره مالیات تکلیفی پزشکان در سال ۱۴۰۵ این است که حکم مربوط به کسر ۱۰ درصد مالیات علی‌الحساب از حق‌الزحمه گروه پزشکی، برخلاف سال‌های قبل، در قانون بودجه سال ۱۴۰۵ پیش‌بینی نشده بود؛ بااین‌حال، سازمان امور مالیاتی در تاریخ ۵ مرداد ۱۴۰۵، در چارچوب تفاهم‌نامه با سازمان نظام پزشکی، سازوکار کسر ۱۰ درصد مالیات علی‌الحساب را بر مبنای ماده ۱۶۳ قانون مالیات‌های مستقیم اعلام کرد. بنابراین، برای بررسی وضعیت جاری باید مقررات و ابلاغیه‌های مربوط به سال ۱۴۰۵ را در کنار قانون بودجه بررسی کرد. در این مقاله از حسابگران ایرسا، نحوه محاسبه مالیات تکلیفی پزشکان، مسئولیت مراکز درمانی، موارد خارج از شمول، نحوه ثبت و پرداخت، جرایم احتمالی و تفاوت این مالیات با مالیات عملکرد و مالیات حقوق را بررسی می‌کنیم.

مالیات تکلیفی پزشکان ۱۴۰۵؛ محاسبه، پرداخت و معافیت‌ها

مالیات تکلیفی پزشکان یکی از موضوعات مهم مالیاتی برای پزشکان، دندان‌پزشکان، متخصصان حوزه سلامت، مدیران کلینیک‌ها، بیمارستان‌ها و مراکز درمانی است. آشنایی با مقررات این مالیات به پزشکان کمک می‌کند درآمدهای خود را به‌درستی مدیریت کنند، از بروز اختلاف با سازمان امور مالیاتی جلوگیری کنند و هنگام تنظیم اظهارنامه مالیاتی، مبالغ پرداخت‌شده را به‌درستی در

مالیات تکلیفی پزشکان ۱۴۰۵؛ محاسبه، پرداخت و معافیت‌ها بیشتر بخوانید »

آیا شرکت با مسئولیت محدود مشمول مالیات است؟

مالیات شرکت با مسئولیت محدود؛ نرخ، تکالیف و خدمات مالیاتی

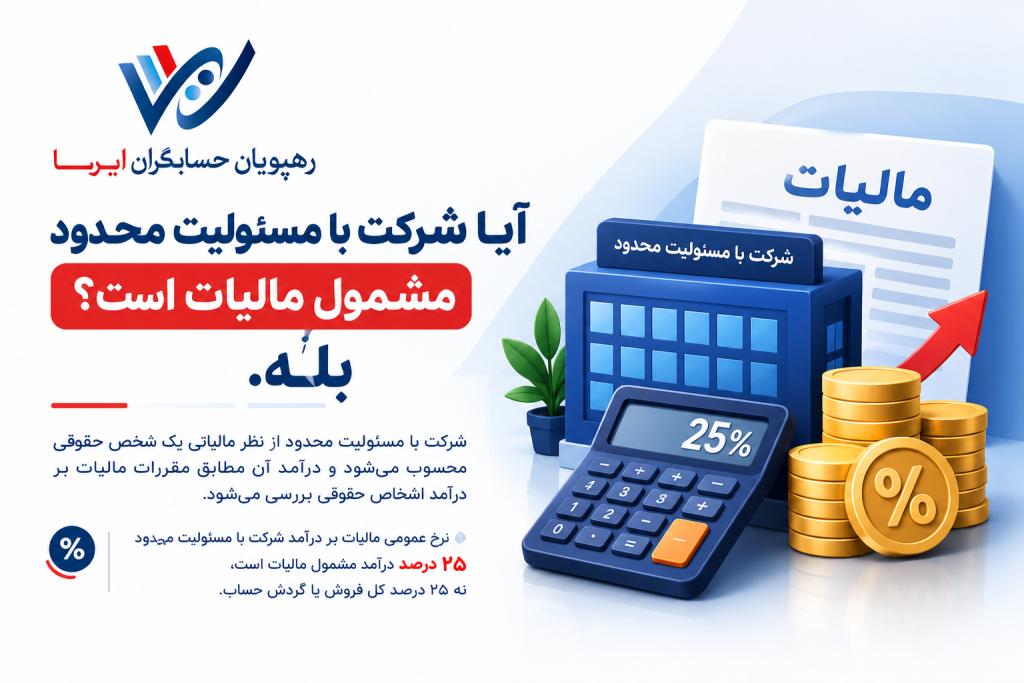
شرکت با مسئولیت محدود یکی از رایج‌ترین انواع شرکت‌های تجاری در ایران است که به دلیل ساختار ساده‌تر نسبت به برخی شرکت‌های دیگر، برای بسیاری از فعالیت‌های تجاری، خدماتی، تولیدی و بازرگانی انتخاب می‌شود. با این حال، ثبت شرکت به معنای پایان فرآیندهای قانونی نیست و شرکت از زمان شروع فعالیت، با مجموعه‌ای از تکالیف

مالیات شرکت با مسئولیت محدود؛ نرخ، تکالیف و خدمات مالیاتی بیشتر بخوانید »

لایحه دفاعیه بیمه‌ای چیست و چه زمانی به تنظیم لایحه بیمه نیاز داریم؟

تنظیم لایحه و دفاع در هیئت‌های رسیدگی بیمه

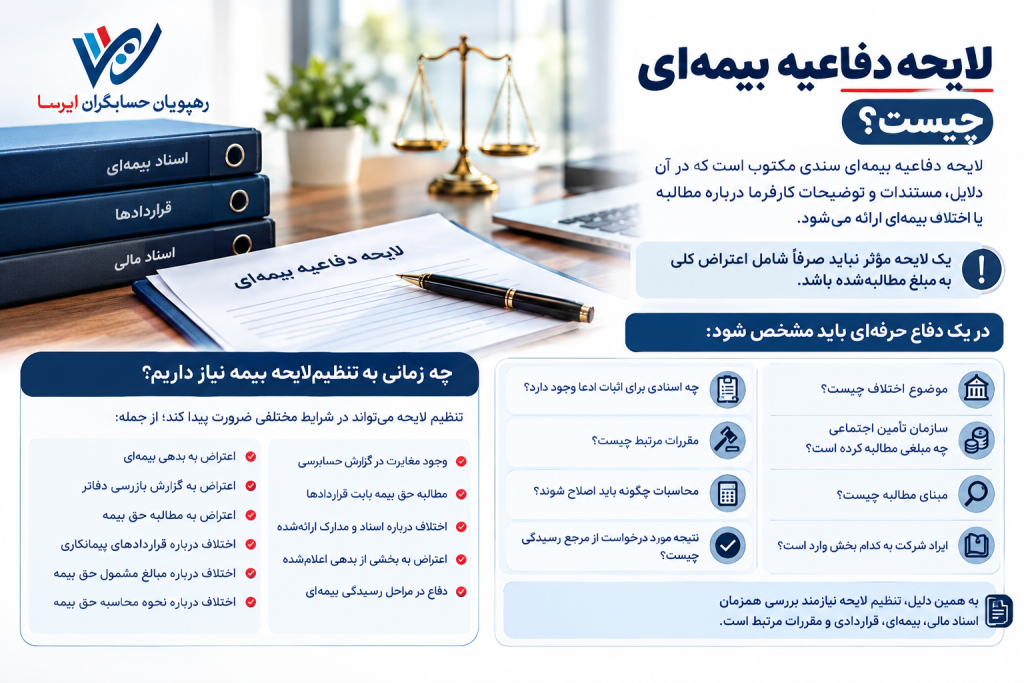
تنظیم لایحه و دفاع در هیئت‌های رسیدگی بیمه یکی از خدمات تخصصی حسابگران ایرسا برای شرکت‌ها و کارفرمایانی است که در فرآیند رسیدگی‌های بیمه‌ای با مطالبه حق بیمه، بدهی اعلام‌شده، اعتراض به گزارش بازرسی دفاتر یا اختلاف با سازمان تأمین اجتماعی مواجه شده‌اند. رسیدگی‌های بیمه‌ای ممکن است برای شرکت‌ها به ایجاد بدهی‌های قابل توجه منجر

تنظیم لایحه و دفاع در هیئت‌های رسیدگی بیمه بیشتر بخوانید »

ارسال نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 8-201 مورخ 1405/05/25

ارسال نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 8-201 مورخ 1405/05/25

به پیوست نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 8-201 مورخ 1405/05/25 در خصوص «بررسی ابهام راجع به مالیات بر ارزش افزوده تنباکوی فرآوری نشده» در اجرای مقررات بند (3) ماده 255 قانون مالیات‌های مستقیم، به شرح زیر تنفیذ و جهت اجرا ارسال می‌شود: «قانون‌گذار در مقررات جزء (1) بند (الف) ماده (9)

ارسال نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 8-201 مورخ 1405/05/25 بیشتر بخوانید »

پیمایش به بالا