شرکت با مسئولیت محدود یکی از رایجترین انواع شرکتهای تجاری در ایران است که به دلیل ساختار سادهتر نسبت به برخی شرکتهای دیگر، برای بسیاری از فعالیتهای تجاری، خدماتی، تولیدی و بازرگانی انتخاب میشود. با این حال، ثبت شرکت به معنای پایان فرآیندهای قانونی نیست و شرکت از زمان شروع فعالیت، با مجموعهای از تکالیف مالی، حسابداری و مالیاتی مواجه خواهد بود.
مالیات شرکت با مسئولیت محدود موضوعی است که باید از همان ابتدای تأسیس شرکت مورد توجه قرار گیرد؛ زیرا اشتباه در ثبت معاملات، نگهداری اسناد، ارسال اظهارنامه، ثبت صورتحسابها، محاسبه مالیات حقوق یا سایر تکالیف مالیاتی میتواند موجب ایجاد بدهی، جرائم و اختلاف با سازمان امور مالیاتی شود.
در این مقاله، مهمترین نکات مربوط به مالیات شرکت با مسئولیت محدود، نرخ مالیات، تکالیف شرکت، مالیات شرکتهای بدون فعالیت، مالیات ارزش افزوده، سامانه مودیان، مسئولیت مدیران و خدمات مالیاتی حسابگران ایرسا را بررسی میکنیم.
آیا شرکت با مسئولیت محدود مشمول مالیات است؟
بله ، شرکت با مسئولیت محدود از نظر مالیاتی یک شخص حقوقی محسوب میشود و درآمد آن مطابق مقررات مالیات بر درآمد اشخاص حقوقی بررسی میشود.
بنابراین برخلاف تصور برخی صاحبان کسبوکار، صرف اینکه شرکت با مسئولیت محدود است یا سرمایه شرکت پایین است، به این معنی نیست که شرکت از مالیات معاف خواهد بود.
مبنای محاسبه مالیات، وضعیت واقعی فعالیت و درآمد مشمول مالیات شرکت است و نه صرفاً مبلغ سرمایه ثبتشده یا گردش حساب بانکی شرکت.
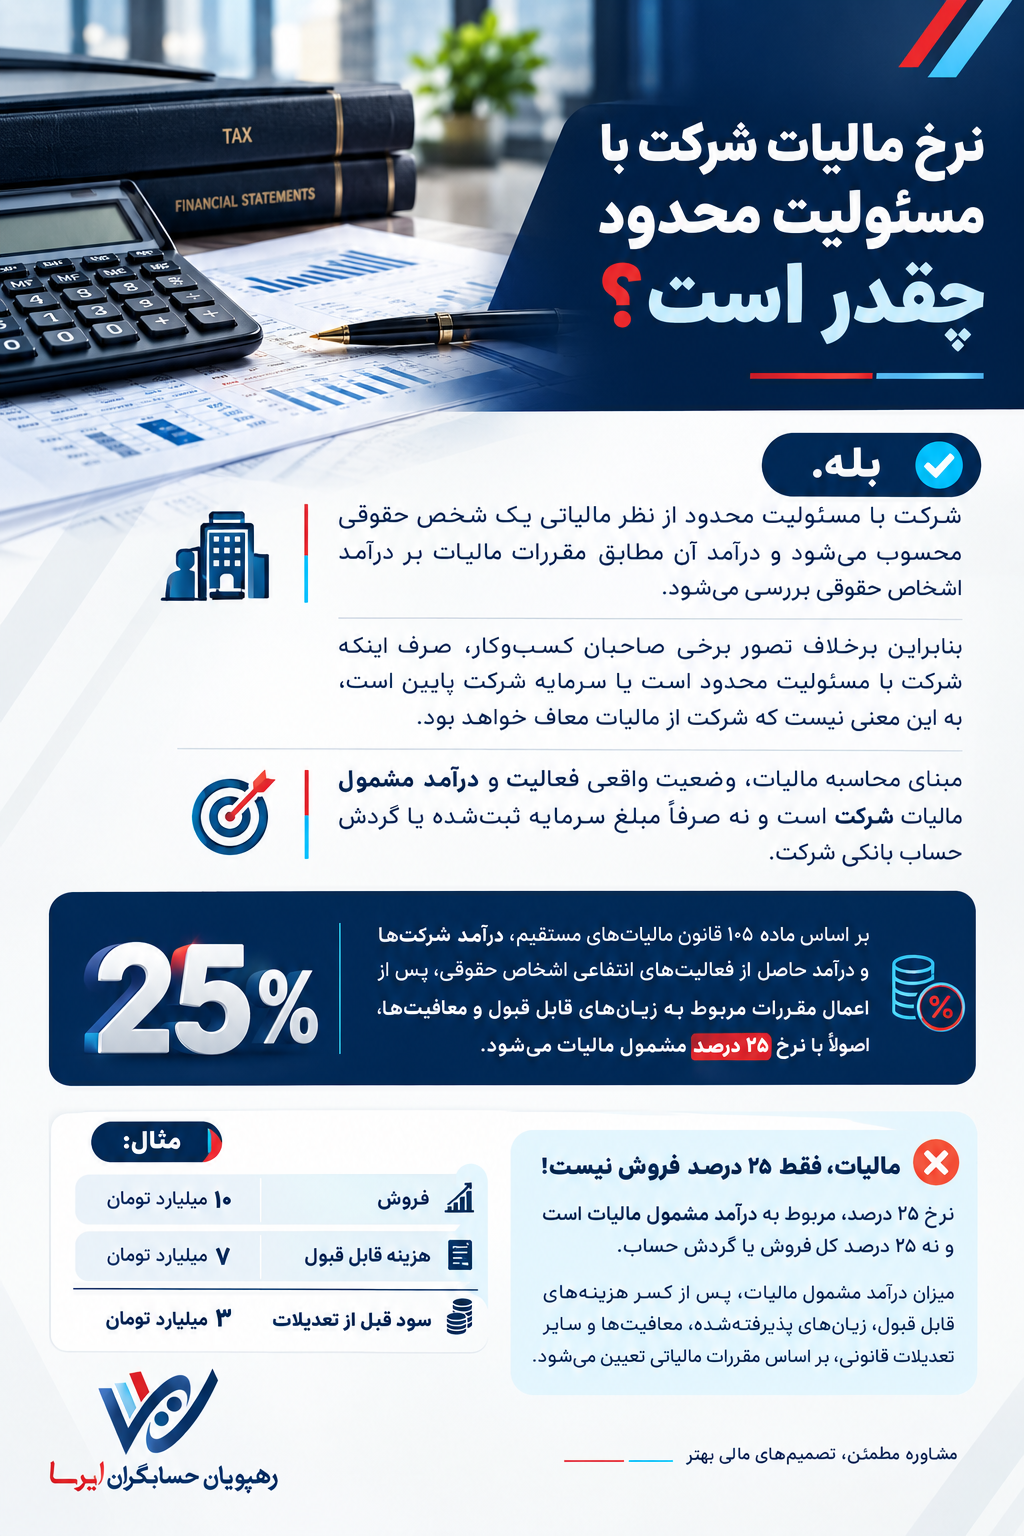
بر اساس ماده ۱۰۵ قانون مالیاتهای مستقیم، درآمد شرکتها و درآمد حاصل از فعالیتهای انتفاعی اشخاص حقوقی، پس از اعمال مقررات مربوط به زیانهای قابل قبول و معافیتها، اصولاً با نرخ ۲۵ درصد مشمول مالیات میشود.
بنابراین پاسخ کوتاه به سؤال «مالیات شرکت با مسئولیت محدود چند درصد است؟» این است:
نرخ عمومی مالیات بر درآمد شرکت با مسئولیت محدود ۲۵ درصد درآمد مشمول مالیات است، نه ۲۵ درصد کل فروش یا گردش حساب.
نرخ مالیات شرکت با مسئولیت محدود چقدر است؟
یکی از مهمترین نکات در محاسبه مالیات شرکت، تفاوت بین درآمد، فروش، سود حسابداری و درآمد مشمول مالیات است.
برای مثال، فرض کنید یک شرکت با مسئولیت محدود در یک سال مالی:
- ۱۰ میلیارد تومان فروش داشته باشد.
- ۷ میلیارد تومان هزینه قابل قبول داشته باشد.
- ۳ میلیارد تومان سود قبل از تعدیلات مالیاتی داشته باشد.
در این شرایط نمیتوان صرفاً گفت مالیات شرکت برابر با ۲۵ درصد فروش، یعنی ۲.۵ میلیارد تومان است.
محاسبه مالیات بر مبنای مقررات مالیاتی و درآمد مشمول مالیات انجام میشود و هزینههای قابل قبول، زیانهای قابل پذیرش، معافیتها و سایر تعدیلات قانونی میتوانند بر مبلغ نهایی مالیات اثر بگذارند.
یک مثال ساده
اگر پس از بررسی دفاتر، اسناد و هزینههای قابل قبول، درآمد مشمول مالیات شرکت ۲ میلیارد تومان تعیین شود:
۲,۰۰۰,۰۰۰,۰۰۰ × ۲۵٪ = ۵۰۰,۰۰۰,۰۰۰ تومان
در این مثال مالیات محاسباتی شرکت ۵۰۰ میلیون تومان خواهد بود.
البته این مثال صرفاً برای درک نحوه محاسبه است و مالیات قطعی هر شرکت باید بر اساس اسناد، دفاتر، اظهارنامه و مقررات حاکم بر همان پرونده تعیین شود.
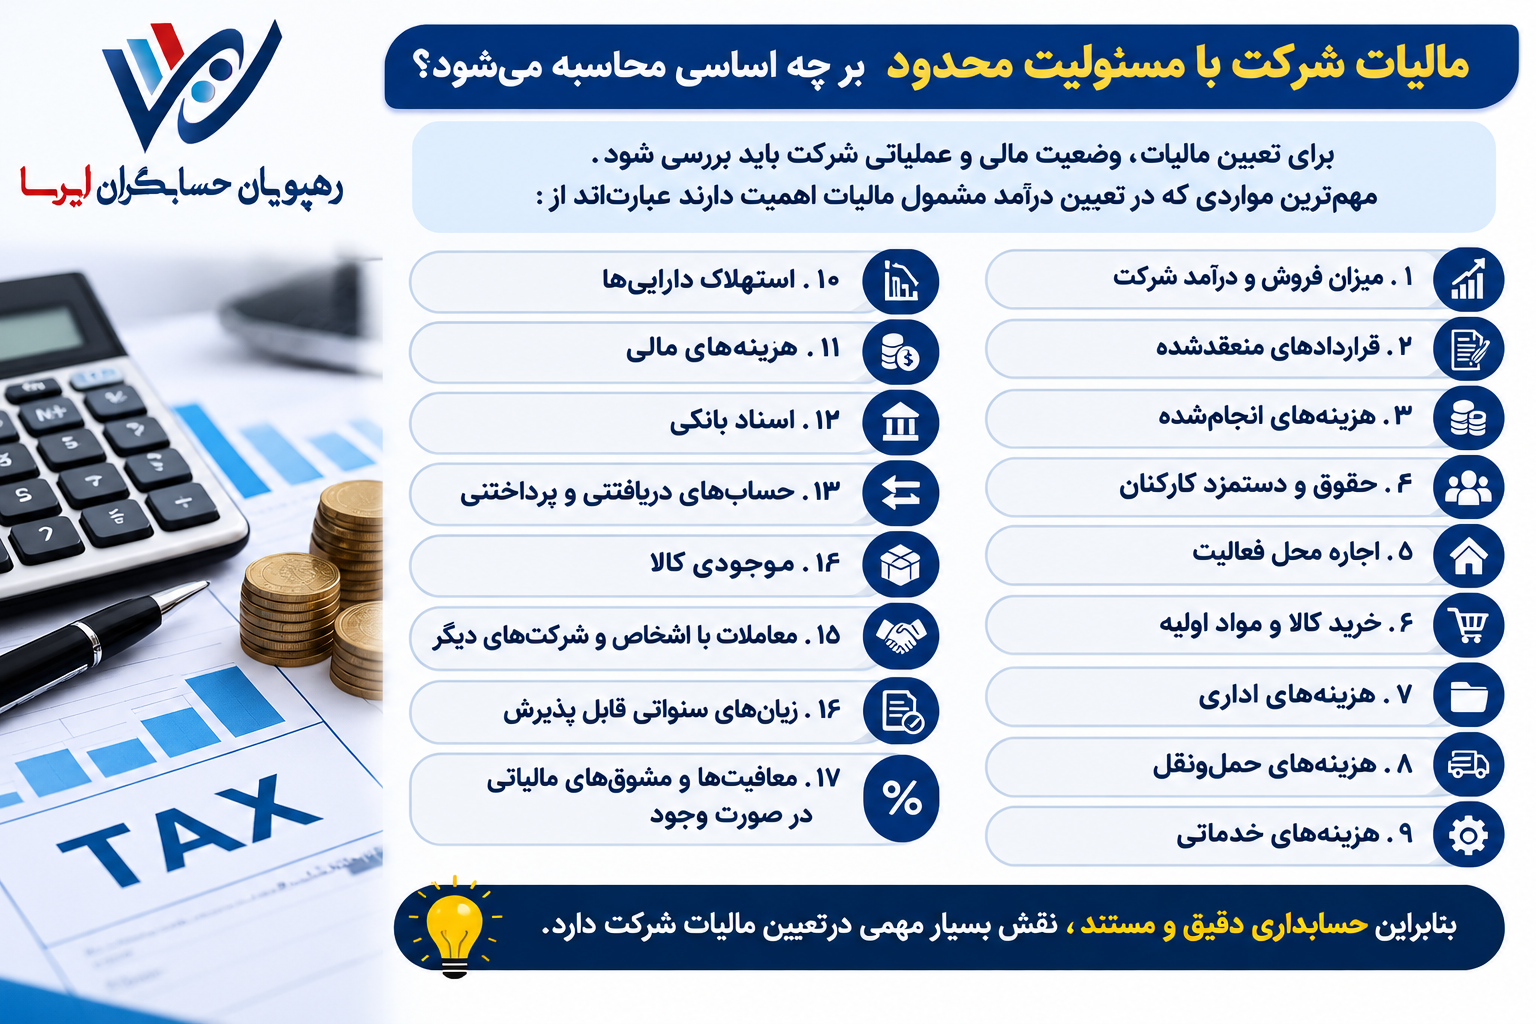
مالیات شرکت با مسئولیت محدود بر چه اساسی محاسبه میشود؟
برای تعیین مالیات، وضعیت مالی و عملیاتی شرکت باید بررسی شود.
مهمترین مواردی که در تعیین درآمد مشمول مالیات اهمیت دارند عبارتاند از:
- میزان فروش و درآمد شرکت
- قراردادهای منعقدشده
- هزینههای انجامشده
- حقوق و دستمزد کارکنان
- اجاره محل فعالیت
- خرید کالا و مواد اولیه
- هزینههای اداری
- هزینههای حملونقل
- هزینههای خدماتی
- استهلاک داراییها
- هزینههای مالی
- اسناد بانکی
- حسابهای دریافتنی و پرداختنی
- موجودی کالا
- معاملات با اشخاص و شرکتهای دیگر
- زیانهای سنواتی قابل پذیرش
- معافیتها و مشوقهای مالیاتی در صورت وجود
بنابراین حسابداری دقیق و مستند، نقش بسیار مهمی در تعیین مالیات شرکت دارد.
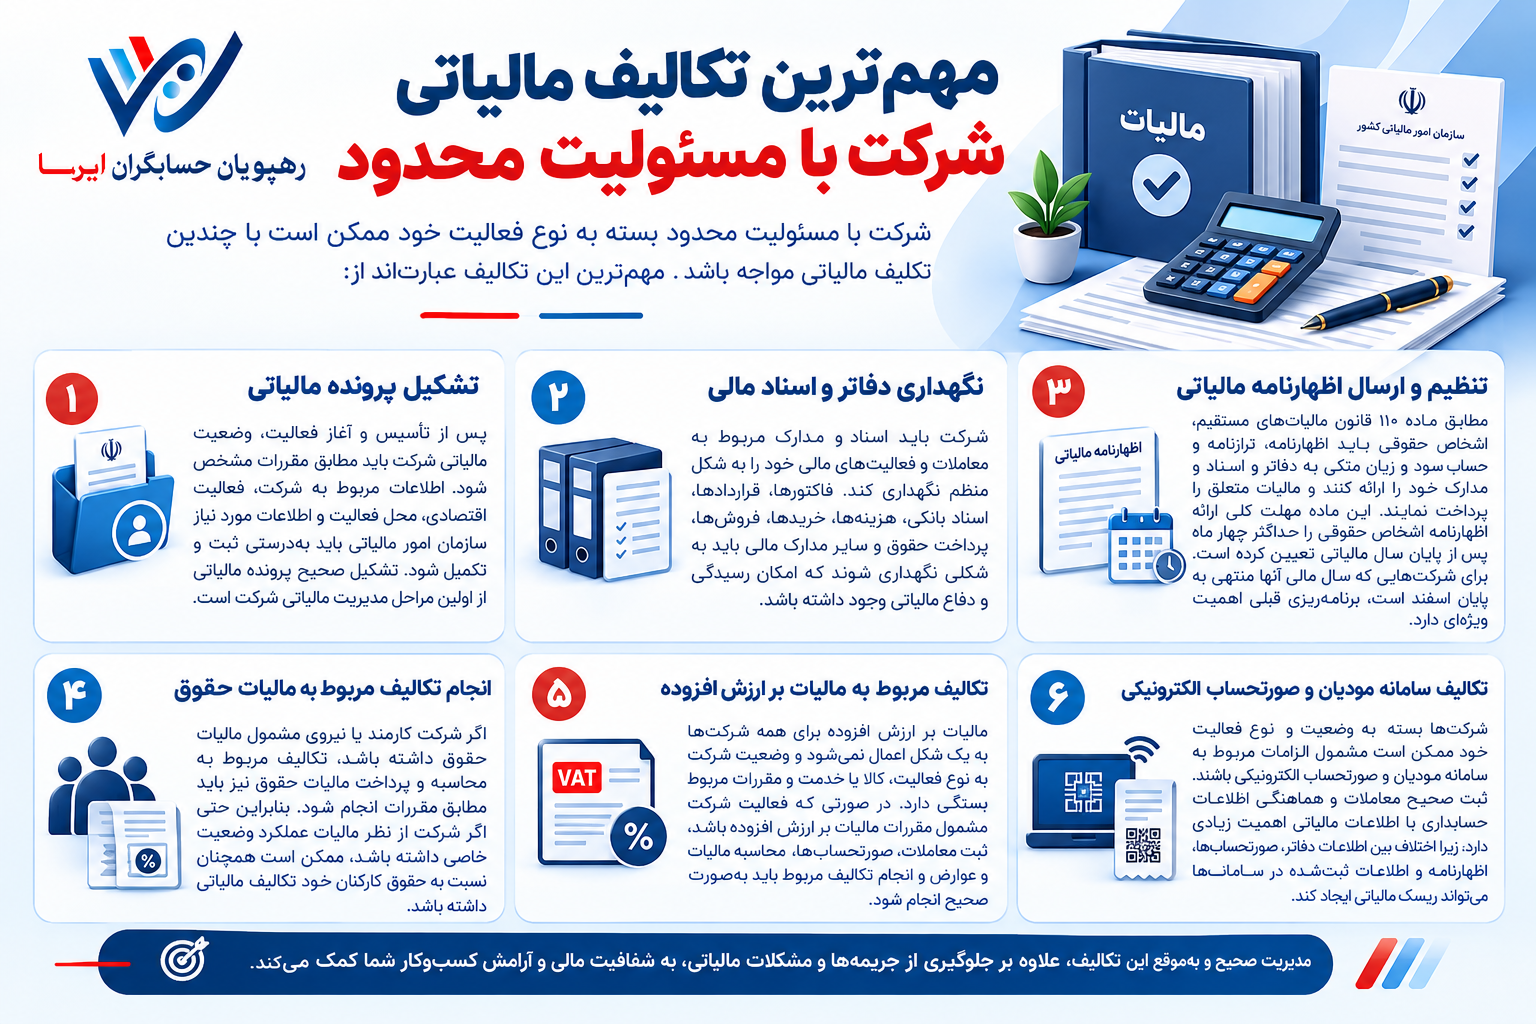
مهمترین تکالیف مالیاتی شرکت با مسئولیت محدود
شرکت با مسئولیت محدود بسته به نوع فعالیت خود ممکن است با چندین تکلیف مالیاتی مواجه باشد.
مهمترین این تکالیف عبارتاند از:
۱. تشکیل پرونده مالیاتی
پس از تأسیس و آغاز فعالیت، وضعیت مالیاتی شرکت باید مطابق مقررات مشخص شود.
اطلاعات مربوط به شرکت، فعالیت اقتصادی، محل فعالیت و اطلاعات مورد نیاز سازمان امور مالیاتی باید بهدرستی ثبت و تکمیل شود.
تشکیل صحیح پرونده مالیاتی از اولین مراحل مدیریت مالیاتی شرکت است.
۲. نگهداری دفاتر و اسناد مالی
شرکت باید اسناد و مدارک مربوط به معاملات و فعالیتهای مالی خود را به شکل منظم نگهداری کند.
فاکتورها، قراردادها، اسناد بانکی، هزینهها، خریدها، فروشها، پرداخت حقوق و سایر مدارک مالی باید به شکلی نگهداری شوند که امکان رسیدگی و دفاع مالیاتی وجود داشته باشد.
۳. تنظیم و ارسال اظهارنامه مالیاتی
مطابق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد و مدارک خود را ارائه کنند و مالیات متعلق را پرداخت نمایند. این ماده مهلت کلی ارائه اظهارنامه اشخاص حقوقی را حداکثر چهار ماه پس از پایان سال مالیاتی تعیین کرده است.
برای شرکتهایی که سال مالی آنها منتهی به پایان اسفند است، این موضوع اهمیت ویژهای دارد و باید برنامهریزی برای تهیه صورتهای مالی، بستن حسابها و آمادهسازی اظهارنامه از قبل انجام شود.
۴. انجام تکالیف مربوط به مالیات حقوق
اگر شرکت کارمند یا نیروی مشمول مالیات حقوق داشته باشد، تکالیف مربوط به محاسبه و پرداخت مالیات حقوق نیز باید مطابق مقررات انجام شود.
بنابراین حتی اگر شرکت از نظر مالیات عملکرد وضعیت خاصی داشته باشد، ممکن است همچنان نسبت به حقوق کارکنان خود تکالیف مالیاتی داشته باشد.
۵. تکالیف مربوط به مالیات بر ارزش افزوده
مالیات بر ارزش افزوده برای همه شرکتها به یک شکل اعمال نمیشود و وضعیت شرکت به نوع فعالیت، کالا یا خدمت و مقررات مربوط بستگی دارد.
در صورتی که فعالیت شرکت مشمول مقررات مالیات بر ارزش افزوده باشد، ثبت معاملات، صورتحسابها، محاسبه مالیات و عوارض و انجام تکالیف مربوط باید بهصورت صحیح انجام شود.
۶. تکالیف سامانه مودیان و صورتحساب الکترونیکی
شرکتها بسته به وضعیت و نوع فعالیت خود ممکن است مشمول الزامات مربوط به سامانه مودیان و صورتحساب الکترونیکی باشند.
ثبت صحیح معاملات و هماهنگی اطلاعات حسابداری با اطلاعات مالیاتی اهمیت زیادی دارد؛ زیرا اختلاف بین اطلاعات دفاتر، صورتحسابها، اظهارنامه و اطلاعات ثبتشده در سامانهها میتواند ریسک مالیاتی ایجاد کند.
مالیات شرکت با مسئولیت محدود بدون فعالیت
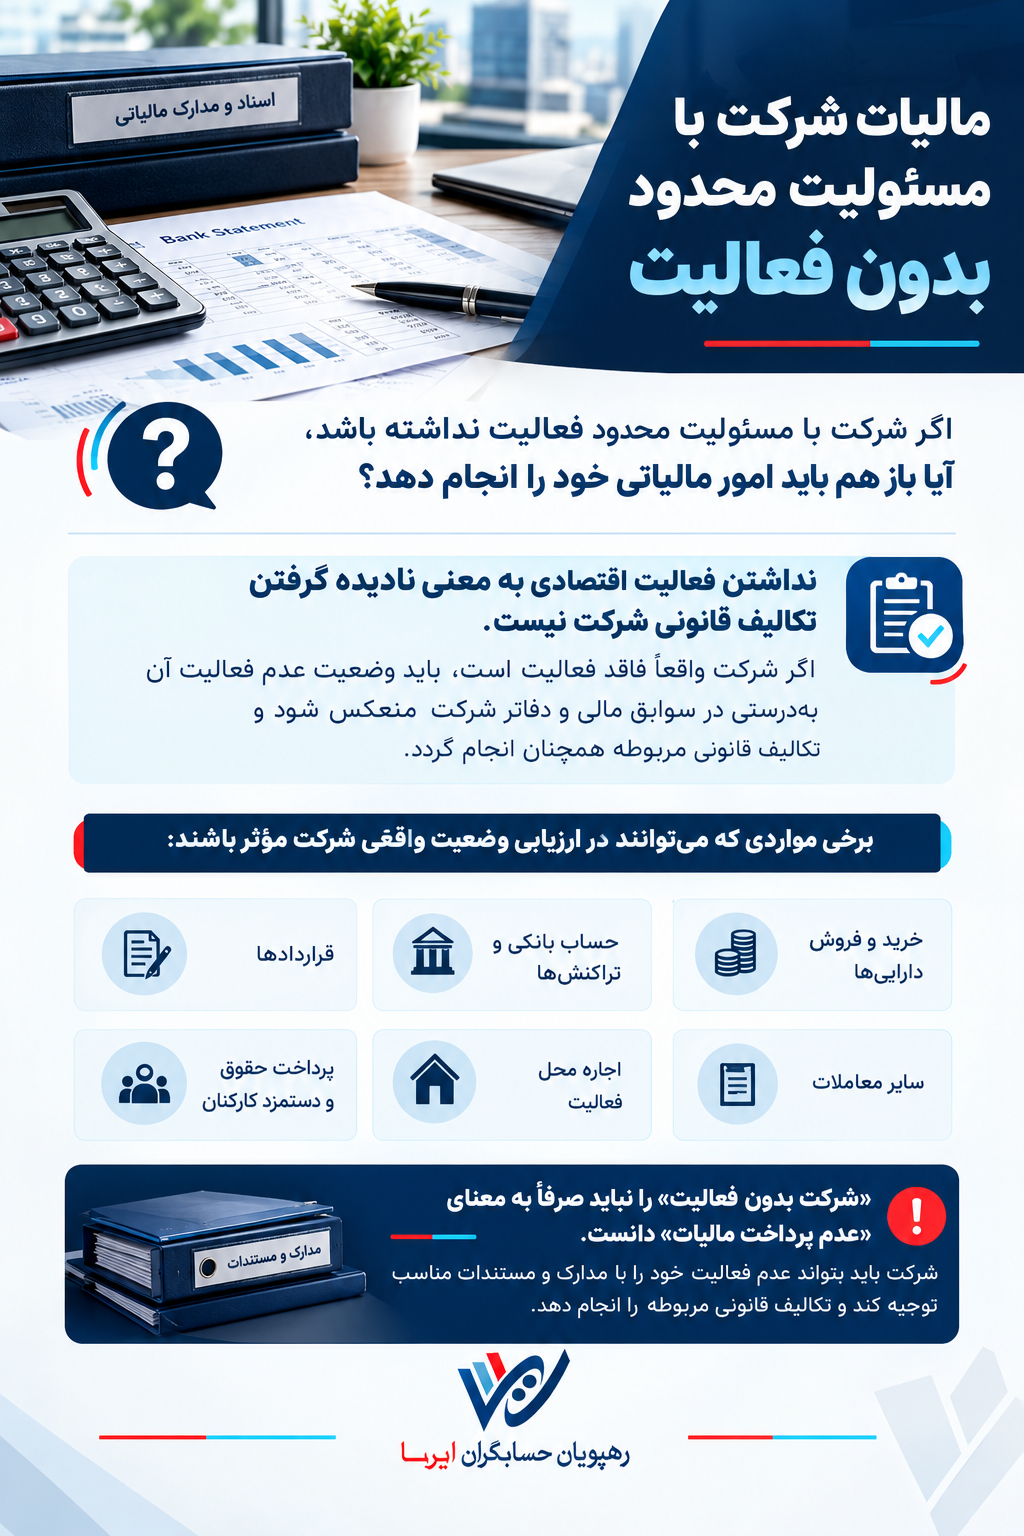
یکی از پرتکرارترین سؤالات صاحبان شرکتها این است:
اگر شرکت با مسئولیت محدود فعالیت نداشته باشد، آیا باز هم باید امور مالیاتی خود را انجام دهد؟
نداشتن فعالیت اقتصادی به معنی نادیده گرفتن تکالیف قانونی شرکت نیست.
اگر شرکت واقعاً فعالیتی نداشته باشد، باید وضعیت آن به شکل صحیح در اسناد و سوابق مالی منعکس شود و تکالیف قانونی متناسب با شرایط شرکت انجام گیرد.
برای مثال، وجود حساب بانکی، تراکنشها، خرید و فروش دارایی، پرداخت حقوق، اجاره، قرارداد یا سایر فعالیتها میتواند در بررسی وضعیت واقعی شرکت اهمیت داشته باشد.
به همین دلیل، شرکت بدون فعالیت نباید صرفاً به معنای «عدم پرداخت مالیات» در نظر گرفته شود.
موضوع مهمتر این است که شرکت بتواند عدم فعالیت خود را با اسناد و مدارک مناسب اثبات کند و تکالیف قانونی مربوط را نیز انجام دهد.
مالیات شرکت با مسئولیت محدود تازه تأسیس
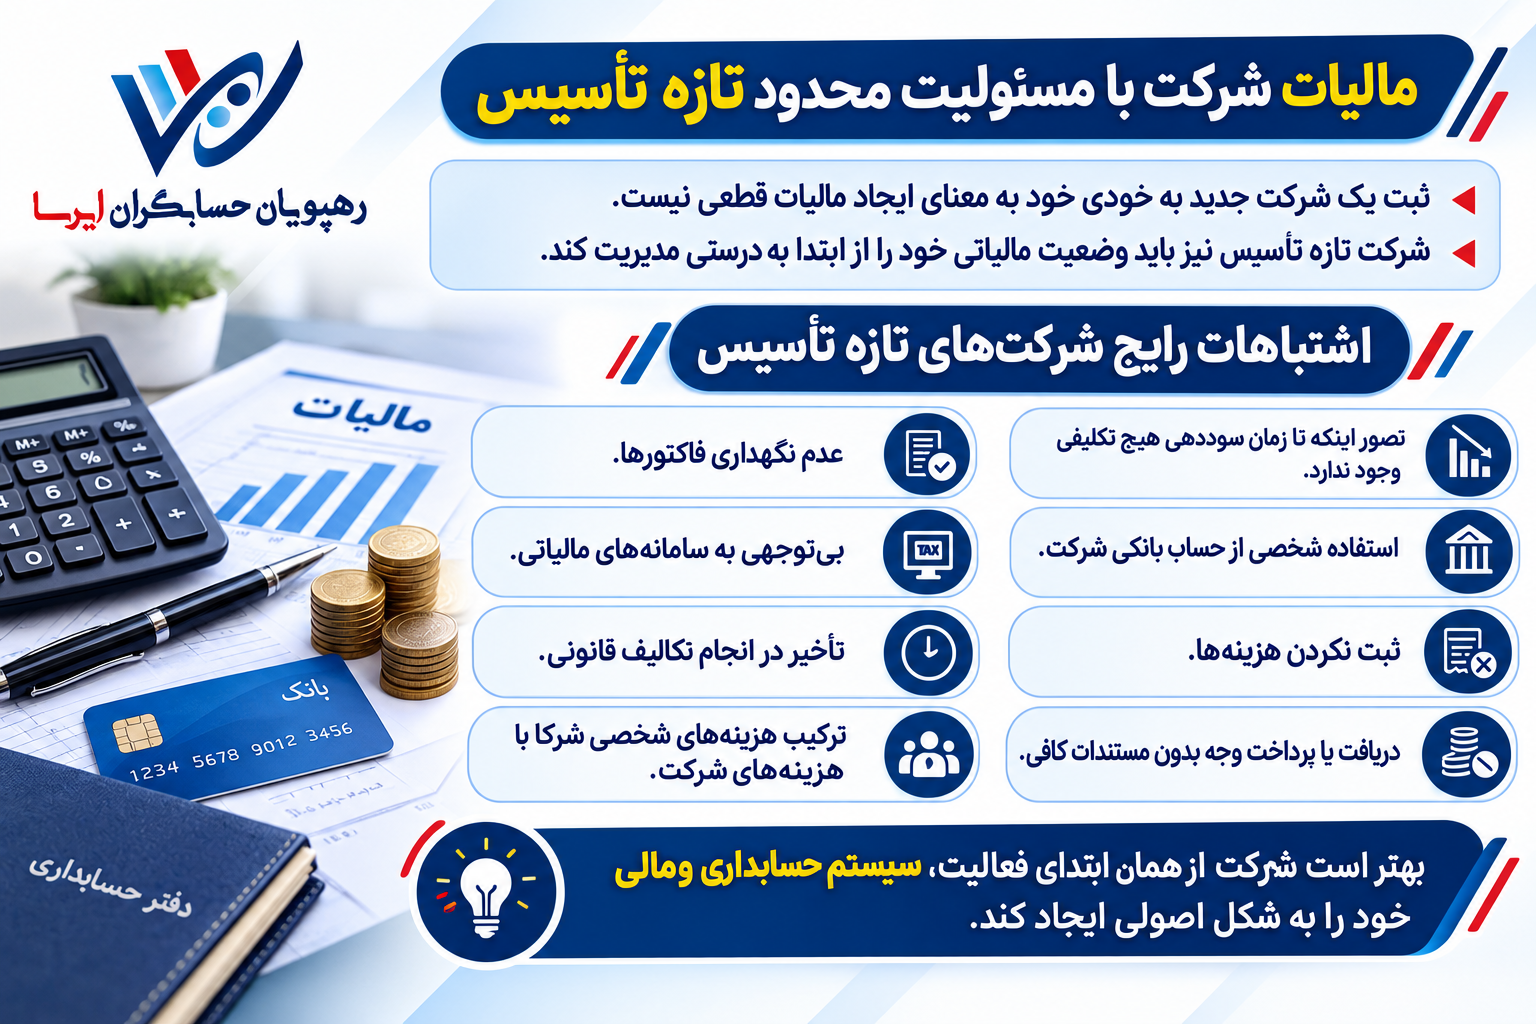
ثبت یک شرکت جدید به خودی خود به معنای ایجاد مالیات قطعی نیست.
شرکت تازه تأسیس نیز باید وضعیت مالیاتی خود را از ابتدا بهدرستی مدیریت کند.
برخی اشتباهات رایج شرکتهای تازه تأسیس عبارتاند از:
- تصور اینکه تا زمان سوددهی هیچ تکلیفی وجود ندارد.
- استفاده شخصی از حساب بانکی شرکت.
- ثبت نکردن هزینهها.
- دریافت یا پرداخت وجه بدون مستندات کافی.
- عدم نگهداری فاکتورها.
- بیتوجهی به سامانههای مالیاتی.
- تأخیر در انجام تکالیف قانونی.
- ترکیب هزینههای شخصی شرکا با هزینههای شرکت.
بهتر است شرکت از همان ابتدای فعالیت، سیستم حسابداری و مالی خود را به شکل اصولی ایجاد کند.
آیا گردش حساب بانکی شرکت با درآمد آن برابر است؟
خیر.
یکی از اشتباهات رایج این است که صاحبان شرکت تصور میکنند هر مبلغی که وارد حساب بانکی شرکت شده، درآمد محسوب میشود.
در حالی که گردش حساب میتواند شامل موارد مختلفی باشد؛ مانند:
- انتقال بین حسابهای شرکت
- دریافت وام
- دریافت ودیعه
- برگشت وجه
- دریافت وجه از مشتری
- تسویه حساب
- دریافت مطالبات سنوات قبل
- انتقال وجه شرکا
- پرداخت و دریافتهای غیرعملیاتی
بنابراین بررسی گردش حساب بانکی باید در کنار دفاتر، اسناد، قراردادها و ماهیت هر تراکنش انجام شود.
ثبت صحیح ماهیت تراکنشها یکی از بخشهای مهم مدیریت ریسک مالیاتی شرکت است.
هزینههای قابل قبول مالیاتی شرکت با مسئولیت محدود
یکی از مهمترین موضوعات در کاهش قانونی مالیات شرکت، شناسایی و ثبت صحیح هزینههای قابل قبول مالیاتی است.
هزینهای که شرکت در فعالیت اقتصادی خود انجام میدهد، لزوماً بهصورت خودکار هزینه قابل قبول مالیاتی محسوب نمیشود.
برای مثال، باید شرایط قانونی، ارتباط هزینه با فعالیت شرکت، وجود اسناد و مدارک و سایر الزامات مربوط بررسی شود.
برخی هزینههای متداول شرکتها عبارتاند از:
| نوع هزینه | نمونه |
|---|---|
| حقوق و دستمزد | حقوق کارکنان و مزایا |
| اجاره | اجاره دفتر، کارگاه یا محل فعالیت |
| مواد اولیه | مواد مصرفی در تولید |
| خدمات | خدمات تخصصی و پشتیبانی |
| حملونقل | حمل کالا و بار |
| استهلاک | استهلاک داراییهای شرکت |
| تبلیغات | تبلیغات مرتبط با فعالیت |
| تعمیرات | تعمیر و نگهداری تجهیزات |
| هزینههای اداری | ملزومات و خدمات اداری |
ثبت صحیح این هزینهها میتواند در تعیین درآمد مشمول مالیات مؤثر باشد.
مالیات بر ارزش افزوده شرکت با مسئولیت محدود
مالیات بر ارزش افزوده با مالیات عملکرد شرکت تفاوت دارد.
مالیات عملکرد به درآمد مشمول مالیات شرکت مربوط میشود؛ اما مالیات بر ارزش افزوده به عرضه کالا و خدمات و واردات در چارچوب قانون مربوط میشود.
بنابراین ممکن است یک شرکت:
- مشمول مالیات عملکرد باشد،
- مشمول مالیات بر ارزش افزوده نیز باشد،
- یا بسته به نوع فعالیت و مقررات، شرایط متفاوتی داشته باشد.
تشخیص وضعیت شرکت باید بر اساس نوع فعالیت واقعی آن انجام شود.
سامانه مودیان برای شرکت با مسئولیت محدود
یکی از موضوعات مهم در مدیریت مالیاتی شرکتهای امروزی، هماهنگی حسابداری شرکت با الزامات سامانه مودیان است.
در این فرآیند، اطلاعات فروش، خرید و صورتحسابهای الکترونیکی اهمیت زیادی پیدا میکنند.
برای جلوگیری از مغایرت، بهتر است بین این موارد هماهنگی وجود داشته باشد:
دفاتر حسابداری ← فاکتورها ← حساب بانکی ← صورتحسابهای الکترونیکی ← اظهارنامه
هرچه این زنجیره منسجمتر باشد، امکان بروز مغایرت و ایجاد ریسک مالیاتی کمتر خواهد بود.
مسئولیت مدیر شرکت با مسئولیت محدود در قبال مالیات
مسئولیت مالیاتی مدیران موضوع مهمی است که نباید نادیده گرفته شود.
مطابق ماده ۱۹۸ قانون مالیاتهای مستقیم، در شرکتهای منحله مدیران تصفیه و در سایر شرکتهای غیردولتی، مدیران اشخاص حقوقی در شرایط مقرر قانونی، نسبت به مالیات بر درآمد شخص حقوقی و همچنین مالیاتهایی که شرکت مکلف به کسر، وصول یا ایصال آنها بوده و در دوران مدیریت آنها قطعی شده باشد، میتوانند همراه با شخص حقوقی دارای مسئولیت تضامنی باشند.
بنابراین مدیر شرکت نباید تصور کند که تمام مسئولیتهای مالیاتی صرفاً متوجه شخصیت حقوقی شرکت است.
مدیریت صحیح پرونده مالیاتی، ثبت مستند معاملات و انجام بهموقع تکالیف، بخشی از مدیریت ریسک مدیران شرکت است.
جرائم مالیاتی شرکت با مسئولیت محدود
عدم انجام تکالیف مالیاتی میتواند موجب ایجاد جرائم شود.
از جمله مواردی که میتوانند ریسک مالیاتی ایجاد کنند:
- عدم ارسال اظهارنامه
- ارسال اطلاعات نادرست
- عدم پرداخت مالیات در موعد مقرر
- عدم انجام تکالیف قانونی مربوط به کسر و ایصال مالیات
- ثبت نکردن یا ناقص ثبت کردن معاملات
- عدم نگهداری صحیح اسناد و مدارک
- مغایرت اطلاعات حسابداری و مالیاتی
- بیتوجهی به تکالیف مربوط به صورتحساب الکترونیکی
نکته مهم این است که جرائم مالیاتی همیشه قابل پیشگیری یا کاهش از طریق مدیریت صحیح فرآیند مالیاتی هستند؛ اما برای تعیین نوع و میزان جریمه باید شرایط پرونده و ماده قانونی مربوط به همان تخلف بررسی شود.
تفاوت مالیات شرکت با مسئولیت محدود و شرکت سهامی
از نظر مالیات بر درآمد اشخاص حقوقی، نباید تصور کرد که صرفاً به دلیل تفاوت نوع شرکت، نرخ عمومی مالیات عملکرد آنها متفاوت است.
شرکت با مسئولیت محدود و شرکتهای سهامی هر دو در چارچوب مقررات مالیاتی اشخاص حقوقی قرار میگیرند و نرخ عمومی ماده ۱۰۵ برای درآمد مشمول مالیات، ۲۵ درصد است؛ مگر اینکه درآمد یا فعالیت موردنظر مشمول حکم یا نرخ خاص قانونی باشد.
تفاوت اصلی را باید در ساختار حقوقی، نحوه اداره، سرمایه، مسئولیت شرکا یا سهامداران و الزامات قانونی هر نوع شرکت جستوجو کرد.
خدمات مالیاتی شرکت با مسئولیت محدود در حسابگران ایرسا
حسابگران ایرسا خدمات مالی و مالیاتی شرکتها را با هدف کاهش ریسک مالیاتی، نظمدهی به فرآیندهای مالی و انجام صحیح تکالیف قانونی ارائه میکند.
این خدمات میتواند متناسب با شرایط هر شرکت شامل موارد زیر باشد:
تشکیل و ساماندهی پرونده مالیاتی
بررسی وضعیت پرونده، اطلاعات شرکت و فعالیت اقتصادی و شناسایی مواردی که نیاز به اصلاح یا تکمیل دارند.
تنظیم و ارسال اظهارنامه مالیاتی
بررسی اطلاعات مالی، درآمدها، هزینهها، اسناد و صورتهای مالی و آمادهسازی اظهارنامه عملکرد شرکت.
خدمات حسابداری و مالی
ثبت و کنترل عملیات مالی، تهیه گزارشهای مالی، کنترل حسابها، بستن حسابها و آمادهسازی اطلاعات مورد نیاز برای امور مالیاتی.
خدمات سامانه مودیان
بررسی و ساماندهی فرآیند صدور و ثبت صورتحسابهای الکترونیکی و هماهنگسازی اطلاعات مالی و مالیاتی.
خدمات مالیات بر ارزش افزوده
بررسی وضعیت مشمولیت، کنترل معاملات و انجام امور مربوط به مالیات بر ارزش افزوده مطابق مقررات.
کنترل مالیات حقوق
محاسبه و کنترل مالیات حقوق کارکنان و بررسی تکالیف مرتبط با پرداخت حقوق و دستمزد.
بررسی ریسکهای مالیاتی
بررسی فرآیندهای مالی شرکت برای شناسایی نقاطی که میتوانند در آینده موجب مطالبه مالیات یا جریمه شوند.
دفاع مالیاتی
در صورت ایجاد اختلاف با سازمان امور مالیاتی، بررسی پرونده، اسناد و مستندات و ارائه راهکار برای دفاع از حقوق شرکت.
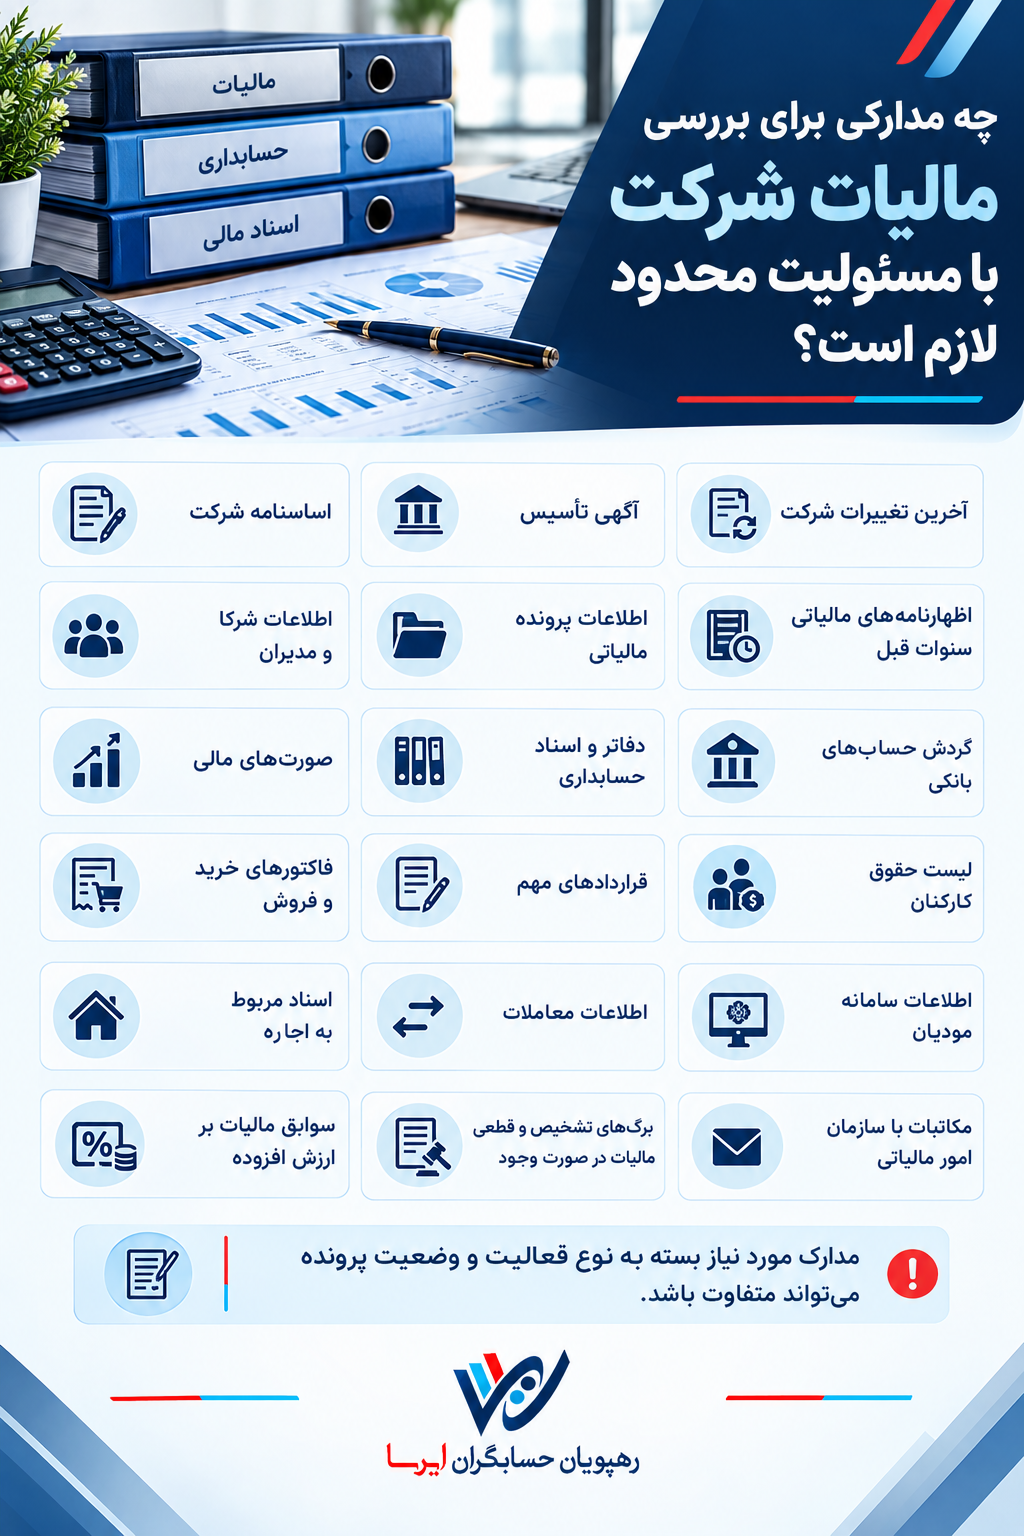
چه مدارکی برای بررسی مالیات شرکت با مسئولیت محدود لازم است؟
برای بررسی دقیق وضعیت مالیاتی شرکت، معمولاً مجموعهای از اطلاعات و مدارک مورد نیاز است؛ از جمله:
- اساسنامه شرکت
- آگهی تأسیس
- آخرین تغییرات شرکت
- اطلاعات شرکا و مدیران
- اطلاعات پرونده مالیاتی
- اظهارنامههای مالیاتی سنوات قبل
- صورتهای مالی
- دفاتر و اسناد حسابداری
- گردش حسابهای بانکی
- فاکتورهای خرید و فروش
- قراردادهای مهم
- لیست حقوق کارکنان
- اسناد مربوط به اجاره
- اطلاعات معاملات
- اطلاعات سامانه مودیان
- سوابق مالیات بر ارزش افزوده
- برگهای تشخیص و قطعی مالیات در صورت وجود
- مکاتبات با سازمان امور مالیاتی
البته مدارک مورد نیاز بسته به نوع فعالیت و وضعیت پرونده میتواند متفاوت باشد.
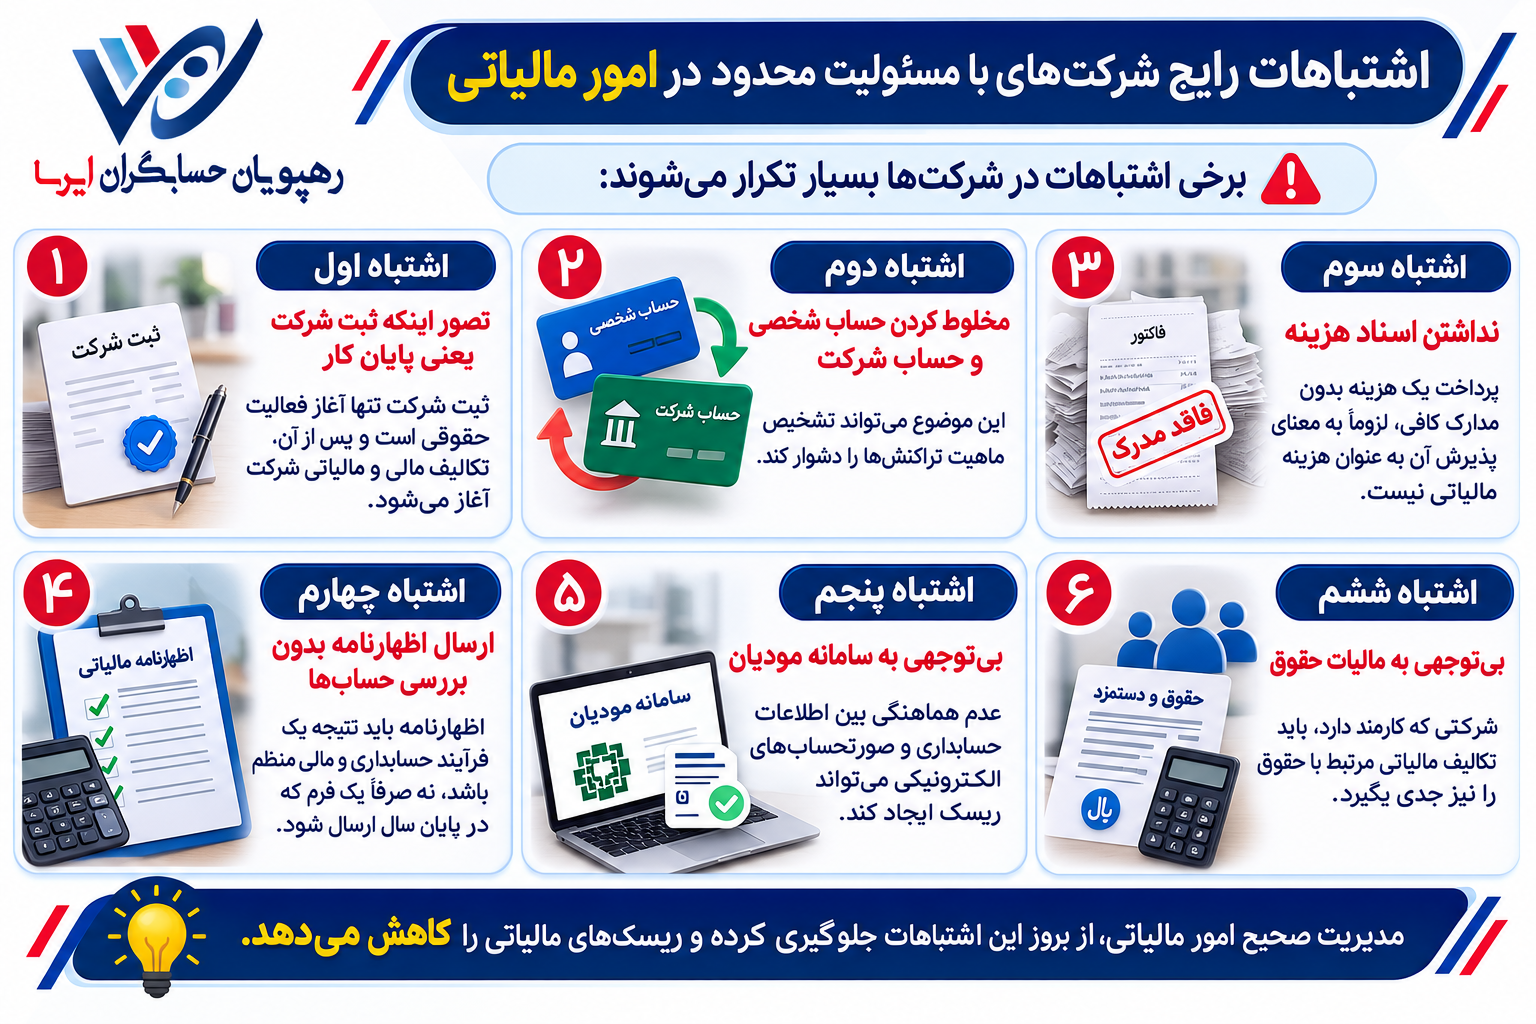
اشتباهات رایج شرکتهای با مسئولیت محدود در امور مالیاتی
برخی اشتباهات در شرکتها بسیار تکرار میشوند:
اشتباه اول: تصور اینکه ثبت شرکت یعنی پایان کار
ثبت شرکت تنها آغاز فعالیت حقوقی است و پس از آن، تکالیف مالی و مالیاتی شرکت آغاز میشود.
اشتباه دوم: مخلوط کردن حساب شخصی و حساب شرکت
این موضوع میتواند تشخیص ماهیت تراکنشها را دشوار کند.
اشتباه سوم: نداشتن اسناد هزینه
پرداخت یک هزینه بدون مدارک کافی، لزوماً به معنای پذیرش آن به عنوان هزینه مالیاتی نیست.
اشتباه چهارم: ارسال اظهارنامه بدون بررسی حسابها
اظهارنامه باید نتیجه یک فرآیند حسابداری و مالی منظم باشد، نه صرفاً یک فرم که در پایان سال ارسال شود.
اشتباه پنجم: بیتوجهی به سامانه مودیان
عدم هماهنگی بین اطلاعات حسابداری و صورتحسابهای الکترونیکی میتواند ریسک ایجاد کند.
اشتباه ششم: بیتوجهی به مالیات حقوق
شرکتی که کارمند دارد، باید تکالیف مالیاتی مرتبط با حقوق را نیز جدی بگیرد.
چرا مدیریت مالیاتی شرکت باید از ابتدای فعالیت انجام شود؟
مدیریت مالیاتی زمانی مؤثرتر است که قبل از ایجاد مشکل انجام شود.
اگر اسناد ناقص باشند، حسابها بهدرستی ثبت نشده باشند یا اظهارنامه بدون بررسی دقیق ارسال شده باشد، اصلاح وضعیت در زمان رسیدگی مالیاتی دشوارتر خواهد شد.
در مقابل، اگر از ابتدای فعالیت:
- حسابداری منظم باشد،
- اسناد بهدرستی نگهداری شوند،
- حسابهای بانکی کنترل شوند،
- معاملات مستند باشند،
- تکالیف مالیاتی بهموقع انجام شوند،
- و اظهارنامه بر اساس اطلاعات واقعی تهیه شود،
ریسک اختلاف و جرائم مالیاتی تا حد زیادی مدیریت خواهد شد.
جمعبندی
مالیات شرکت با مسئولیت محدود موضوعی فراتر از محاسبه یک عدد در پایان سال است. شرکت باید از زمان آغاز فعالیت، ساختار مالی و مالیاتی مناسبی داشته باشد و تکالیف مختلف خود را متناسب با نوع فعالیت انجام دهد.
نرخ عمومی مالیات بر درآمد اشخاص حقوقی طبق ماده ۱۰۵ قانون مالیاتهای مستقیم ۲۵ درصد درآمد مشمول مالیات است؛ بنابراین نباید این نرخ را مستقیماً بر کل فروش یا گردش حساب شرکت اعمال کرد.
همچنین ارسال اظهارنامه، نگهداری اسناد و دفاتر، انجام تکالیف مالیات حقوق، بررسی وضعیت مالیات بر ارزش افزوده، رعایت الزامات سامانه مودیان و مدیریت صحیح اسناد و معاملات، از موضوعاتی هستند که باید متناسب با وضعیت هر شرکت مورد توجه قرار گیرند.
حسابگران ایرسا با ارائه خدمات حسابداری، مالی و مالیاتی به شرکتها، میتواند در زمینه تشکیل و ساماندهی پرونده مالیاتی، اظهارنامه، حسابداری، سامانه مودیان، مالیات بر ارزش افزوده، بررسی ریسکهای مالیاتی و دفاع مالیاتی در کنار شرکتها باشد.
اگر وضعیت مالیاتی شرکت شما نامشخص است یا نمیدانید شرکت چه تکالیفی دارد، بررسی پرونده و وضعیت مالی شرکت پیش از رسیدگی مالیاتی میتواند از ایجاد بسیاری از مشکلات و هزینههای بعدی جلوگیری کند.
سوالات متداول درباره مالیات شرکت با مسئولیت محدود
مالیات شرکت با مسئولیت محدود چند درصد است؟
نرخ عمومی مالیات بر درآمد اشخاص حقوقی طبق ماده ۱۰۵ قانون مالیاتهای مستقیم ۲۵ درصد درآمد مشمول مالیات است. این نرخ بر درآمد مشمول مالیات اعمال میشود، نه کل فروش یا گردش حساب شرکت.
آیا شرکت با مسئولیت محدود باید اظهارنامه مالیاتی ارسال کند؟
بله. اشخاص حقوقی مطابق ماده ۱۱۰ قانون مالیاتهای مستقیم مکلف به ارائه اظهارنامه و صورتهای مالی در مهلت قانونی هستند.
آیا شرکت با مسئولیت محدود بدون فعالیت مالیات دارد؟
نداشتن فعالیت لزوماً به معنای حذف تمام تکالیف مالیاتی نیست. شرکت باید وضعیت واقعی عدم فعالیت خود را مستند کرده و تکالیف قانونی متناسب با شرایط خود را انجام دهد.
آیا گردش حساب شرکت همان درآمد مشمول مالیات است؟
خیر. گردش حساب میتواند شامل تراکنشهایی مانند وام، انتقال بین حسابها، دریافت مطالبات، ودیعه و موارد دیگر باشد. ماهیت هر تراکنش باید با اسناد و مدارک مشخص شود.
آیا شرکت تازه تأسیس هم تکالیف مالیاتی دارد؟
بله. تازه تأسیس بودن شرکت به معنی بیتکلیف بودن آن نیست و شرکت باید از ابتدای فعالیت، وضعیت مالیاتی و حسابداری خود را بهدرستی مدیریت کند.
آیا شرکت با مسئولیت محدود مشمول مالیات بر ارزش افزوده است؟
مشمولیت مالیات بر ارزش افزوده به نوع فعالیت، کالا یا خدمت و مقررات مربوط بستگی دارد و باید برای هر شرکت بهصورت جداگانه بررسی شود.
آیا شرکت با مسئولیت محدود باید در سامانه مودیان فعالیت کند؟
بسته به وضعیت شرکت و نوع فعالیت، ممکن است الزامات سامانه مودیان و صورتحساب الکترونیکی برای آن اعمال شود. وضعیت شرکت باید بر اساس مقررات جاری بررسی شود.
آیا مدیر شرکت با مسئولیت محدود مسئول مالیات شرکت است؟
در شرایط مقرر در ماده ۱۹۸ قانون مالیاتهای مستقیم، مدیران اشخاص حقوقی غیردولتی میتوانند نسبت به برخی مالیاتهای قطعیشده دوران مدیریت، همراه با شخص حقوقی مسئولیت تضامنی داشته باشند.
آیا حسابگران ایرسا امور مالیاتی شرکت با مسئولیت محدود را انجام میدهد؟
بله. حسابگران ایرسا خدماتی مانند تشکیل و ساماندهی پرونده مالیاتی، حسابداری، اظهارنامه، سامانه مودیان، مالیات بر ارزش افزوده، بررسی ریسکهای مالیاتی و خدمات دفاع مالیاتی را ارائه میکند.
برای کاهش مالیات شرکت چه کاری باید انجام داد؟
کاهش مالیات باید از مسیر قانونی انجام شود؛ از جمله ثبت صحیح هزینههای قابل قبول، نگهداری اسناد معتبر، استفاده صحیح از معافیتها و مشوقهای قانونی و تنظیم دقیق اظهارنامه. هدف، کاهش قانونی مالیات و جلوگیری از جرائم است، نه پنهان کردن درآمد یا معاملات.