در بسیاری از شرکتها، مشکل اصلی سیستم مالی این نیست که حسابدار ندارند یا از نرمافزار حسابداری استفاده نمیکنند؛ مشکل این است که سیستم مالی با رشد و تغییرات کسبوکار بهروزرسانی نشده است.
ممکن است شرکت طی چند سال از یک مجموعه کوچک به سازمانی با چندین واحد، شعبه، انبار، حساب بانکی، مشتری، تأمینکننده و حجم بالای معاملات تبدیل شده باشد، اما همچنان فرآیندهای مالی آن بر اساس ساختاری قدیمی اجرا شود.
نتیجه چنین شرایطی معمولاً مواردی مانند:
- مغایرت حسابها
- تأخیر در تهیه گزارشهای مالی
- نبود اطلاعات دقیق از نقدینگی
- مشخص نبودن وضعیت مطالبات
- اختلاف بین انبار و حسابداری
- اشتباه در ثبت اسناد
- ضعف کنترلهای داخلی
- دوبارهکاری کارکنان
- وابستگی زیاد به افراد
- مشکلات در انجام تکالیف مالیاتی
- عدم هماهنگی واحد مالی با سایر بخشهای شرکت
است.
در چنین شرایطی، صرفاً استخدام نیروی جدید یا تغییر نرمافزار حسابداری الزاماً مشکل را حل نمیکند.
راهکار اصولی، بررسی و عارضهیابی سیستم مالی، شناسایی نقاط ضعف، بهروزرسانی ساختار مالی و تدوین فرآیندهای مالی و مالیاتی متناسب با وضعیت فعلی شرکت است.
در این مقاله بهصورت جامع بررسی میکنیم که بروزرسانی سیستم مالی چیست، عارضهیابی مالی چگونه انجام میشود، فرآیندهای مالی و مالیاتی چگونه تدوین میشوند و چرا این اقدامات میتوانند نقش مهمی در افزایش شفافیت و کنترل مالی شرکت داشته باشند.
بروزرسانی سیستم مالی چیست؟
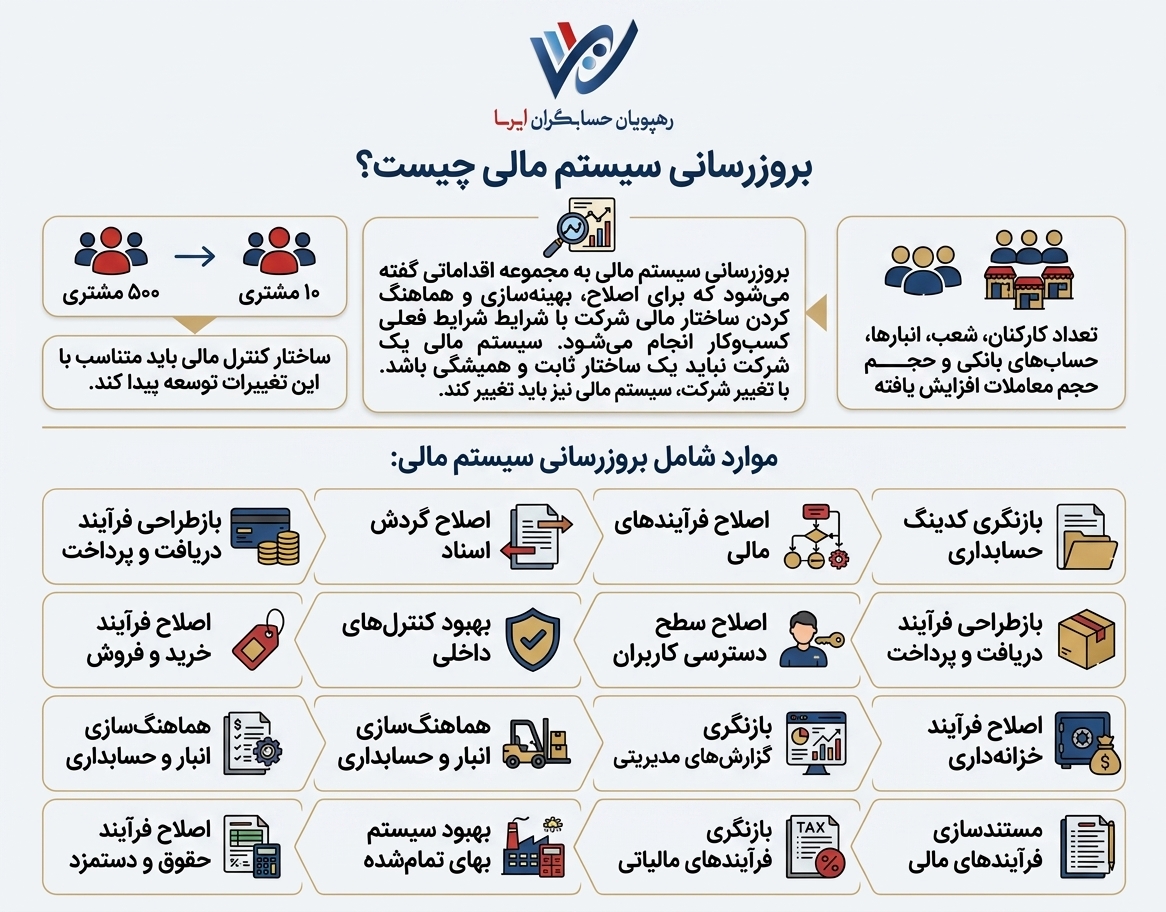
بروزرسانی سیستم مالی به مجموعه اقداماتی گفته میشود که برای اصلاح، بهینهسازی و هماهنگ کردن ساختار مالی شرکت با شرایط فعلی کسبوکار انجام میشود.
سیستم مالی یک شرکت نباید یک ساختار ثابت و همیشگی باشد.
با تغییر شرکت، سیستم مالی نیز باید تغییر کند.
برای مثال اگر یک شرکت از ۱۰ مشتری به ۵۰۰ مشتری رسیده باشد، روش مدیریت حسابهای دریافتنی آن نمیتواند همچنان مانند گذشته باشد.
یا اگر تعداد کارکنان، شعب، انبارها، حسابهای بانکی و حجم معاملات افزایش پیدا کرده است، ساختار کنترل مالی نیز باید متناسب با این تغییرات توسعه پیدا کند.
بروزرسانی سیستم مالی میتواند شامل موارد زیر باشد:
- بازنگری کدینگ حسابداری
- اصلاح فرآیندهای مالی
- اصلاح گردش اسناد
- بازطراحی فرآیند دریافت و پرداخت
- اصلاح فرآیند خرید و فروش
- بهبود کنترلهای داخلی
- اصلاح سطح دسترسی کاربران
- بازنگری گزارشهای مدیریتی
- اصلاح فرآیند خزانهداری
- هماهنگسازی انبار و حسابداری
- اصلاح فرآیند حقوق و دستمزد
- بهبود سیستم بهای تمامشده
- بازنگری فرآیندهای مالیاتی
- مستندسازی فرآیندهای مالی

چرا سیستم مالی شرکتها نیاز به بروزرسانی پیدا میکند؟
دلایل مختلفی میتواند باعث شود یک سیستم مالی قدیمی دیگر پاسخگوی نیاز شرکت نباشد.
رشد کسبوکار
افزایش فروش، مشتریان، کارکنان، محصولات یا شعب باعث افزایش پیچیدگی عملیات مالی میشود.
تغییر ساختار سازمانی
ممکن است شرکت واحدهای جدیدی ایجاد کند یا مسئولیتهای مالی بین بخشهای مختلف تقسیم شوند.
تغییر نرمافزار
گاهی شرکت نرمافزار حسابداری خود را تغییر میدهد و نیاز به بازطراحی فرآیندهای مالی دارد.
افزایش حجم معاملات
سیستمی که برای ۱۰۰ فاکتور در ماه مناسب بوده، ممکن است برای چند هزار فاکتور مناسب نباشد.
مشکلات مالیاتی
تغییر قوانین و الزامات مالیاتی نیز میتواند شرکت را مجبور به بازنگری فرآیندهای مالی خود کند.
وابستگی به افراد
اگر بخش زیادی از دانش مالی فقط در اختیار یک حسابدار یا مدیر مالی باشد، سیستم مالی آسیبپذیر خواهد بود.

عارضهیابی مالی چیست؟
عارضهیابی مالی فرآیندی برای شناسایی مشکلات، نقاط ضعف، ریسکها و ناکارآمدیهای موجود در سیستم مالی یک شرکت است.
در عارضهیابی، هدف صرفاً پیدا کردن اشتباهات حسابداری نیست.
بلکه باید مشخص شود:
مشکل از کجاست؟
چرا ایجاد شده است؟
چه اثری بر اطلاعات مالی شرکت دارد؟
چه فرآیندی باید اصلاح شود؟
چگونه میتوان از تکرار آن جلوگیری کرد؟
برای مثال فرض کنید مانده حساب یک مشتری با واقعیت مطابقت ندارد.
ممکن است علت:
- ثبت ناقص دریافت
- اشتباه در صدور فاکتور
- ثبت اشتباه چک
- عدم ثبت برگشت از فروش
- خطای کاربر
- ضعف فرآیند تأیید اسناد
باشد.
بنابراین عارضهیابی فقط اصلاح عدد نهایی نیست؛ بلکه علت ایجاد مشکل را نیز بررسی میکند.

تفاوت عارضهیابی مالی با حسابرسی چیست؟
این دو مفهوم ممکن است شبیه به نظر برسند اما هدف یکسانی ندارند.
حسابرسی معمولاً با هدف بررسی و اظهارنظر درباره صورتهای مالی و رعایت الزامات و استانداردهای مربوط انجام میشود.
اما در عارضهیابی مالی تمرکز بیشتر بر شناسایی مشکلات اجرایی و سیستمی و ارائه راهکار برای اصلاح آنها است.
برای مثال در عارضهیابی میتوان بررسی کرد:
- چرا اسناد با تأخیر ثبت میشوند؟
- چرا مغایرت بانکی زیاد است؟
- چرا گزارش مدیریت دیر آماده میشود؟
- چرا مطالبات شرکت بهموقع وصول نمیشود؟
- چرا اطلاعات انبار و حسابداری اختلاف دارد؟
- چرا فرآیند پرداخت کنترل کافی ندارد؟
- چرا اطلاعات مالیاتی با اطلاعات حسابداری هماهنگ نیست؟
بنابراین عارضهیابی میتواند مکمل اقدامات کنترلی و حسابرسی باشد.

مهمترین نشانههای وجود مشکل در سیستم مالی
اگر چند مورد از نشانههای زیر در شرکت وجود دارد، احتمالاً سیستم مالی نیازمند بررسی و عارضهیابی است:
- تهیه گزارشهای مالی زمان زیادی میبرد.
- مانده حساب مشتریان قابل اعتماد نیست.
- مغایرت بانکی بهصورت مستمر وجود دارد.
- موجودی انبار با حسابداری تطبیق ندارد.
- وضعیت واقعی بدهیها مشخص نیست.
- مدیر برای دریافت گزارش باید منتظر حسابدار بماند.
- اسناد مالی ناقص هستند.
- فرآیند تأیید پرداخت مشخص نیست.
- چند نفر اطلاعات یکسان را مجدداً وارد میکنند.
- سطح دسترسی کاربران کنترل نمیشود.
- فرآیندهای مالی مستند نیستند.
- شرکت به یک فرد خاص وابستگی زیادی دارد.
- انجام امور مالیاتی با عجله و در آخرین روزها انجام میشود.
- اطلاعات مالی و مالیاتی با یکدیگر هماهنگ نیستند.
مراحل عارضهیابی سیستم مالی
۱. بررسی ساختار سازمانی
ابتدا باید مشخص شود ساختار سازمان چگونه است.
مواردی مانند:
- واحد مالی
- فروش
- خرید
- انبار
- منابع انسانی
- مدیریت
- تولید
- خزانه
بررسی میشوند.
هدف این است که مسیر گردش اطلاعات مالی مشخص شود.
۲. بررسی فرآیندهای موجود
در این مرحله فرآیندهای واقعی شرکت بررسی میشوند.
برای مثال فرآیند خرید:
درخواست خرید → تأیید → سفارش → دریافت کالا → فاکتور → ثبت حسابداری → پرداخت
یا فرآیند فروش:
سفارش مشتری → صدور فاکتور → تحویل کالا → ثبت مطالبات → دریافت وجه → تسویه
اگر این فرآیندها مشخص نباشند، احتمال خطا افزایش پیدا میکند.
۳. بررسی کدینگ حسابداری
کدینگ حسابداری باید متناسب با فعالیت شرکت باشد.
در عارضهیابی باید بررسی شود:
- حسابهای کل
- حسابهای معین
- تفصیلیها
- مراکز هزینه
- پروژهها
- حسابهای بانکی
- مشتریان
- تأمینکنندگان
به شکل مناسبی تعریف شدهاند یا خیر.
۴. بررسی اسناد حسابداری
در این مرحله نمونهای از اسناد بررسی میشوند.
مواردی مانند:
- کامل بودن مستندات
- شرح سند
- تاریخ
- حسابهای بدهکار و بستانکار
- پیوستها
- تأییدیهها
- ارتباط سند با عملیات واقعی
بررسی میشوند.
۵. بررسی خزانه و نقدینگی
یکی از مهمترین بخشهای عارضهیابی، بررسی خزانه است.
مواردی مانند:
- حسابهای بانکی
- صندوق
- چکهای دریافتی
- چکهای پرداختی
- دریافتها
- پرداختها
- تعهدات مالی
بررسی میشوند.
مغایرتگیری بانکی در عارضهیابی
گاهی شرکت تصور میکند مانده حساب بانکی مشخص است، اما اطلاعات نرمافزار با صورتحساب بانک تفاوت دارد.
در عارضهیابی باید مشخص شود:
- علت مغایرت چیست؟
- چه تراکنشهایی ثبت نشدهاند؟
- آیا چکهای در راه وجود دارند؟
- آیا کارمزدها ثبت شدهاند؟
- آیا برداشت یا واریزی بدون ثبت وجود دارد؟
مغایرتگیری منظم یکی از پایههای کنترل مالی است.
بررسی حسابهای دریافتنی
در عارضهیابی مالی باید وضعیت مطالبات شرکت بررسی شود.
برای هر مشتری بهتر است مشخص باشد:
- مبلغ فاکتور
- مبلغ دریافتشده
- مانده بدهی
- تاریخ سررسید
- چکهای دریافتی
- مطالبات معوق
وجود گزارش دقیق مطالبات به مدیریت کمک میکند برنامه وصول بهتری داشته باشد.
بررسی حسابهای پرداختنی
در طرف دیگر، بدهی شرکت به تأمینکنندگان نیز باید بررسی شود.
باید مشخص باشد:
- بدهی هر تأمینکننده
- تاریخ سررسید
- مبلغ پرداختشده
- چکهای صادرشده
- بدهی معوق
این اطلاعات برای مدیریت نقدینگی اهمیت زیادی دارند.
بررسی سیستم انبار
در شرکتهای بازرگانی و تولیدی، انبار ارتباط مستقیمی با سیستم مالی دارد.
باید بررسی شود:
- موجودی واقعی کالا
- موجودی ثبتشده
- ورود کالا
- خروج کالا
- برگشت کالا
- ضایعات
- انتقال بین انبارها
با اطلاعات حسابداری هماهنگ هستند یا خیر.
بررسی سیستم فروش و خرید
فرآیندهای خرید و فروش باید با حسابداری ارتباط مشخصی داشته باشند.
برای مثال در فروش باید مشخص باشد:
سفارش → فاکتور → خروج کالا → ثبت مطالبات → دریافت
در خرید نیز:
درخواست → خرید → دریافت کالا → ثبت فاکتور → ایجاد بدهی → پرداخت
وجود فرآیند مشخص، احتمال ثبتهای ناقص و دوبارهکاری را کاهش میدهد.
تدوین فرآیندهای مالی چیست؟
پس از شناسایی مشکلات، مرحله بعدی تدوین فرآیندهای مالی است.
تدوین فرآیند یعنی مشخص کردن اینکه هر فعالیت مالی:
- چگونه انجام شود؟
- چه کسی انجام دهد؟
- چه کسی تأیید کند؟
- چه سندی ایجاد شود؟
- اطلاعات به کدام واحد منتقل شود؟
- چه کنترلی انجام شود؟
- نتیجه چگونه ثبت و گزارش شود؟
فرآیند مالی استاندارد چه اجزایی دارد؟
هر فرآیند مالی بهتر است حداقل شامل موارد زیر باشد:
| بخش | توضیح |
|---|---|
| عنوان فرآیند | نام عملیات |
| هدف | دلیل ایجاد فرآیند |
| مسئول | فرد یا واحد مسئول |
| ورودی | اطلاعات مورد نیاز |
| مراحل اجرا | گردش کار |
| کنترلها | نقاط کنترل |
| خروجی | نتیجه فرآیند |
| اسناد | مدارک مرتبط |
| تأییدکننده | مقام مجاز |
| سیستم | نرمافزار مورد استفاده |
این ساختار باعث میشود فرآیندهای مالی قابل آموزش، اجرا و کنترل باشند.
مهمترین فرآیندهای مالی که باید تدوین شوند
فرآیند خرید
میتواند شامل:
درخواست خرید → تأیید → انتخاب تأمینکننده → خرید → دریافت کالا → کنترل فاکتور → ثبت حسابداری → پرداخت
باشد.
فرآیند فروش
شامل:
دریافت سفارش → بررسی اعتبار مشتری → صدور فاکتور → تحویل کالا یا خدمت → ثبت حسابداری → وصول مطالبات
است.
فرآیند دریافت
باید مشخص شود:
- دریافت وجه چگونه ثبت شود؟
- چه کسی مسئول دریافت است؟
- رسید چگونه صادر شود؟
- دریافت چک چگونه ثبت شود؟
- وصول چک چگونه کنترل شود؟
فرآیند پرداخت
فرآیند پرداخت باید دارای کنترلهای مشخص باشد.
برای مثال:
درخواست پرداخت → بررسی اسناد → تأیید → صدور دستور پرداخت → پرداخت → ثبت حسابداری
تدوین فرآیندهای مالیاتی
یکی از بخشهای بسیار مهم این پروژه، تدوین فرآیندهای مالیاتی است.
هدف این است که امور مالیاتی از یک فعالیت مقطعی و دقیقه نودی به یک فرآیند مستمر تبدیل شود.
فرآیندهای مالیاتی میتوانند شامل:
- جمعآوری اطلاعات معاملات
- کنترل اسناد خرید و فروش
- بررسی صورتحسابها
- کنترل اطلاعات سامانه مؤدیان
- تهیه اطلاعات اظهارنامه
- کنترل مالیات و عوارض
- پیگیری ابلاغیهها
- کنترل مهلتهای قانونی
- نگهداری مستندات
- تهیه گزارشهای مورد نیاز
باشند.
ارتباط سیستم مالی با سامانه مؤدیان
امروزه فرآیندهای مالی شرکتها باید با الزامات سامانه مؤدیان و صورتحسابهای الکترونیکی هماهنگ باشند.
بنابراین در زمان طراحی سیستم مالی باید مشخص شود:
- مسئول صدور صورتحساب چه کسی است؟
- اطلاعات چگونه کنترل میشوند؟
- چه کسی صورتحسابها را بررسی میکند؟
- مغایرتها چگونه پیگیری میشوند؟
- مستندات چگونه نگهداری میشوند؟
این موضوع باید متناسب با قوانین و الزامات جاری زمان اجرای پروژه بررسی شود.
تدوین تقویم مالی و مالیاتی
یکی از ابزارهای کاربردی برای جلوگیری از فراموشی تکالیف، تهیه تقویم مالی و مالیاتی است.
در این تقویم میتوان مواردی مانند:
- موعدهای ارسال اطلاعات
- تکالیف مالیاتی
- تهیه گزارشهای دورهای
- بستن حسابها
- کنترل بانک
- کنترل انبار
- تهیه گزارش مدیریت
را مشخص کرد.
هدف این است که انجام امور مالی و مالیاتی به روزهای پایانی موکول نشود.
مستندسازی فرآیندهای مالی
فرآیندهایی که فقط در ذهن کارکنان قرار دارند، ریسک بالایی دارند.
فرض کنید تنها حسابدار شرکت میداند:
- چگونه اسناد را ثبت کند.
- چگونه مغایرت بانک را بگیرد.
- چگونه گزارش مطالبات را تهیه کند.
- چگونه اطلاعات مالیاتی را آماده کند.
در صورت خروج این فرد، شرکت ممکن است با مشکل جدی مواجه شود.
مستندسازی باعث میشود دانش مالی سازمان به یک فرد خاص وابسته نباشد.
کنترل داخلی و فرآیندهای مالی
یکی از اهداف مهم تدوین فرآیندهای مالی، ایجاد کنترل داخلی است.
کنترل داخلی میتواند شامل:
- تفکیک وظایف
- محدود کردن دسترسی کاربران
- تأیید پرداختها
- کنترل اسناد
- کنترل موجودی
- مغایرتگیری
- کنترل چکها
- تأیید فاکتورها
باشد.
تفکیک وظایف مالی
بهتر است وظایف حساس بین افراد مختلف تقسیم شوند.
برای مثال:
| فعالیت | واحد مسئول |
|---|---|
| ثبت سفارش | فروش |
| تأیید خرید | مدیریت |
| دریافت کالا | انبار |
| ثبت سند | حسابداری |
| پرداخت | خزانه |
| کنترل | مدیریت مالی |
این ساختار میتواند احتمال خطا و سوءاستفاده را کاهش دهد.
بروزرسانی کدینگ حسابداری
گاهی مشکل سیستم مالی از کدینگ نامناسب ناشی میشود.
برای مثال اگر شرکت پروژههای مختلف دارد، اما تمام هزینهها در یک حساب کلی ثبت میشوند، مدیریت نمیتواند سود و هزینه هر پروژه را بهصورت دقیق بررسی کند.
در چنین شرایطی ممکن است نیاز باشد:
- حسابهای جدید تعریف شوند.
- تفصیلیها اصلاح شوند.
- مراکز هزینه ایجاد شوند.
- پروژهها تعریف شوند.
- ساختار گزارشگیری بازطراحی شود.
بروزرسانی گزارشهای مدیریتی
یکی از اهداف مهم بروزرسانی سیستم مالی، تولید گزارشهایی است که واقعاً برای مدیریت کاربرد داشته باشند.
گزارشهای مدیریتی میتوانند شامل:
- فروش
- سودآوری
- هزینهها
- مطالبات
- بدهیها
- نقدینگی
- موجودی کالا
- عملکرد شعب
- عملکرد پروژهها
- بهای تمامشده
باشند.
سیستم مالی و تصمیمگیری مدیریت
مدیریت نمیتواند صرفاً با تکیه بر مانده حساب بانک تصمیم بگیرد.
ممکن است موجودی بانک مناسب باشد، اما شرکت:
- مطالبات زیادی داشته باشد.
- بدهیهای سنگین داشته باشد.
- چکهای زیادی در آینده سررسید شوند.
- هزینههای بزرگی در پیش داشته باشد.
بنابراین سیستم مالی باید تصویری واقعی از وضعیت مالی و نقدینگی آینده شرکت ارائه کند.
بروزرسانی سیستم مالی چه زمانی ضروری است؟
اگر شرکت شما یکی از شرایط زیر را دارد، بررسی سیستم مالی میتواند ضروری باشد:
- رشد سریع کسبوکار
- افزایش تعداد کارکنان
- افزایش حجم معاملات
- راهاندازی شعب جدید
- تغییر نرمافزار حسابداری
- ایجاد خطوط تولید جدید
- افزایش تعداد انبارها
- افزایش مشکلات مالیاتی
- تغییر ساختار سازمانی
- تغییر مدیر مالی
- افزایش مغایرتها
- تأخیر در گزارشدهی
مراحل کامل پروژه بروزرسانی و عارضهیابی سیستم مالی
یک پروژه حرفهای را میتوان به این شکل اجرا کرد:
مرحله ۱: شناخت کسبوکار
بررسی فعالیت، ساختار سازمانی و مدل درآمدی شرکت.
مرحله ۲: بررسی سیستم موجود
بررسی نرمافزار، حسابها، اسناد و فرآیندها.
مرحله ۳: عارضهیابی
شناسایی مشکلات و ریشه آنها.
مرحله ۴: تهیه گزارش عارضهیابی
اولویتبندی مشکلات بر اساس میزان اهمیت و ریسک.
مرحله ۵: طراحی سیستم مطلوب
تعیین ساختار مناسب برای وضعیت آینده شرکت.
مرحله ۶: تدوین فرآیندهای مالی
مستندسازی فرآیندهای خرید، فروش، دریافت، پرداخت، خزانه و سایر عملیات.
مرحله ۷: تدوین فرآیندهای مالیاتی
طراحی گردش کار مناسب برای تکالیف و کنترلهای مالیاتی.
مرحله ۸: اجرای اصلاحات
اصلاح کدینگ، نرمافزار، دسترسیها و فرآیندها.
مرحله ۹: آموزش کارکنان
آموزش کاربران بر اساس فرآیندهای جدید.
مرحله ۱۰: کنترل و پایش
بررسی عملکرد سیستم پس از اجرا و اصلاح ایرادات باقیمانده.
خروجی پروژه عارضهیابی و بروزرسانی سیستم مالی چیست؟
در یک پروژه حرفهای، خروجی فقط یک گزارش کلی نیست.
میتوان خروجیهایی مانند موارد زیر داشت:
- گزارش وضعیت موجود
- فهرست مشکلات مالی
- اولویتبندی ریسکها
- ساختار پیشنهادی حسابداری
- فرآیندهای مالی مستند
- فرآیندهای مالیاتی
- ماتریس مسئولیتها
- دستورالعملهای مالی
- پیشنهاد اصلاح نرمافزار
- ساختار کنترل داخلی
- گزارشهای مدیریتی پیشنهادی
- برنامه اجرایی اصلاحات
مزایای عارضهیابی و بروزرسانی سیستم مالی
افزایش شفافیت مالی
اطلاعات مالی منظمتر و قابل اتکاتر میشوند.
کاهش خطا
فرآیندهای مشخص و کنترلهای مناسب احتمال اشتباه را کاهش میدهند.
کاهش دوبارهکاری
مسئولیتها و مسیر گردش اطلاعات مشخص میشوند.
کنترل بهتر نقدینگی
دریافتها، پرداختها و تعهدات مالی بهتر مدیریت میشوند.
کاهش ریسک مالیاتی
فرآیندهای مالیاتی منظمتر و قابل کنترلتر میشوند.
کاهش وابستگی به افراد
دانش مالی از طریق مستندسازی در سازمان باقی میماند.
افزایش کیفیت گزارشهای مدیریتی
مدیریت به اطلاعات دقیقتر و سریعتر دسترسی خواهد داشت.
اشتباهات رایج در اصلاح سیستم مالی
فقط نرمافزار را تغییر دادن
تغییر نرمافزار بدون اصلاح فرآیندها ممکن است مشکل اصلی را حل نکند.
اصلاح اعداد بدون بررسی علت
اگر فقط مغایرت اصلاح شود ولی علت ایجاد آن مشخص نشود، احتمال تکرار مشکل وجود دارد.
نادیده گرفتن واحدهای غیرمالی
بخش زیادی از اطلاعات مالی از فروش، خرید، انبار، منابع انسانی و تولید وارد سیستم میشود.
عدم مستندسازی
اگر فرآیند جدید مستند نشود، احتمال بازگشت به روش قبلی زیاد است.
بیتوجهی به مالیات
سیستم مالی باید از ابتدا با الزامات مالیاتی مرتبط با فعالیت شرکت هماهنگ شود.
خدمات بروزرسانی سیستم مالی، عارضهیابی و تدوین فرآیندهای مالی و مالیاتی حسابگران ایرسا
خدمات تخصصی حسابگران ایرسا در این حوزه میتواند با بررسی وضعیت واقعی شرکت آغاز شود و سپس بر اساس مشکلات شناساییشده، برنامه اصلاح و بهینهسازی سیستم مالی تدوین شود.
این خدمات میتواند شامل موارد زیر باشد:
- بررسی وضعیت موجود سیستم مالی
- عارضهیابی فرآیندهای مالی
- بررسی کدینگ حسابداری
- بررسی گردش اسناد
- بررسی حسابهای بانکی
- مغایرتگیری
- بررسی حسابهای دریافتنی
- بررسی حسابهای پرداختنی
- بررسی فرآیند خرید
- بررسی فرآیند فروش
- بررسی انبار
- بررسی خزانهداری
- بررسی حقوق و دستمزد
- بررسی داراییهای ثابت
- بررسی بهای تمامشده
- بررسی کنترلهای داخلی
- بازطراحی فرآیندهای مالی
- تدوین دستورالعملهای مالی
- تدوین فرآیندهای مالیاتی
- طراحی کنترلهای مالیاتی
- بازنگری سطح دسترسی کاربران
- اصلاح ساختار کدینگ
- بهینهسازی نرمافزار مالی
- طراحی گزارشهای مدیریتی
- آموزش کارکنان
- پایش و پشتیبانی سیستم پس از اجرا
هدف این خدمات، صرفاً اصلاح چند سند یا مغایرت نیست؛ بلکه ایجاد یک ساختار مالی منظم، استاندارد، قابل کنترل و متناسب با نیازهای واقعی کسبوکار است.
چکلیست عارضهیابی و بروزرسانی سیستم مالی
| حوزه | موارد بررسی |
|---|---|
| حسابداری | ثبت و کنترل اسناد |
| کدینگ | ساختار حسابها و تفصیلیها |
| بانک | مغایرتگیری |
| خزانه | دریافت و پرداخت |
| صندوق | کنترل موجودی |
| مشتریان | مطالبات |
| تأمینکنندگان | بدهیها |
| خرید | گردش فرآیند خرید |
| فروش | گردش فرآیند فروش |
| انبار | کنترل موجودی |
| حقوق | ثبت حقوق و دستمزد |
| دارایی | کنترل دارایی ثابت |
| تولید | هزینههای تولید |
| بهای تمامشده | محاسبه هزینه محصولات |
| مالیات | تکالیف و کنترلهای مالیاتی |
| کنترل داخلی | تفکیک وظایف |
| نرمافزار | تنظیمات و دسترسیها |
| گزارشدهی | گزارشهای مدیریتی |
| مستندسازی | دستورالعملها و فرآیندها |
سوالات متداول
عارضهیابی مالی چیست؟
عارضهیابی مالی فرآیندی برای شناسایی مشکلات، نقاط ضعف، ریسکها و ناکارآمدیهای سیستم مالی و پیدا کردن علت اصلی آنهاست.
آیا عارضهیابی مالی فقط برای شرکتهایی است که مشکل دارند؟
خیر. حتی شرکتهایی که مشکل جدی ندارند میتوانند برای شناسایی ریسکهای پنهان و بهبود کنترلهای مالی، سیستم خود را عارضهیابی کنند.
بروزرسانی سیستم مالی شامل چه مواردی است؟
بروزرسانی میتواند شامل اصلاح فرآیندهای مالی، کدینگ حسابداری، کنترلهای داخلی، گزارشهای مدیریتی، خزانه، انبار، سطح دسترسی و فرآیندهای مالیاتی باشد.
آیا برای بروزرسانی سیستم مالی حتماً باید نرمافزار حسابداری را عوض کرد؟
خیر. در بسیاری از موارد مشکل اصلی مربوط به فرآیند، کدینگ، کنترل یا نحوه استفاده از نرمافزار است و میتوان بدون تعویض نرمافزار، سیستم را اصلاح کرد.
تدوین فرآیند مالی چه فایدهای دارد؟
باعث میشود مشخص شود هر فعالیت مالی چگونه، توسط چه کسی، با چه مدارکی و تحت چه کنترلهایی انجام شود.
فرآیندهای مالیاتی چرا باید مستند شوند؟
مستندسازی باعث میشود تکالیف مالیاتی وابسته به حافظه یا تجربه یک فرد نباشند و مسئولیتها، کنترلها و زمانبندی آنها مشخص شود.
آیا تدوین فرآیندهای مالی شامل فرآیند خرید و فروش هم میشود؟
بله. فرآیندهای خرید و فروش از مهمترین فرآیندهای اثرگذار بر اطلاعات مالی شرکت هستند و باید ارتباط آنها با انبار، خزانه و حسابداری مشخص باشد.
عارضهیابی سیستم مالی چقدر زمان میبرد؟
مدت زمان به اندازه شرکت، تعداد فرآیندها، حجم معاملات، تعداد شعب، وضعیت سیستم موجود و میزان پیچیدگی عملیات بستگی دارد.
هزینه عارضهیابی و بروزرسانی سیستم مالی چقدر است؟
هزینه پروژه به حجم کار و وضعیت شرکت بستگی دارد و معمولاً پس از بررسی اولیه و تعیین محدوده خدمات مشخص میشود.
آیا بعد از عارضهیابی، اجرای اصلاحات هم انجام میشود؟
بله. در صورت توافق میتوان علاوه بر شناسایی مشکلات، مرحله اصلاح، تدوین فرآیندها، تنظیم سیستم، آموزش کارکنان و پایش اجرای فرآیندهای جدید را نیز انجام داد.
جمعبندی
بروزرسانی سیستم مالی، عارضهیابی و تدوین فرآیندهای مالی و مالیاتی سه اقدام مکمل برای ایجاد یک سیستم مالی کارآمد در سازمان هستند.
عارضهیابی کمک میکند مشکلات و ریشه آنها شناسایی شوند؛ بروزرسانی سیستم مالی، ساختار موجود را با نیازهای فعلی شرکت هماهنگ میکند و تدوین فرآیندها باعث میشود فعالیتهای مالی و مالیاتی بر اساس دستورالعملها و مسئولیتهای مشخص انجام شوند.
یک سیستم مالی مناسب باید بتواند اطلاعات مربوط به خرید، فروش، انبار، دریافت، پرداخت، بانک، صندوق، مشتریان، تأمینکنندگان، حقوق، داراییها، تولید، بهای تمامشده و امور مالیاتی را به شکل هماهنگ مدیریت کند.
هدف نهایی نیز صرفاً ثبت سند حسابداری نیست؛ بلکه ایجاد سیستمی است که بتواند اطلاعات دقیق، بهموقع و قابل اتکا برای مدیریت تولید کند.
اگر شرکت شما با رشد کسبوکار، افزایش حجم معاملات، تغییر ساختار سازمانی، مغایرتهای مالی، ضعف کنترل داخلی، مشکلات گزارشدهی یا پیچیدگی امور مالیاتی مواجه شده است، پیش از اینکه مشکلات کوچک به ریسکهای بزرگ تبدیل شوند، عارضهیابی و بازطراحی سیستم مالی میتواند یک اقدام پیشگیرانه و مؤثر باشد.