حسابرسی داخلی جهت بررسی ریسکهای مالی و مالیاتی و ارائه راهکار یکی از خدمات تخصصی و کاربردی برای شرکتهایی است که میخواهند پیش از ایجاد خسارت مالی، جریمههای مالیاتی، مغایرتهای حسابداری یا مشکلات مدیریتی، نقاط ضعف موجود در سیستم مالی خود را شناسایی و اصلاح کنند.
بسیاری از مشکلات مالیاتی و مالی شرکتها صرفاً به دلیل اشتباه در محاسبه مالیات ایجاد نمیشوند؛ بلکه ریشه آنها ممکن است در فرآیند فروش، خرید، ثبت اسناد حسابداری، کنترل قراردادها، پرداختها، دریافتها، انبار، حقوق و دستمزد، داراییهای ثابت، سامانه مؤدیان یا حتی ضعف کنترلهای داخلی باشد.
به همین دلیل، حسابرسی داخلی میتواند قبل از رسیدگی نهایی حسابرس مستقل یا سازمان امور مالیاتی، تصویری روشن از ریسکهای مالی و مالیاتی شرکت ارائه کند.
در یک حسابرسی داخلی اثربخش، هدف فقط پیدا کردن اشتباه نیست؛ بلکه باید مشخص شود:
- ریسک دقیقاً کجاست؟
- علت ایجاد آن چیست؟
- چه پیامد مالی یا مالیاتی دارد؟
- چه کنترلی برای جلوگیری از آن وجود دارد؟
- آیا کنترل فعلی مؤثر است؟
- چه اقدامی باید انجام شود؟
- مسئول اجرای اصلاحات چه کسی است؟
- اصلاحات تا چه زمانی باید انجام شوند؟
استانداردهای جهانی حسابرسی داخلی نیز بر رویکرد مبتنی بر ریسک، ارزیابی حاکمیت، مدیریت ریسک و کنترلها و ارائه توصیه و برنامه اقدام برای یافتههای حسابرسی تأکید دارند.

حسابرسی داخلی چیست؟
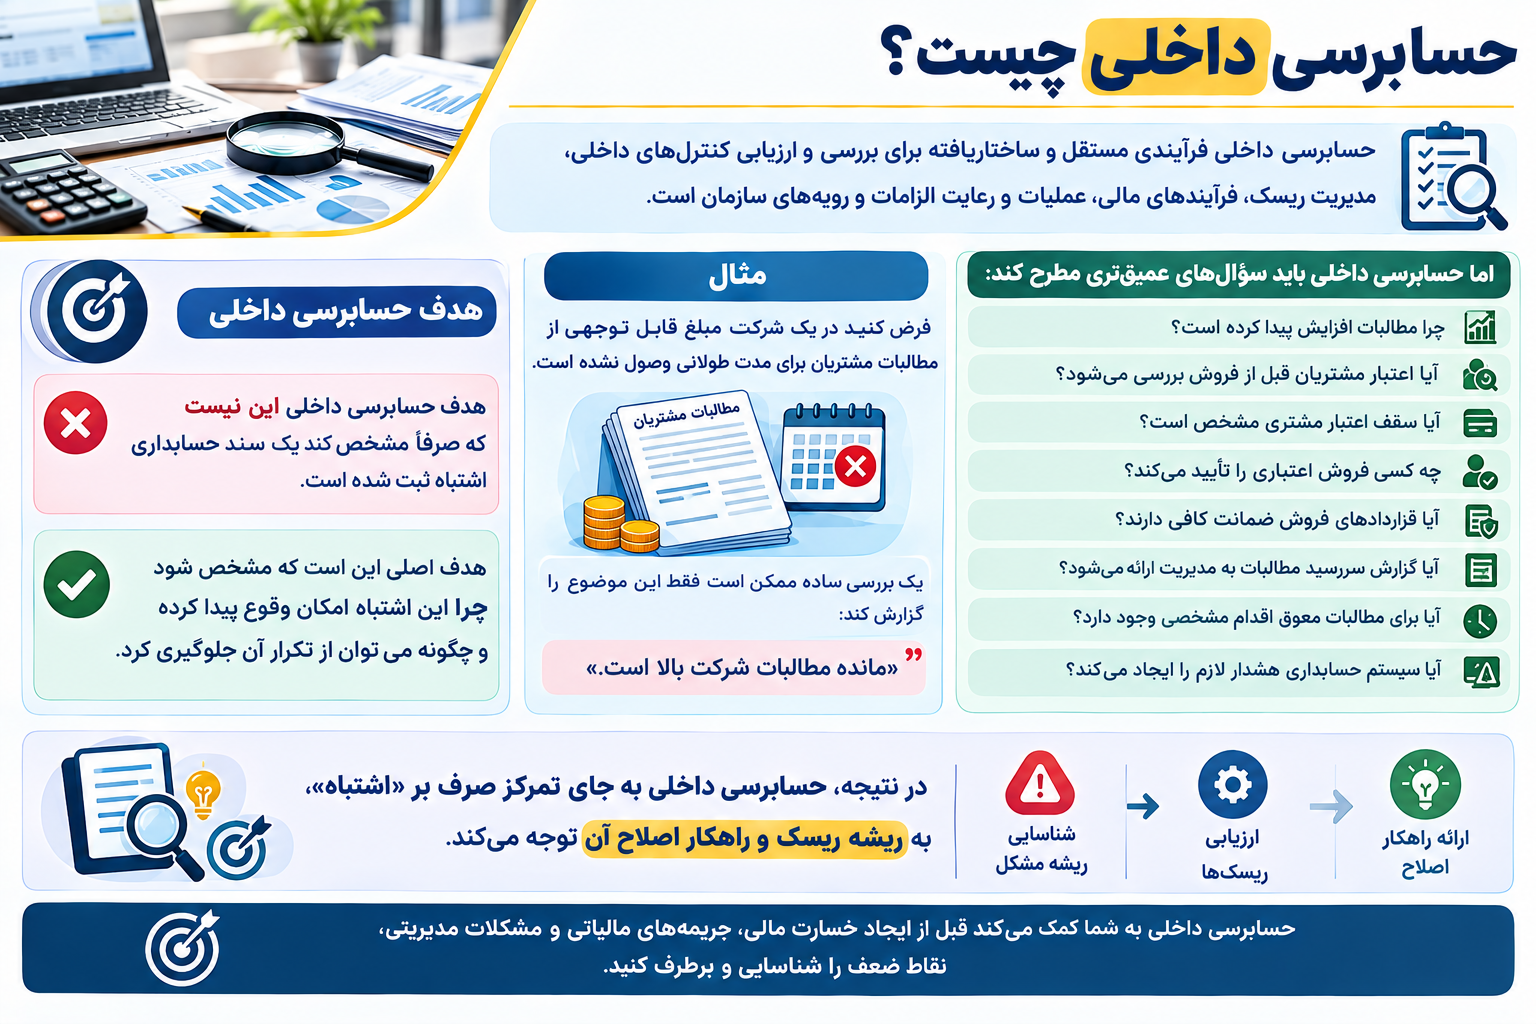
حسابرسی داخلی فرآیندی مستقل و ساختاریافته برای بررسی و ارزیابی کنترلهای داخلی، مدیریت ریسک، فرآیندهای مالی، عملیات و رعایت الزامات و رویههای سازمان است.
هدف حسابرسی داخلی این نیست که صرفاً مشخص کند یک سند حسابداری اشتباه ثبت شده است.
هدف اصلی این است که مشخص شود چرا این اشتباه امکان وقوع پیدا کرده و چگونه میتوان از تکرار آن جلوگیری کرد.
برای مثال، فرض کنید در یک شرکت مبلغ قابل توجهی از مطالبات مشتریان برای مدت طولانی وصول نشده است.
یک بررسی ساده ممکن است فقط این موضوع را گزارش کند:
«مانده مطالبات شرکت بالا است.»
اما حسابرسی داخلی باید سؤالهای عمیقتری مطرح کند:
- چرا مطالبات افزایش پیدا کرده است؟
- آیا اعتبار مشتریان قبل از فروش بررسی میشود؟
- آیا سقف اعتبار مشتری مشخص است؟
- چه کسی فروش اعتباری را تأیید میکند؟
- آیا قراردادهای فروش ضمانت کافی دارند؟
- آیا گزارش سررسید مطالبات به مدیریت ارائه میشود؟
- آیا برای مطالبات معوق اقدام مشخصی وجود دارد؟
- آیا سیستم حسابداری هشدار لازم را ایجاد میکند؟
در نتیجه، حسابرسی داخلی به جای تمرکز صرف بر «اشتباه»، به ریشه ریسک و راهکار اصلاح آن توجه میکند.
حسابرسی داخلی ریسکمحور چیست؟
در حسابرسی داخلی ریسکمحور، منابع حسابرسی ابتدا به حوزههایی اختصاص پیدا میکنند که احتمال وقوع یا اثر مالی و عملیاتی ریسک در آنها بیشتر است.
راهنمای ریسکمحور IIA نیز بر ایجاد برنامه حسابرسی مبتنی بر ارزیابی ریسک و تمرکز منابع محدود حسابرسی بر مهمترین موضوعات سازمان تأکید دارد.
بهعنوان مثال، در یک شرکت ممکن است مهمترین ریسکها شامل موارد زیر باشند:
- ریسک مالیاتی
- ریسک نقدینگی
- ریسک مطالبات مشکوکالوصول
- ریسک ثبت نادرست فروش
- ریسک خریدهای بدون مستندات کافی
- ریسک تقلب
- ریسک مغایرت بانکی
- ریسک موجودی کالا
- ریسک قراردادها
- ریسک عدم انطباق با تکالیف مالیاتی
بنابراین حسابرسی داخلی قرار نیست همه قسمتهای سازمان را با یک شدت بررسی کند.
ابتدا ریسکها شناسایی و اولویتبندی میشوند و سپس برنامه حسابرسی بر اساس اهمیت آنها تنظیم میشود.

چرا بررسی ریسکهای مالی و مالیاتی اهمیت دارد؟
ریسکهای مالی و مالیاتی میتوانند در طول زمان بهصورت تدریجی ایجاد شوند و زمانی شناسایی شوند که اصلاح آنها دشوار و پرهزینه شده است.
برای مثال:
یک اشتباه کوچک در ثبت فروش
↓
عدم تطابق فروش با اطلاعات مالیاتی
↓
مغایرت در گزارشها
↓
ایجاد اختلاف در رسیدگی مالیاتی
↓
تحمیل هزینه و زمان برای شرکت
ممکن است با یک کنترل ساده در فرآیند فروش از ابتدا قابل پیشگیری باشد.
بنابراین حسابرسی داخلی میتواند نقش یک سیستم هشدار زودهنگام را برای مدیریت ایفا کند.
مهمترین ریسکهای مالی که در حسابرسی داخلی بررسی میشوند
۱. ریسک نقدینگی
یکی از مهمترین ریسکهای مالی شرکتها، کمبود نقدینگی است.
ممکن است شرکتی روی کاغذ سودده باشد اما به دلیل عدم وصول مطالبات، توان پرداخت بدهیهای خود را نداشته باشد.
در حسابرسی داخلی میتوان موارد زیر را بررسی کرد:
- جریان ورود و خروج وجه نقد
- مانده حسابهای بانکی
- سررسید بدهیها
- سررسید مطالبات
- چکهای دریافتی
- چکهای پرداختی
- تسهیلات بانکی
- تعهدات کوتاهمدت
- پیشبینی جریان نقدی
۲. ریسک مطالبات
افزایش مطالبات میتواند سرمایه در گردش شرکت را تحت فشار قرار دهد.
در بررسی داخلی باید مشخص شود:
- چه میزان از مطالبات جاری است؟
- چه میزان معوق شده؟
- کدام مشتریان بیشترین بدهی را دارند؟
- آیا سقف اعتبار مشتریان مشخص است؟
- فرآیند پیگیری مطالبات چگونه است؟
- چه کسی فروش اعتباری را تأیید میکند؟
۳. ریسک پرداختهای غیرمجاز
یکی دیگر از ریسکهای مهم، پرداختهایی است که بدون تأیید مناسب انجام میشوند.
کنترل داخلی باید مشخص کند:
- چه کسی درخواست پرداخت را ثبت میکند؟
- چه کسی آن را تأیید میکند؟
- چه کسی پرداخت را انجام میدهد؟
- آیا وظایف تفکیک شدهاند؟
- آیا اسناد پرداخت کامل هستند؟
- آیا پرداختهای تکراری کنترل میشوند؟
تفکیک وظایف یکی از کنترلهای مهم برای کاهش ریسک اشتباه و سوءاستفاده مالی است.
۴. ریسک تقلب مالی
حسابرسی داخلی میتواند نشانههای احتمالی تقلب را نیز بررسی کند.
برای مثال:
- پرداختهای تکراری
- فروشهای غیرعادی
- تخفیفهای خارج از رویه
- پرداخت به حسابهای شخصی
- خرید از تأمینکنندگان غیرمتعارف
- تغییرات غیرعادی در مانده حسابها
- اسناد ناقص
- ثبتهای دستی غیرمعمول
- معاملات با اشخاص مرتبط
البته شناسایی یک نشانه به معنی اثبات تقلب نیست و هر مورد باید با شواهد و رسیدگی مناسب بررسی شود.
۵. ریسک موجودی کالا
در شرکتهای تولیدی و بازرگانی، موجودی کالا بخش مهمی از دارایی شرکت است.
در حسابرسی داخلی میتوان موارد زیر را بررسی کرد:
- تطبیق موجودی فیزیکی با سیستم
- ورود و خروج کالا
- کالاهای راکد
- کالاهای ضایعاتی
- کسری و اضافی انبار
- دسترسی به انبار
- کنترل حوالهها
- قیمتگذاری موجودی
- ارتباط سیستم انبار با حسابداری
عدم کنترل موجودی میتواند هم ریسک مالی و هم ریسک مالیاتی ایجاد کند.
۶. ریسک داراییهای ثابت
داراییهای ثابت نیز باید از نظر وجود، مالکیت، ثبت حسابداری و استهلاک بررسی شوند.
مواردی مانند:
- خرید دارایی
- فروش دارایی
- انتقال دارایی
- استهلاک
- داراییهای بلااستفاده
- داراییهای ثبتنشده
- داراییهای ثبتشده ولی فاقد وجود واقعی
میتوانند در فرآیند حسابرسی داخلی مورد بررسی قرار گیرند.

مهمترین ریسکهای مالیاتی شرکتها
بخش مهمی از حسابرسی داخلی میتواند به بررسی ریسکهای مالیاتی اختصاص داشته باشد.
هدف این بخش، شناسایی نقاط آسیبپذیر شرکت قبل از تبدیل شدن آنها به اختلاف یا هزینه مالیاتی است.
۱. ریسک ثبت نادرست درآمد و فروش
یکی از مهمترین حوزههای مالیاتی، درآمد و فروش شرکت است.
باید بررسی شود که:
- تمام فروشها در حسابداری ثبت شدهاند؟
- فروش ثبتشده با سیستم فروش مطابقت دارد؟
- اطلاعات فروش با صورتحسابهای الکترونیکی همخوان است؟
- برگشت از فروش بهدرستی ثبت شده است؟
- تخفیفات مستند هستند؟
- فروشهای نسیه و نقدی بهدرستی تفکیک شدهاند؟
قانون پایانههای فروشگاهی و سامانه مؤدیان، صدور و ثبت صورتحساب الکترونیکی و تبادل اطلاعات معاملات از طریق سامانه را در چارچوب مقررات مربوط قرار داده است.
بنابراین کنترل ارتباط میان سیستم فروش، حسابداری و سامانه مؤدیان میتواند یکی از محورهای مهم حسابرسی داخلی مالیاتی باشد.
۲. ریسک سامانه مؤدیان
با توجه به اهمیت صورتحسابهای الکترونیکی، یکی از حوزههای مهم حسابرسی داخلی، بررسی فرآیند مربوط به سامانه مؤدیان است.
در این بررسی میتوان موارد زیر را کنترل کرد:
- وضعیت عضویت و کارپوشه
- فرآیند صدور صورتحساب
- اطلاعات خریدار
- اطلاعات فروشنده
- مبالغ صورتحساب
- مالیات و عوارض
- صورتحسابهای برگشتی
- صورتحسابهای اصلاحی
- صورتحسابهای ابطالی
- صورتحسابهای خرید
- وضعیت پذیرش یا رد صورتحسابها
- مغایرت اطلاعات سامانه با حسابداری
در قانون پایانههای فروشگاهی، برای صورتحسابهای الکترونیکی و فرآیند پذیرش یا عدم پذیرش صورتحساب در کارپوشه نیز الزامات مشخصی وجود دارد.
بنابراین کنترل سامانه مؤدیان نباید به یک کار صرفاً اجرایی محدود شود؛ بلکه باید بخشی از کنترل داخلی مالیاتی شرکت باشد.
۳. ریسک مالیات بر ارزش افزوده
یکی دیگر از حوزههای مهم، بررسی مالیات بر ارزش افزوده است.
در حسابرسی داخلی میتوان موارد زیر را بررسی کرد:
- فروش مشمول
- فروش معاف
- خریدهای مشمول
- اعتبار مالیاتی خرید
- مالیات و عوارض فروش
- مالیات و عوارض خرید
- برگشت از خرید و فروش
- صورتحسابهای الکترونیکی
- مانده مالیات و عوارض
- مغایرت حسابداری و اطلاعات سامانه
این بررسی کمک میکند اختلافات احتمالی قبل از رسیدگی مالیاتی شناسایی شوند.
۴. ریسک هزینههای غیرقابل قبول مالیاتی
ثبت هزینه در حسابداری الزاماً به معنی پذیرش قطعی آن در محاسبات مالیاتی نیست.
بنابراین یکی از اقدامات مهم در حسابرسی داخلی، بررسی هزینهها از منظر:
- مستندات
- ارتباط با فعالیت شرکت
- نحوه ثبت
- قرارداد
- فاکتور
- پرداخت
- اسناد پشتیبان
- الزامات قانونی
است.
برای مثال اگر یک هزینه فاقد مدارک کافی باشد، ممکن است شرکت در زمان رسیدگی مالیاتی با مشکل مواجه شود.
۵. ریسک حقوق و دستمزد
حقوق و دستمزد نیز یکی از حوزههای حساس مالی و مالیاتی است.
در حسابرسی داخلی میتوان تطبیق میان:
قرارداد کارکنان → سیستم حقوق → لیست بیمه → مالیات حقوق → پرداخت بانکی → حسابداری
را بررسی کرد.
اختلاف میان این اطلاعات میتواند نشانه وجود خطا در فرآیند حقوق و دستمزد باشد.
۶. ریسک معاملات با اشخاص مرتبط
معاملات با اشخاص وابسته یا مرتبط باید با دقت بیشتری کنترل شوند.
حسابرسی داخلی میتواند بررسی کند:
- طرف معامله چه شخصی است؟
- رابطه او با شرکت چیست؟
- معامله چگونه تصویب شده؟
- قیمتگذاری چگونه انجام شده؟
- اسناد معامله کامل است؟
- نحوه ثبت حسابداری صحیح است؟
- افشای لازم انجام شده است؟
۷. ریسک قراردادها
بسیاری از ریسکهای مالیاتی از خود حسابداری شروع نمیشوند؛ بلکه از قرارداد شروع میشوند.
در بررسی قراردادها میتوان مواردی مانند:
- مبلغ قرارداد
- نحوه پرداخت
- مالیات
- ارزش افزوده
- کسورات
- تضمینها
- جریمهها
- تعهدات طرفین
- شرایط فسخ
- نحوه صدور صورتحساب
را بررسی کرد.
به همین دلیل حسابرسی داخلی باید در شرکتهای بزرگ با فرآیند قراردادها نیز ارتباط داشته باشد.

فرآیند حسابرسی داخلی ریسکهای مالی و مالیاتی
یک فرآیند اصولی میتواند شامل مراحل زیر باشد:
مرحله اول: شناخت کسبوکار
ابتدا فعالیت، ساختار سازمانی، سیستم مالی و فرآیندهای شرکت بررسی میشود.
مرحله دوم: شناسایی ریسکها
ریسکهای مالی، مالیاتی، عملیاتی و کنترلی شناسایی میشوند.
مرحله سوم: ارزیابی ریسک
ریسکها بر اساس احتمال وقوع و میزان اثرگذاری بررسی میشوند.
مرحله چهارم: تعیین حوزههای پرریسک
مهمترین حوزهها برای رسیدگی مشخص میشوند.
مرحله پنجم: بررسی کنترلهای داخلی
مشخص میشود برای هر ریسک چه کنترلی وجود دارد.
مرحله ششم: آزمون کنترلها
بررسی میشود کنترلهای طراحیشده واقعاً اجرا میشوند یا خیر.
مرحله هفتم: رسیدگی به اسناد و معاملات
نمونههای مناسب از معاملات و اسناد مورد بررسی قرار میگیرند.
مرحله هشتم: شناسایی مغایرتها
اختلافات، خطاها و نقاط ضعف شناسایی میشوند.
مرحله نهم: تحلیل ریشهای مشکل
صرفاً اعلام «خطا» کافی نیست؛ علت ایجاد آن باید مشخص شود.
مرحله دهم: ارائه راهکار
برای هر یافته، راهکار اجرایی پیشنهاد میشود.
مرحله یازدهم: پیگیری اصلاحات
پس از ارائه گزارش، اجرای راهکارها باید پیگیری شود.
این رویکرد با استانداردهای جدید حسابرسی داخلی نیز همخوانی دارد؛ استانداردهای IIA بر برنامهریزی مؤثر، اجرای رسیدگی، ارتباط نتایج و پیگیری برنامههای اقدام تأکید میکنند.
خروجی حسابرسی داخلی چیست؟
یکی از تفاوتهای مهم حسابرسی داخلی حرفهای با یک بررسی ساده حسابداری، نوع خروجی نهایی است.
گزارش حسابرسی داخلی میتواند شامل موارد زیر باشد:
| بخش گزارش | توضیح |
|---|---|
| یافته حسابرسی | مشکل یا نقطه ضعف شناساییشده |
| ریسک | پیامد احتمالی مشکل |
| علت | دلیل ایجاد مشکل |
| شواهد | مستندات و نمونههای بررسیشده |
| اثر مالی | برآورد اثر احتمالی در صورت امکان |
| اثر مالیاتی | پیامد احتمالی مالیاتی |
| سطح ریسک | اهمیت نسبی موضوع |
| راهکار | اقدام پیشنهادی |
| مسئول اجرا | واحد مسئول اصلاح |
| مهلت اجرا | زمان پیشنهادی |
| وضعیت پیگیری | انجامشده یا در حال اجرا |
این نوع گزارش برای مدیریت بسیار کاربردیتر از فهرستی از اشتباهات حسابداری است.
نمونهای از گزارش ریسک مالیاتی
فرض کنید در بررسی داخلی مشخص شود که بخشی از فروش شرکت در سیستم فروش ثبت شده اما اطلاعات آن با اطلاعات سامانه مؤدیان مطابقت ندارد.
گزارش میتواند به شکل زیر تنظیم شود:
یافته:
عدم تطابق بخشی از اطلاعات فروش میان سیستم حسابداری و سامانه مؤدیان.
ریسک:
احتمال ایجاد مغایرت در گزارشهای مالی و مالیاتی.
علت احتمالی:
عدم کنترل نهایی اطلاعات قبل از ارسال صورتحساب.
راهکار:
ایجاد کنترل تطبیقی روزانه یا دورهای میان فروش ثبتشده در نرمافزار حسابداری و صورتحسابهای ارسالشده.
مسئول:
واحد مالی / مالیاتی.
اولویت:
بالا.
اقدام اصلاحی:
ایجاد گزارش مغایرت و تعیین فرآیند تأیید قبل از بستهشدن دوره مالیاتی.
این دقیقاً همان جایی است که حسابرسی داخلی از «کشف مشکل» به ارائه راهکار مدیریتی تبدیل میشود.
ماتریس ریسک مالی و مالیاتی چیست؟
یکی از ابزارهای مفید در حسابرسی داخلی، ماتریس ریسک است.
در این ماتریس، ریسکها بر اساس احتمال و اثر بررسی میشوند.
| حوزه | ریسک | احتمال | اثر | اولویت |
|---|---|---|---|---|
| فروش | ثبت ناقص فروش | متوسط | بالا | بالا |
| سامانه مؤدیان | مغایرت اطلاعات | متوسط | بالا | بالا |
| بانک | مغایرت بانکی | بالا | متوسط | بالا |
| مطالبات | عدم وصول | بالا | بالا | خیلی بالا |
| انبار | کسری موجودی | متوسط | بالا | بالا |
| حقوق | مغایرت لیستها | متوسط | متوسط | متوسط |
| خرید | اسناد ناقص | متوسط | بالا | بالا |
| قراردادها | شروط مالی نامناسب | متوسط | بالا | بالا |
این جدول میتواند با توجه به شرایط واقعی هر شرکت اختصاصیسازی شود.
تفاوت حسابرسی داخلی با حسابرسی مستقل
حسابرسی داخلی و حسابرسی مستقل اهداف و جایگاه یکسانی ندارند.
حسابرسی داخلی
تمرکز بیشتری بر:
- مدیریت ریسک
- کنترلهای داخلی
- فرآیندها
- شناسایی ضعفها
- پیشگیری
- بهبود عملکرد
- ارائه راهکار
دارد.
حسابرسی مستقل
تمرکز اصلی آن بر اظهارنظر نسبت به صورتهای مالی طبق چارچوب گزارشگری مالی و استانداردهای حسابرسی مربوط است.
بنابراین حسابرسی داخلی میتواند قبل از حسابرسی مستقل به شرکت کمک کند تا مشکلات سیستم مالی و کنترلهای داخلی خود را شناسایی و اصلاح کند.
تفاوت حسابرسی داخلی با حسابداری
حسابداری وظیفه ثبت و گزارش رویدادهای مالی را بر عهده دارد.
اما حسابرسی داخلی بررسی میکند که:
آیا فرآیند ثبت و گزارش مالی بهدرستی طراحی و اجرا میشود؟
برای مثال:
حسابدار فروش را ثبت میکند.
حسابرس داخلی بررسی میکند:
- آیا فروش واقعاً اتفاق افتاده است؟
- آیا سند فروش معتبر است؟
- آیا فرآیند تأیید فروش مناسب است؟
- آیا فروش در سیستمهای مرتبط ثبت شده؟
- آیا اطلاعات مالیاتی آن صحیح است؟
- آیا کنترل کافی برای جلوگیری از ثبت اشتباه وجود دارد؟
مزایای حسابرسی داخلی برای شرکتها
اجرای حسابرسی داخلی میتواند به شرکت در زمینههای مختلف کمک کند:
کاهش ریسک مالیاتی
با شناسایی زودهنگام مغایرتها و ضعفهای مالیاتی.
کاهش خطاهای حسابداری
با بررسی فرآیندهای ثبت و کنترل حسابها.
افزایش کنترل داخلی
با شناسایی نقاط ضعف و طراحی کنترلهای مناسب.
کاهش احتمال تقلب
با ایجاد کنترلهای پیشگیرانه و کشفکننده.
بهبود نقدینگی
از طریق بررسی مطالبات، بدهیها و جریان نقدی.
افزایش کیفیت گزارشهای مالی
با کنترل اطلاعات قبل از تهیه گزارشهای نهایی.
آمادگی بهتر برای رسیدگی مالیاتی
با شناسایی مشکلات احتمالی قبل از رسیدگی.
بهبود تصمیمگیری مدیریت
با ارائه گزارشهای تحلیلی و قابل استفاده.
حسابرسی داخلی برای چه شرکتهایی مناسب است؟
حسابرسی داخلی فقط برای شرکتهای بزرگ نیست.
این خدمت میتواند برای:
- شرکتهای تولیدی
- شرکتهای بازرگانی
- شرکتهای خدماتی
- شرکتهای پیمانکاری
- شرکتهای ساختمانی
- شرکتهای صادرات و واردات
- هلدینگها
- شرکتهای چندشعبهای
- فروشگاههای زنجیرهای
- شرکتهای در حال توسعه
مفید باشد.
حتی شرکتهای متوسطی که واحد حسابرسی داخلی مستقل ندارند میتوانند این فرآیند را بهصورت برونسپاریشده انجام دهند.
حسابرسی داخلی برونسپاریشده چیست؟
در بسیاری از شرکتها ایجاد یک واحد حسابرسی داخلی دائمی از نظر هزینه و منابع انسانی منطقی نیست.
در این شرایط میتوان خدمات حسابرسی داخلی را بهصورت برونسپاری دریافت کرد.
در این مدل، تیم متخصص خارج از سازمان:
- وضعیت شرکت را بررسی میکند.
- ریسکها را شناسایی میکند.
- حوزههای پرریسک را مشخص میکند.
- کنترلهای داخلی را ارزیابی میکند.
- اسناد و فرآیندهای مالی را بررسی میکند.
- ریسکهای مالیاتی را شناسایی میکند.
- گزارش مدیریتی ارائه میدهد.
- راهکارهای اصلاحی پیشنهاد میکند.
- اجرای اقدامات اصلاحی را پیگیری میکند.
این مدل میتواند برای شرکتهایی که تیم مالی دارند اما متخصص حسابرسی داخلی مستقل ندارند، کاربرد زیادی داشته باشد.
خدمات حسابرسی داخلی جهت بررسی ریسکهای مالی و مالیاتی در حسابگران ایرسا
حسابگران ایرسا میتواند خدمات بررسی و ارزیابی ریسکهای مالی و مالیاتی را متناسب با ساختار و فعالیت شرکت ارائه کند.
این خدمات میتواند شامل:
- بررسی سیستم مالی
- بررسی فرآیندهای حسابداری
- ارزیابی کنترلهای داخلی
- شناسایی ریسکهای مالی
- شناسایی ریسکهای مالیاتی
- بررسی فرآیند فروش
- بررسی فرآیند خرید
- بررسی حسابهای دریافتنی
- بررسی حسابهای پرداختنی
- بررسی بانک و صندوق
- بررسی موجودی کالا
- بررسی داراییهای ثابت
- بررسی حقوق و دستمزد
- بررسی قراردادها
- کنترل فرآیندهای مالیاتی
- بررسی فرآیند سامانه مؤدیان
- شناسایی مغایرتهای مالی
- بررسی مستندات هزینهها
- بررسی ریسکهای مرتبط با معاملات
- تهیه ماتریس ریسک
- ارائه گزارش مدیریتی
- ارائه راهکار اصلاحی
- اولویتبندی اقدامات
- پیگیری اجرای راهکارها
باشد.
هدف این خدمات صرفاً پیدا کردن خطا نیست؛ بلکه کمک به مدیریت برای شناخت ریسک، کنترل آن و ایجاد فرآیندهای پیشگیرانه است.
چرا حسابرسی داخلی باید قبل از ایجاد مشکل انجام شود؟
یکی از مهمترین مزایای حسابرسی داخلی، ماهیت پیشگیرانه آن است.
اگر یک مشکل مالیاتی پس از رسیدگی سازمان امور مالیاتی شناسایی شود، ممکن است شرکت مجبور شود زمان و منابع قابل توجهی برای بررسی و دفاع از پرونده اختصاص دهد.
اما اگر همان ضعف در یک حسابرسی داخلی دورهای شناسایی شود، مدیریت فرصت دارد:
مشکل را شناسایی → علت را پیدا → اصلاح کند → کنترل جدید ایجاد کند → از تکرار آن جلوگیری کند.
این رویکرد میتواند هزینه ناشی از خطاهای تکرارشونده را کاهش دهد.
برنامه پیشنهادی حسابرسی داخلی مالی و مالیاتی
برای یک شرکت متوسط، برنامه حسابرسی داخلی میتواند بهصورت دورهای تنظیم شود:
| دوره | حوزه بررسی |
|---|---|
| ماه اول | سیستم حسابداری و کنترلهای داخلی |
| ماه دوم | فروش و درآمد |
| ماه سوم | خرید و هزینهها |
| ماه چهارم | بانک، صندوق و نقدینگی |
| ماه پنجم | مطالبات و پرداختنیها |
| ماه ششم | موجودی کالا |
| ماه هفتم | حقوق و دستمزد |
| ماه هشتم | مالیات و ارزش افزوده |
| ماه نهم | سامانه مؤدیان و صورتحسابها |
| ماه دهم | قراردادها |
| ماه یازدهم | داراییهای ثابت |
| ماه دوازدهم | جمعبندی و ارزیابی ریسک سالانه |
این برنامه باید بر اساس اندازه، صنعت، ساختار و سطح ریسک واقعی هر شرکت تنظیم شود و الزاماً برای همه شرکتها یکسان نیست.
سوالات متداول درباره حسابرسی داخلی و بررسی ریسکهای مالی و مالیاتی
حسابرسی داخلی برای چه کاری انجام میشود؟
برای ارزیابی فرآیندهای مالی و عملیاتی، شناسایی ریسکها، بررسی کنترلهای داخلی و ارائه راهکار برای کاهش یا کنترل ریسکها انجام میشود.
آیا حسابرسی داخلی فقط اشتباهات حسابداری را پیدا میکند؟
خیر. حسابرسی داخلی میتواند ریسکهای مالی، مالیاتی، عملیاتی، کنترلی و فرآیندی را بررسی کند.
آیا حسابرسی داخلی میتواند ریسک مالیاتی را کاهش دهد؟
حسابرسی داخلی با شناسایی مغایرتها، ضعفهای کنترلی و نقاط آسیبپذیر میتواند به کاهش ریسک کمک کند؛ اما نمیتوان نتیجه آن را تضمینکننده حذف اختلاف یا جریمه مالیاتی دانست.
آیا سامانه مؤدیان در حسابرسی داخلی بررسی میشود؟
بله. در صورت وجود ریسک مرتبط، فرآیند صدور، ارسال، پذیرش، اصلاح و ابطال صورتحسابهای الکترونیکی و تطبیق آنها با سیستم مالی میتواند در دامنه حسابرسی داخلی قرار گیرد. قانون پایانههای فروشگاهی و سامانه مؤدیان، الزامات مشخصی برای صورتحساب الکترونیکی و تبادل اطلاعات تعیین کرده است.
آیا حسابرسی داخلی جایگزین حسابرسی مستقل است؟
خیر. این دو خدمت اهداف و مسئولیتهای متفاوتی دارند.
آیا شرکتهای کوچک هم به حسابرسی داخلی نیاز دارند؟
بله، اما دامنه حسابرسی باید متناسب با اندازه، پیچیدگی و سطح ریسک شرکت تعیین شود.
گزارش حسابرسی داخلی شامل چه مواردی است؟
گزارش میتواند شامل یافتهها، ریسک، علت، شواهد، پیامد احتمالی، سطح اهمیت، راهکار اصلاحی، مسئول اجرا و زمانبندی اصلاح باشد.
آیا حسابرسی داخلی میتواند تقلب را شناسایی کند؟
حسابرسی داخلی میتواند کنترلها و نشانههای ریسک تقلب را بررسی کند، اما شناسایی یک نشانه بهتنهایی به معنی اثبات وقوع تقلب نیست و بررسی تخصصی و مستندات لازم است.
بهترین زمان انجام حسابرسی داخلی چه زمانی است؟
بهتر است حسابرسی داخلی بهصورت دورهای و مستمر انجام شود، نه فقط زمانی که شرکت با مشکل مواجه شده است.
جمعبندی
حسابرسی داخلی جهت بررسی ریسکهای مالی و مالیاتی و ارائه راهکار یکی از ابزارهای مهم مدیریت برای شناخت نقاط ضعف سیستم مالی و پیشگیری از مشکلات آینده است.
در این فرآیند، هدف صرفاً پیدا کردن اشتباهات حسابداری نیست؛ بلکه باید مشخص شود چه ریسکهایی در شرکت وجود دارد، احتمال وقوع آنها چقدر است، چه اثری بر شرکت میگذارند و چه کنترلهایی برای کاهش آنها باید ایجاد شود.
از ریسک نقدینگی و مطالبات گرفته تا ریسک ثبت فروش، هزینهها، قراردادها، مالیات، ارزش افزوده و سامانه مؤدیان، هر یک میتوانند بخشی از برنامه حسابرسی داخلی باشند.
مهمتر از همه، خروجی حسابرسی داخلی باید یک فهرست ساده از ایرادات نباشد. گزارش حرفهای باید برای هر ریسک، علت، پیامد، سطح اهمیت و راهکار اجرایی ارائه کند و در صورت امکان، اجرای اقدامات اصلاحی نیز پیگیری شود.
به همین دلیل، حسابرسی داخلی را میتوان یکی از ابزارهای مهم برای حرکت از مدیریت واکنشی مشکلات مالی و مالیاتی به مدیریت پیشگیرانه ریسکها دانست.