حسابرسی مالی وفق ماده ۲۷۲
حسابرسی مالی وفق ماده ۲۷۲ قانون مالیاتهای مستقیم یکی از مهمترین تکالیف قانونی برخی از اشخاص حقیقی و حقوقی در ایران است. بر اساس این ماده، برخی مودیان مالیاتی بر اساس نوع فعالیت، حجم فعالیت یا شرایط خاص، مکلف هستند صورتهای مالی حسابرسیشده خود را توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران تهیه و همراه اظهارنامه مالیاتی یا در مهلت مقرر قانونی به سازمان امور مالیاتی ارائه کنند.
هدف از این فرآیند، افزایش قابلیت اتکای اطلاعات مالی، بررسی صورتهای مالی توسط حسابرس مستقل و فراهمکردن اطلاعات معتبرتر برای رسیدگیهای مالیاتی است.
در این مقاله بررسی میکنیم ماده ۲۷۲ چیست، چه اشخاصی مشمول حسابرسی هستند، مهلت ارائه گزارش حسابرسی چقدر است، چه تفاوتی میان حسابرسی مالی و حسابرسی مالیاتی وجود دارد، چه مدارکی برای حسابرسی لازم است و عدم انجام تکلیف ماده ۲۷۲ چه پیامدهایی دارد.
ماده ۲۷۲ قانون مالیاتهای مستقیم چیست؟
ماده ۲۷۲ قانون مالیاتهای مستقیم یکی از مواد مهم در حوزه ارتباط میان حسابرسی صورتهای مالی و نظام مالیاتی است.
مطابق این ماده، سازمان امور مالیاتی کشور مکلف است تا پایان دیماه هر سال گروههایی از اشخاص حقیقی و حقوقی را که بر اساس نوع فعالیت یا حجم فعالیت ملزم به ارائه صورتهای مالی حسابرسیشده هستند اعلام کند.
این صورتهای مالی باید توسط:
- سازمان حسابرسی
- یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران
حسابرسی شده باشند.
همچنین سازمان امور مالیاتی میتواند برخی اشخاص حقیقی یا حقوقی را بهصورت موردی مشمول این مقررات کند؛ در این حالت، شمول شخص باید طبق مقررات به وی ابلاغ شود.
بنابراین نمیتوان صرفاً بر اساس نوع شرکت یا عنوان حقوقی آن تعیین کرد که یک شرکت حتماً مشمول ماده ۲۷۲ است؛ بلکه باید اطلاعیهها و مقررات مربوط به سال مالی موردنظر نیز بررسی شود.

هدف از حسابرسی مالی ماده ۲۷۲ چیست؟
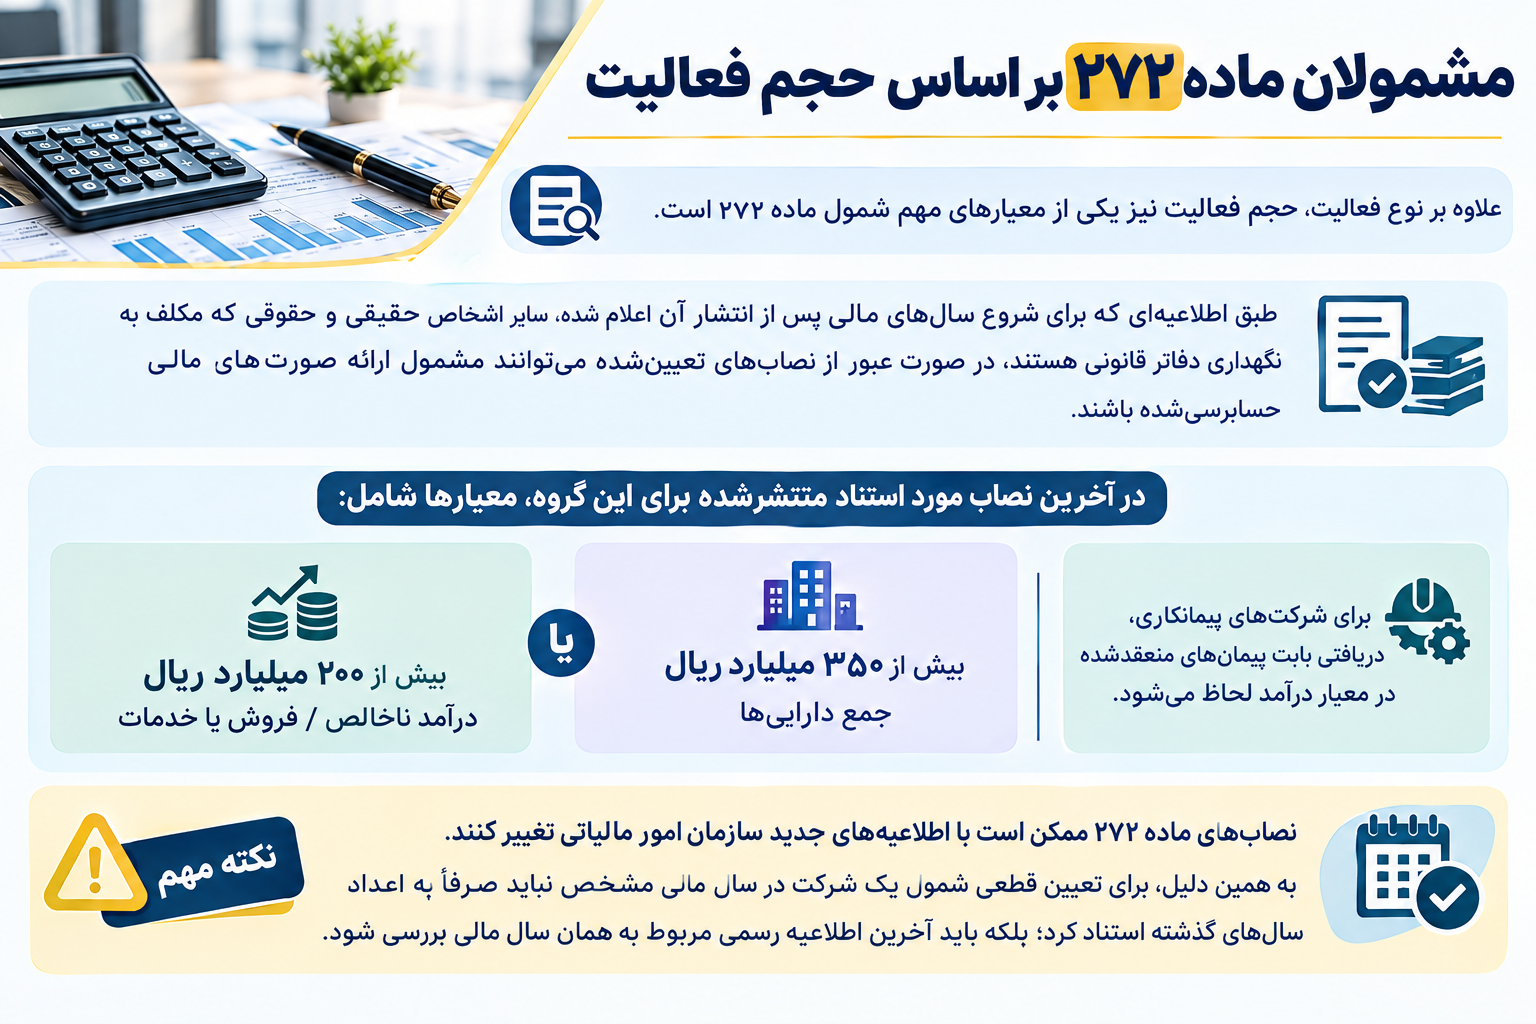
حسابرسی مالی در چارچوب ماده ۲۷۲ فقط یک الزام اداری نیست.
صورتهای مالی یک شرکت شامل اطلاعات مهمی درباره:
- داراییها
- بدهیها
- حقوق مالکانه
- درآمدها
- هزینهها
- سود و زیان
- جریانهای نقدی
است.
حسابرسی مستقل این اطلاعات را از منظر استانداردهای حسابرسی بررسی میکند تا استفادهکنندگان بتوانند با اتکای بیشتری از اطلاعات مالی استفاده کنند.
از طرف دیگر، صورتهای مالی حسابرسیشده میتوانند در فرآیند تشخیص درآمد مشمول مالیات مورد استفاده ادارات مالیاتی قرار گیرند. تبصره ۱ ماده ۲۷۲ نیز امکان استفاده و استناد ادارات مالیاتی به صورتهای مالی حسابرسیشده و مطالب گزارش حسابرسی و بازرسی قانونی را در چارچوب قانون پیشبینی کرده است.
چه کسانی مشمول ماده ۲۷۲ هستند؟
یکی از مهمترین پرسشهای مودیان این است که:
آیا شرکت من مشمول حسابرسی ماده ۲۷۲ است؟
پاسخ به شرایط قانونی و اطلاعیه مربوط به سال مالی بستگی دارد.
بهطور کلی، اشخاص مشمول را میتوان در چند گروه بررسی کرد.
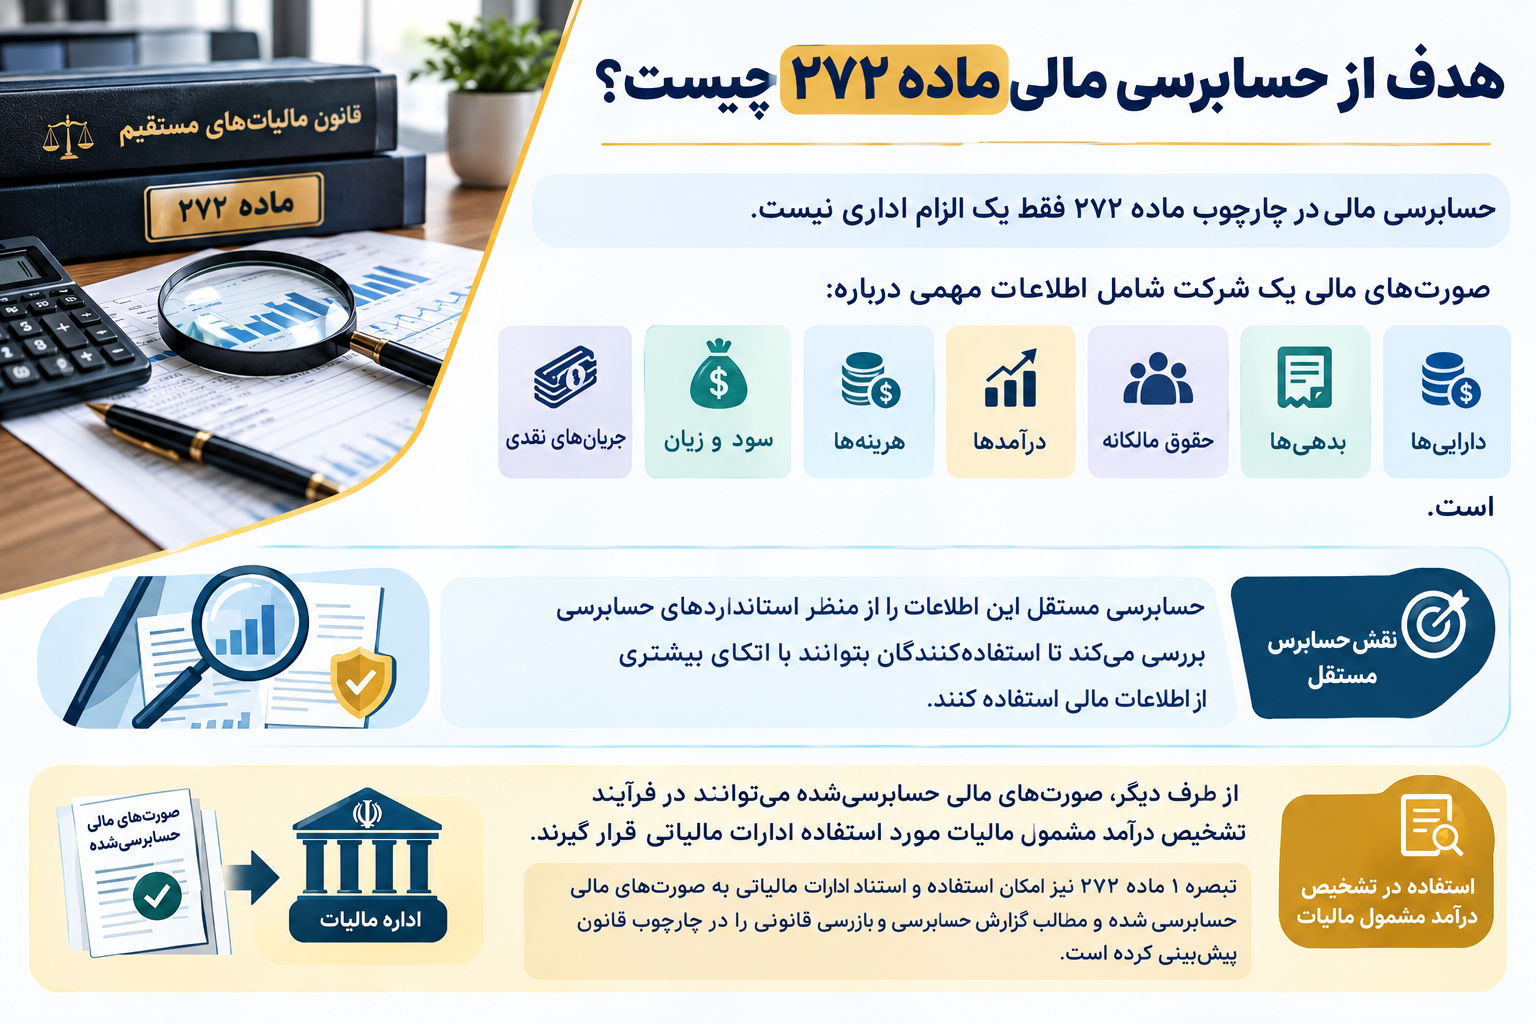
۱. شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس
شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس اوراق بهادار در گروه اشخاصی قرار دارند که مقررات حسابرسی درباره آنها اهمیت ویژهای دارد.
این موضوع در اطلاعیههای اجرای ماده ۲۷۲ نیز مورد تصریح قرار گرفته است.
۲. برخی شرکتها و مؤسسات موضوع اساسنامه سازمان حسابرسی
برخی شرکتها و مؤسسات موضوع بندهای مربوط در اساسنامه قانونی سازمان حسابرسی نیز در چارچوب مقررات ماده ۲۷۲ قرار میگیرند.
۳. شعب و دفاتر نمایندگی شرکتهای خارجی
شعب و دفاتر نمایندگی شرکتهای خارجی که طبق قانون مربوط در ایران ثبت شدهاند نیز در اطلاعیههای اجرای ماده ۲۷۲ در گروه اشخاص مشمول قرار گرفتهاند.
۴. شرکتهای سهامی عام و شرکتهای تابعه و وابسته
شرکتهای سهامی عام و شرکتهای تابعه و وابسته آنها نیز از جمله گروههایی هستند که در اطلاعیههای اجرای ماده ۲۷۲ به آنها اشاره شده است.
۵. شرکتهای سرمایهگذاری و هلدینگها
شرکتهای سرمایهگذاری و هلدینگها و شرکتهای تابعه و وابسته آنها نیز ممکن است بر اساس نوع فعالیت مشمول مقررات ارائه صورتهای مالی حسابرسیشده باشند.
۶. مؤسسات و نهادهای عمومی غیردولتی
برخی مؤسسات و نهادهای عمومی غیردولتی و شرکتها، سازمانها و مؤسسات تابعه و وابسته آنها نیز در گروههای اعلامشده قرار گرفتهاند.
مشمولان ماده ۲۷۲ بر اساس حجم فعالیت
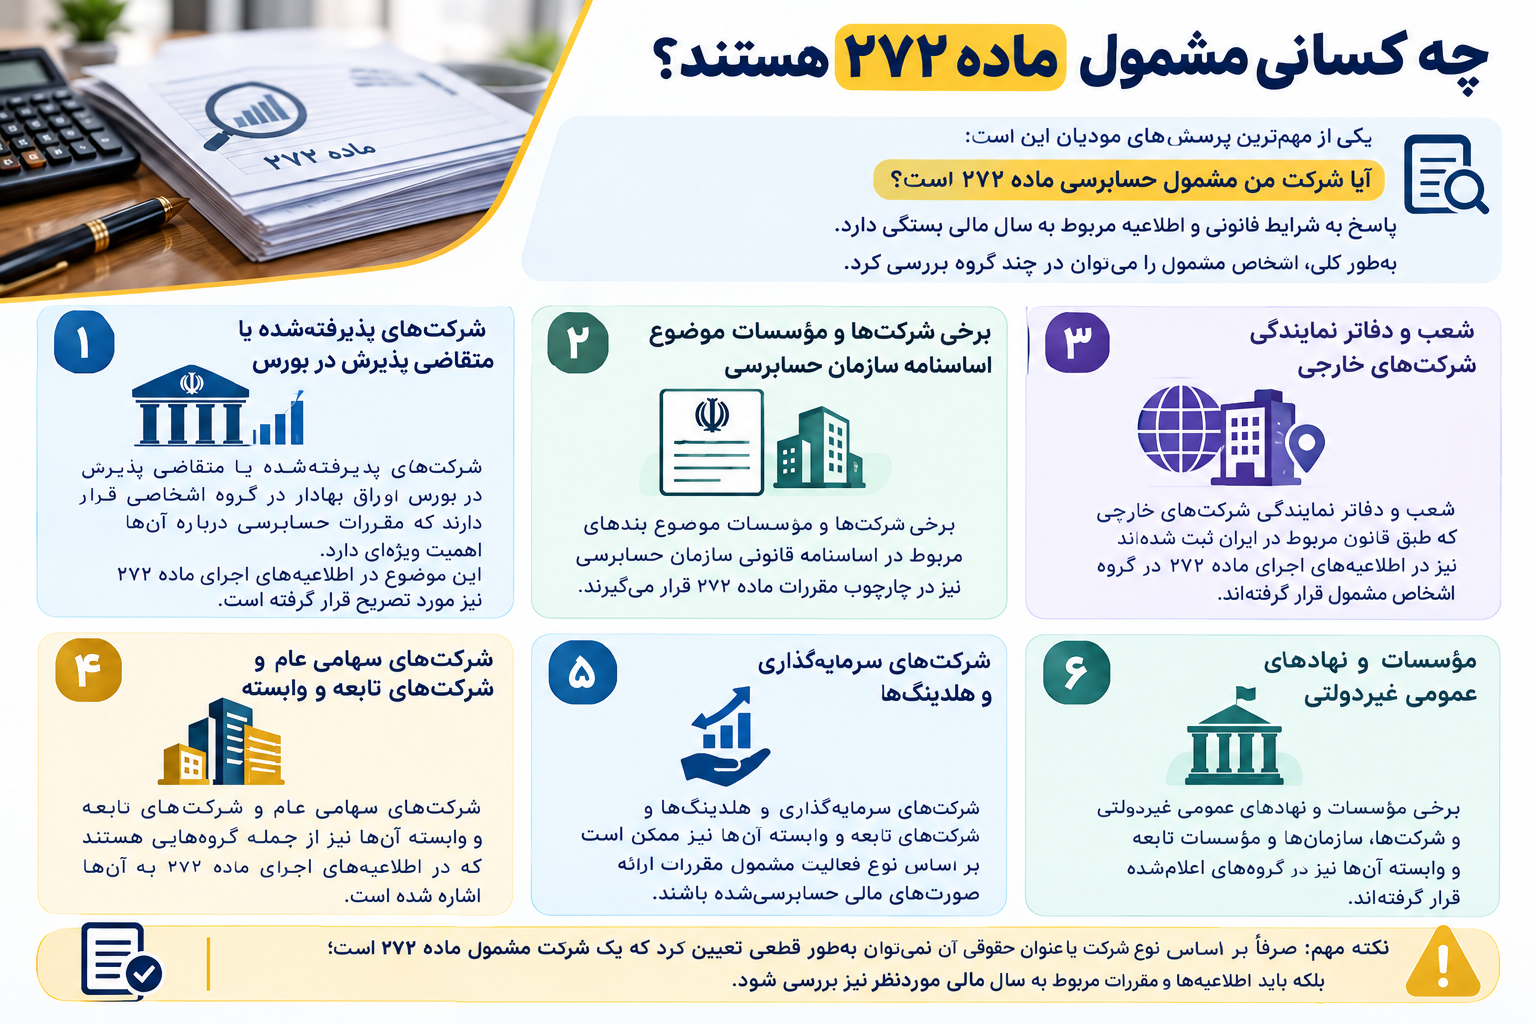
علاوه بر نوع فعالیت، حجم فعالیت نیز یکی از معیارهای مهم شمول ماده ۲۷۲ است.
طبق اطلاعیهای که برای شروع سالهای مالی پس از انتشار آن اعلام شده، سایر اشخاص حقیقی و حقوقی که مکلف به نگهداری دفاتر قانونی هستند، در صورت عبور از نصابهای تعیینشده میتوانند مشمول ارائه صورتهای مالی حسابرسیشده باشند.
در آخرین نصاب مورد استناد منتشرشده برای این گروه، معیارها شامل:
- بیش از ۲۰۰ میلیارد ریال درآمد ناخالص / فروش یا خدمات
- یا بیش از ۳۵۰ میلیارد ریال جمع داراییها
بوده است. برای شرکتهای پیمانکاری، دریافتی بابت پیمانهای منعقدشده در معیار درآمد لحاظ میشود.
نکته مهم
نصابهای ماده ۲۷۲ ممکن است با اطلاعیههای جدید سازمان امور مالیاتی تغییر کنند.
به همین دلیل، برای تعیین قطعی شمول یک شرکت در سال مالی مشخص نباید صرفاً به اعداد سالهای گذشته استناد کرد؛ بلکه باید آخرین اطلاعیه رسمی مربوط به همان سال مالی بررسی شود.
آیا اشخاص حقیقی هم مشمول ماده ۲۷۲ میشوند؟
بله.
ماده ۲۷۲ فقط مختص شرکتها نیست.
اشخاص حقیقی که طبق مقررات مکلف به نگهداری دفاتر قانونی هستند و شرایط نوع فعالیت یا حجم فعالیت مقرر را داشته باشند نیز ممکن است مشمول ارائه صورتهای مالی حسابرسیشده شوند.
بنابراین تصور اینکه «حسابرسی ماده ۲۷۲ فقط برای شرکتهاست» صحیح نیست.
مهلت ارائه گزارش حسابرسی ماده ۲۷۲ چقدر است؟
یکی از مهمترین نکات ماده ۲۷۲، زمان ارائه صورتهای مالی حسابرسیشده است.
مطابق متن ماده، صورتهای مالی حسابرسیشده باید:
همراه اظهارنامه مالیاتی
یا
حداکثر ظرف سه ماه پس از پایان مهلت ارائه اظهارنامه
ارائه شوند.
بنابراین مودی نباید تصور کند که میتواند گزارش حسابرسی را هر زمان که آماده شد ارائه کند.
مهلت قانونی باید بر اساس مهلت اظهارنامه همان مودی و سال مالی مربوط محاسبه شود.
مثال
فرض کنیم مهلت قانونی ارائه اظهارنامه یک شرکت در تاریخ مشخصی به پایان برسد.
در این حالت، مهلت ارائه گزارش حسابرسی ماده ۲۷۲ حداکثر تا سه ماه پس از پایان آن مهلت خواهد بود، مگر اینکه مقررات یا تمدید رسمی دیگری برای همان دوره اعلام شده باشد.
جریمه عدم ارائه گزارش حسابرسی ماده ۲۷۲
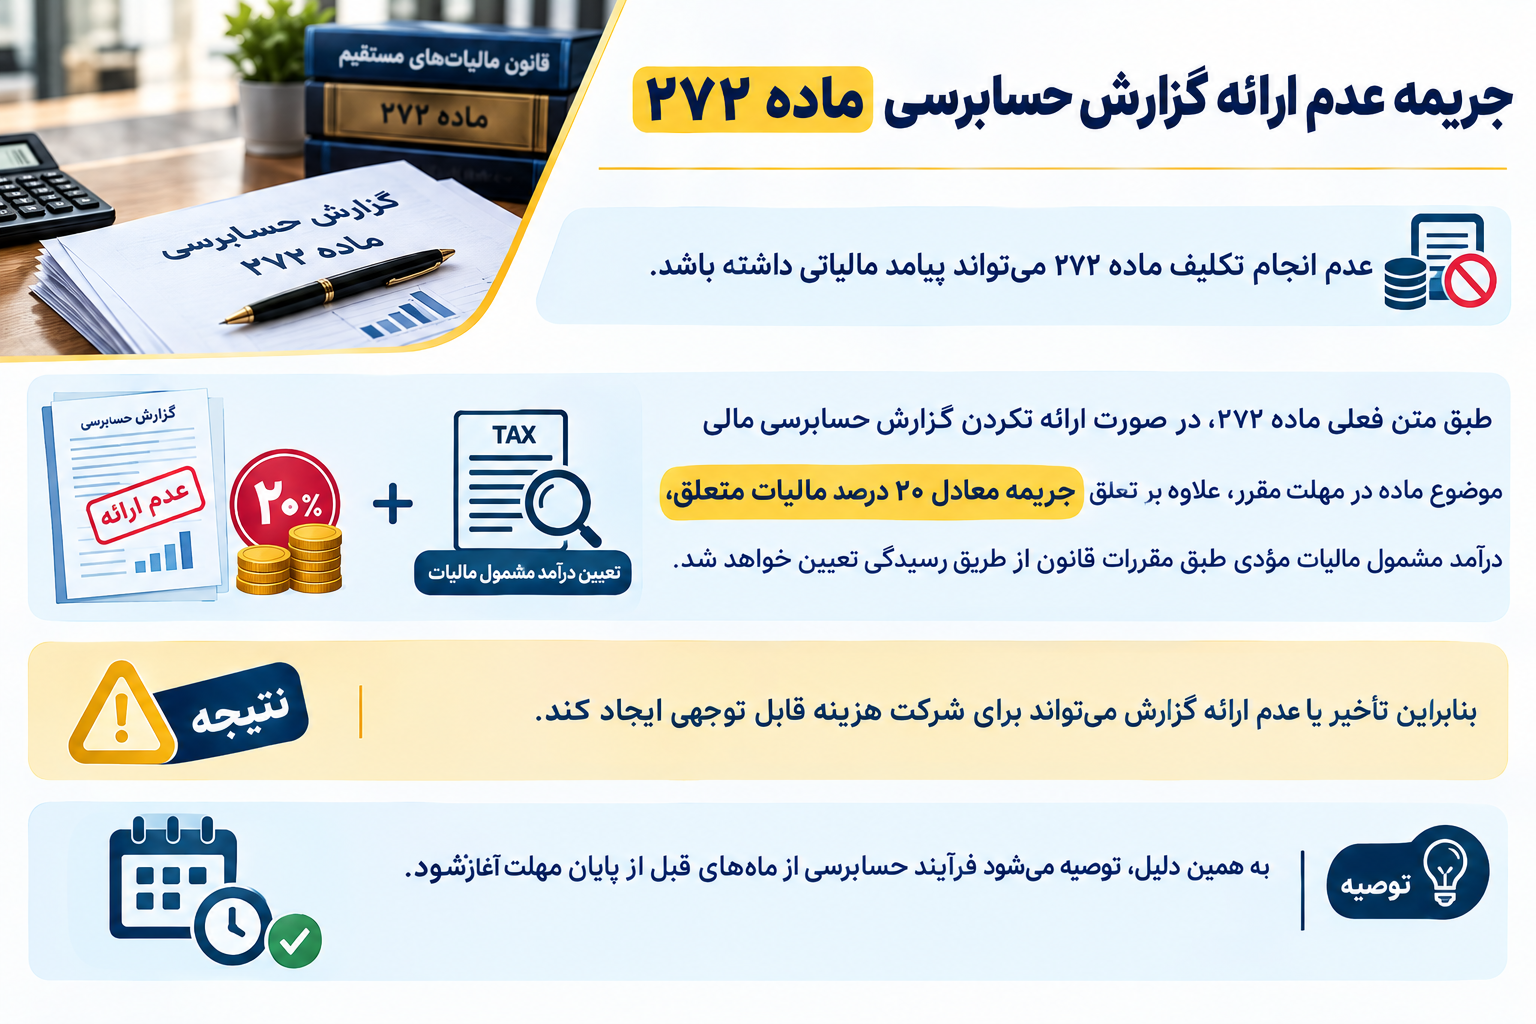
عدم انجام تکلیف ماده ۲۷۲ میتواند پیامد مالیاتی داشته باشد.
طبق متن فعلی ماده ۲۷۲، در صورت ارائه نکردن گزارش حسابرسی مالی موضوع ماده در مهلت مقرر، علاوه بر تعلق جریمه معادل ۲۰ درصد مالیات متعلق، درآمد مشمول مالیات مؤدی طبق مقررات قانون از طریق رسیدگی تعیین خواهد شد.
بنابراین تأخیر یا عدم ارائه گزارش میتواند برای شرکت هزینه قابل توجهی ایجاد کند.
به همین دلیل، توصیه میشود فرآیند حسابرسی از ماههای قبل از پایان مهلت قانونی آغاز شود.
آیا جریمه ۲۰ درصد قابل بخشش است؟
موضوع بخشودگی جرائم مالیاتی تابع مقررات مربوط به بخشودگی و شرایط پرونده است و نباید فرض کرد که هر جریمهای بهصورت خودکار بخشوده میشود.
به همین دلیل، اگر شرکت مشمول ماده ۲۷۲ است، بهتر است به جای اتکا به احتمال بخشودگی، مهلت قانونی ارائه گزارش را رعایت کند.
تفاوت حسابرسی مالی و حسابرسی مالیاتی
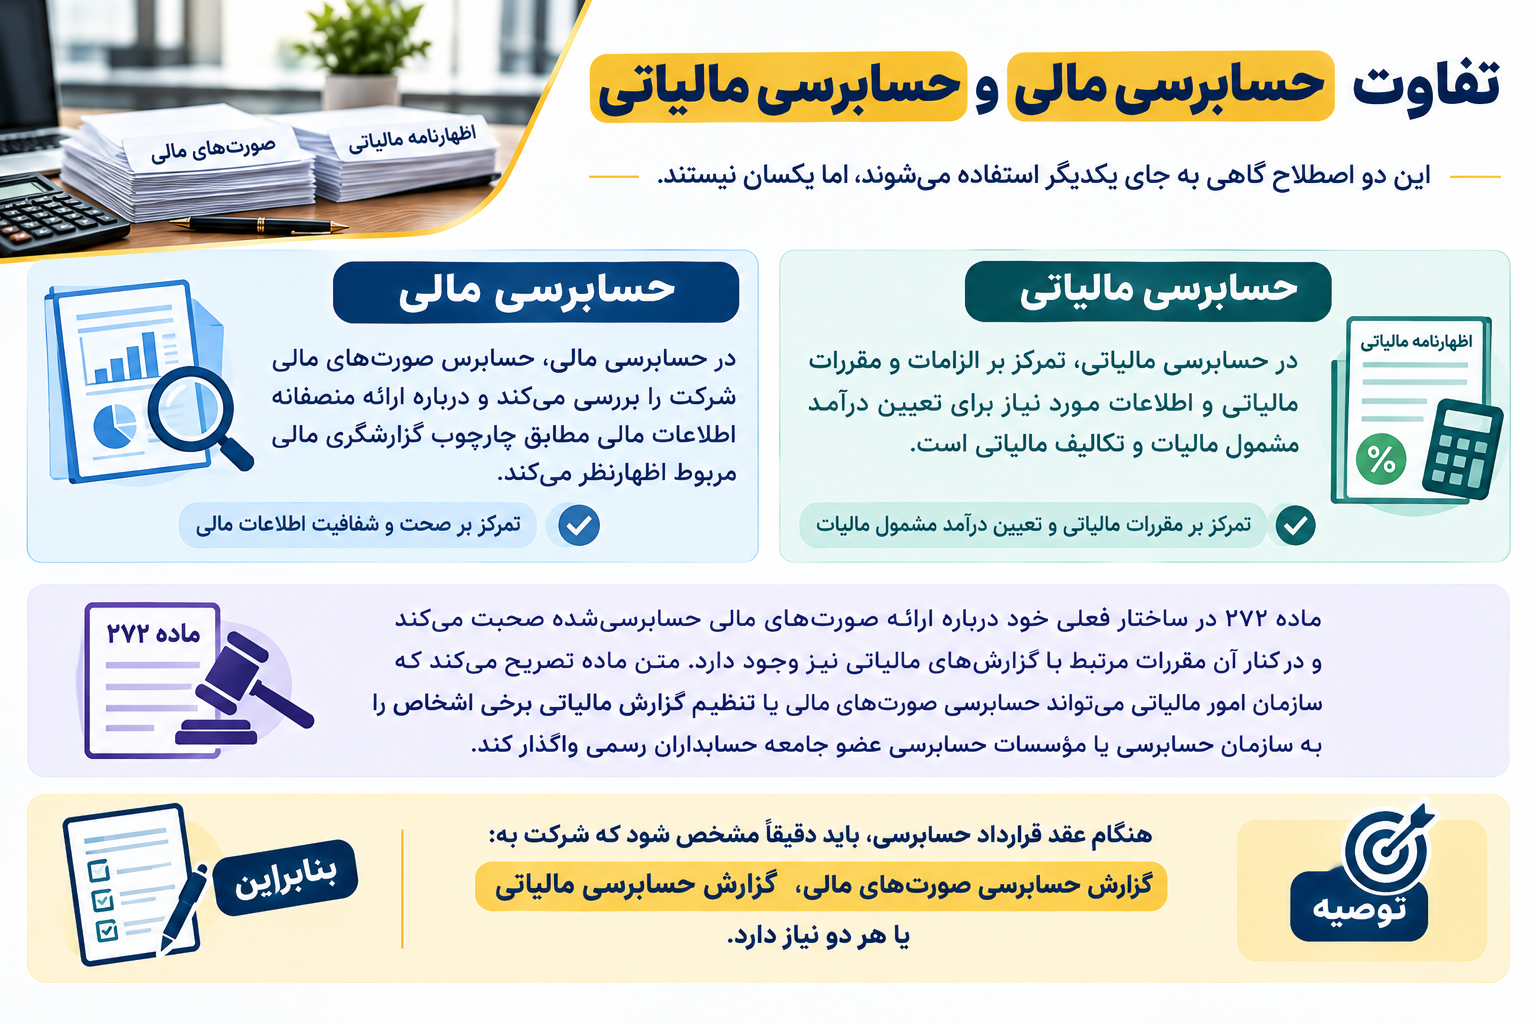
این دو اصطلاح گاهی به جای یکدیگر استفاده میشوند، اما یکسان نیستند.
حسابرسی مالی
در حسابرسی مالی، حسابرس صورتهای مالی شرکت را بررسی میکند و درباره ارائه منصفانه اطلاعات مالی مطابق چارچوب گزارشگری مالی مربوط اظهارنظر میکند.
حسابرسی مالیاتی
در حسابرسی مالیاتی، تمرکز بر الزامات و مقررات مالیاتی و اطلاعات مورد نیاز برای تعیین درآمد مشمول مالیات و تکالیف مالیاتی است.
ماده ۲۷۲ در ساختار فعلی خود درباره ارائه صورتهای مالی حسابرسیشده صحبت میکند و در کنار آن مقررات مرتبط با گزارشهای مالیاتی نیز وجود دارد. متن ماده تصریح میکند که سازمان امور مالیاتی میتواند حسابرسی صورتهای مالی یا تنظیم گزارش مالیاتی برخی اشخاص را به سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی واگذار کند.
بنابراین هنگام عقد قرارداد حسابرسی، باید دقیقاً مشخص شود که شرکت به:
گزارش حسابرسی صورتهای مالی، گزارش حسابرسی مالیاتی یا هر دو
نیاز دارد.
حسابرسی ماده ۲۷۲ چگونه انجام میشود؟
فرآیند حسابرسی معمولاً از بررسی اطلاعات و اسناد مالی شرکت آغاز میشود.
مراحل کلی را میتوان به شکل زیر در نظر گرفت:
مرحله اول: بررسی اولیه شرکت
حسابرس با فعالیت، ساختار مالی، سیستم حسابداری و فرآیندهای داخلی شرکت آشنا میشود.
مرحله دوم: دریافت اطلاعات
اسناد و مدارک مورد نیاز از واحد مالی دریافت میشود.
مرحله سوم: ارزیابی کنترلهای داخلی
فرآیندهای مالی و کنترلهای داخلی بررسی میشوند.
مرحله چهارم: رسیدگی به حسابها
حسابهای مهم و بااهمیت مورد رسیدگی قرار میگیرند.
مرحله پنجم: بررسی اسناد و شواهد
حسابرس برای اقلام صورتهای مالی شواهد مناسب جمعآوری میکند.
مرحله ششم: اصلاحات حسابداری
در صورت شناسایی اشتباه یا مغایرت، موارد لازم به مدیریت اعلام میشود.
مرحله هفتم: تهیه گزارش حسابرسی
پس از تکمیل رسیدگیها، گزارش حسابرسی طبق استانداردهای مربوط تهیه میشود.
مرحله هشتم: ارائه گزارش
گزارش حسابرسی و صورتهای مالی حسابرسیشده در چارچوب مهلت مقرر به سازمان امور مالیاتی ارائه میشوند.

مدارک مورد نیاز برای حسابرسی ماده ۲۷۲
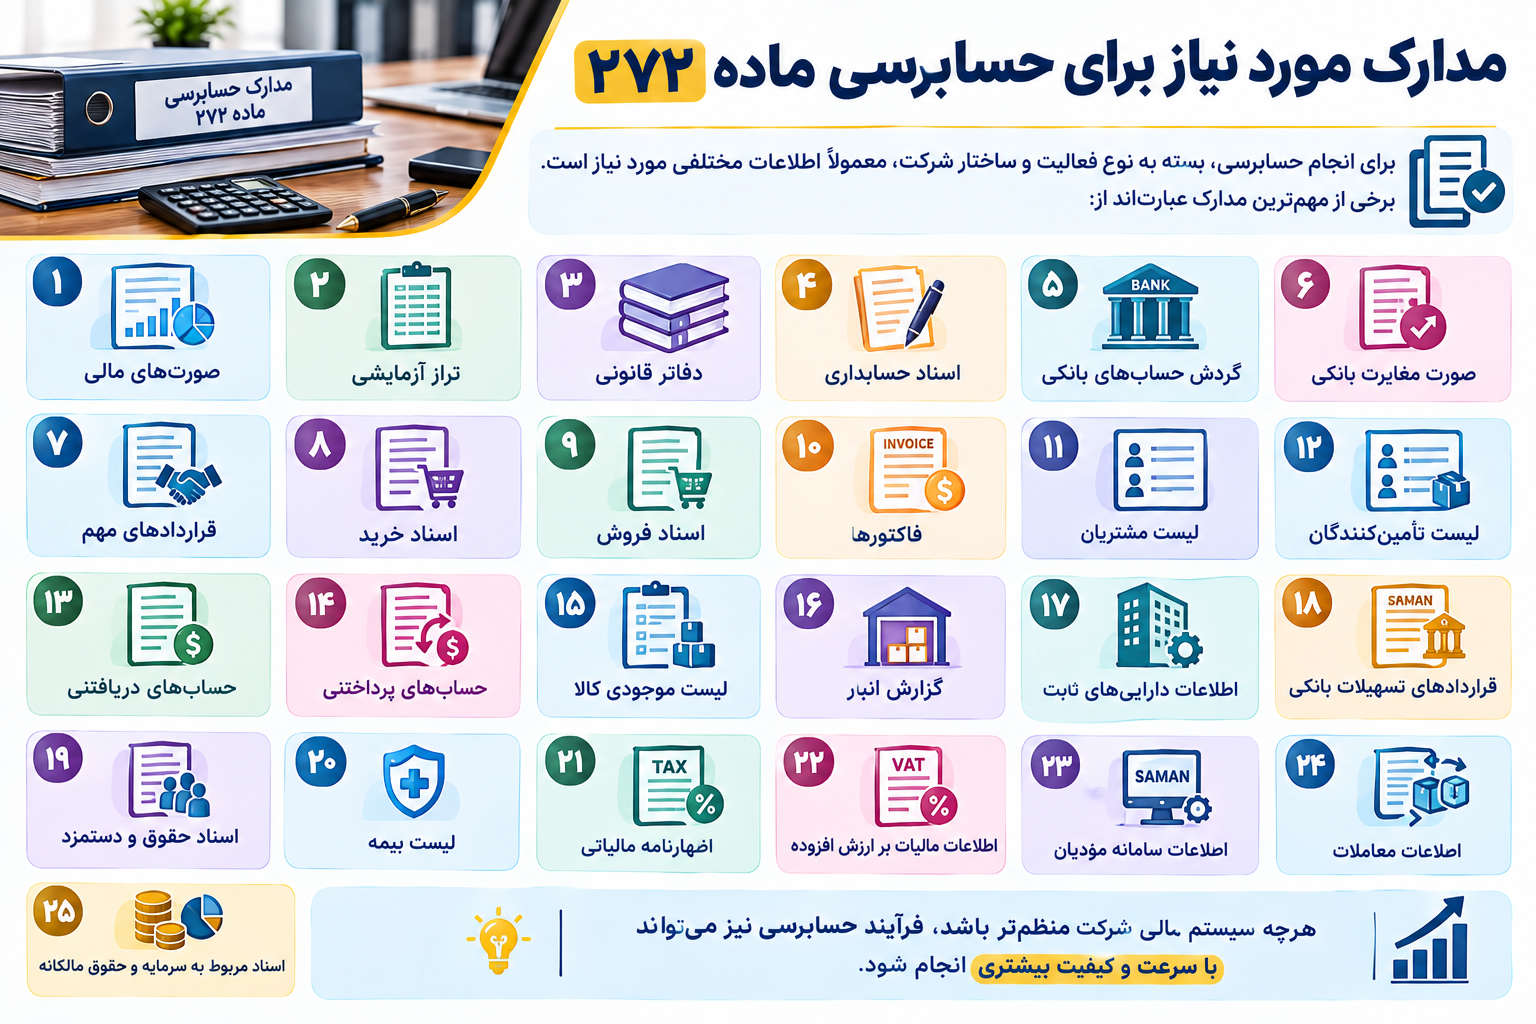
برای انجام حسابرسی، بسته به نوع فعالیت و ساختار شرکت، معمولاً اطلاعات مختلفی مورد نیاز است.
برخی از مهمترین مدارک عبارتاند از:
- صورتهای مالی
- تراز آزمایشی
- دفاتر قانونی
- اسناد حسابداری
- گردش حسابهای بانکی
- صورت مغایرت بانکی
- قراردادهای مهم
- اسناد خرید
- اسناد فروش
- فاکتورها
- لیست مشتریان
- لیست تأمینکنندگان
- حسابهای دریافتنی
- حسابهای پرداختنی
- لیست موجودی کالا
- گزارش انبار
- اطلاعات داراییهای ثابت
- قراردادهای تسهیلات بانکی
- اسناد حقوق و دستمزد
- لیست بیمه
- اظهارنامه مالیاتی
- اطلاعات مالیات بر ارزش افزوده
- اطلاعات سامانه مؤدیان
- اطلاعات معاملات
- اسناد مربوط به سرمایه و حقوق مالکانه
هرچه سیستم مالی شرکت منظمتر باشد، فرآیند حسابرسی نیز میتواند با سرعت و کیفیت بیشتری انجام شود.
نقش واحد حسابداری در حسابرسی ماده ۲۷۲
واحد حسابداری شرکت نقش بسیار مهمی در آمادهسازی حسابرسی دارد.
حسابدار باید پیش از شروع رسیدگی:
- حسابها را کنترل کند.
- مغایرتهای بانکی را برطرف کند.
- مانده مشتریان را بررسی کند.
- حساب تأمینکنندگان را کنترل کند.
- موجودی کالا را بررسی کند.
- استهلاک را محاسبه کند.
- اسناد ناقص را تکمیل کند.
- حسابهای سنواتی را بررسی کند.
- حسابهای راکد را شناسایی کند.
- اطلاعات مورد نیاز حسابرس را آماده کند.
در واقع هرچه حسابها قبل از شروع حسابرسی منظمتر باشند، فرآیند رسیدگی ساختارمندتر خواهد بود.
مهمترین حسابهایی که در حسابرسی بررسی میشوند
حسابرس با توجه به ریسک و اهمیت اقلام، رسیدگیهای لازم را انجام میدهد.
برخی از حسابهای مهم عبارتاند از:
| حساب | موارد مورد توجه |
|---|---|
| بانک | موجودی و مغایرت بانکی |
| صندوق | موجودی و اسناد |
| دریافتنیها | مانده مشتریان و قابلیت وصول |
| پرداختنیها | بدهی به تأمینکنندگان |
| موجودی کالا | مقدار، ارزش و ثبتها |
| دارایی ثابت | خرید، فروش و استهلاک |
| فروش | کامل بودن و صحت ثبت |
| خرید | اسناد و ثبت هزینه |
| هزینهها | ماهیت و مستندات |
| حقوق و دستمزد | محاسبات و ثبتها |
| تسهیلات | اصل بدهی و هزینه مالی |
| مالیات | ثبت و پرداخت |
| سرمایه | اسناد و تغییرات سرمایه |

اشتباهات رایج شرکتها قبل از حسابرسی ماده ۲۷۲
۱. شروع حسابرسی در روزهای پایانی
یکی از اشتباهات رایج این است که شرکت فرآیند حسابرسی را به روزهای پایانی مهلت موکول کند.
این کار میتواند فرصت اصلاح حسابها و تکمیل اسناد را کاهش دهد.
۲. وجود مغایرت بانکی
مغایرتهای بانکی قدیمی یکی از مواردی هستند که باید قبل از حسابرسی تعیین تکلیف شوند.
۳. ماندههای غیرواقعی مشتریان
وجود حسابهای دریافتنی قدیمی بدون مستندات کافی میتواند نیازمند بررسی بیشتر باشد.
۴. ثبت ناقص اسناد خرید و فروش
ناقص بودن مدارک معاملات میتواند روند رسیدگی را پیچیدهتر کند.
۵. عدم تطبیق انبار و حسابداری
موجودی انبار باید با اطلاعات حسابداری قابل تطبیق باشد.
۶. بیتوجهی به حسابهای سنواتی
ماندههای قدیمی حسابها باید تعیین تکلیف شوند و صرفاً از سالی به سال دیگر منتقل نشوند.

ارتباط ماده ۲۷۲ با سامانه جام
یکی دیگر از موضوعات مهم در فرآیند گزارشگری مالی، سامانه جامع اطلاعات صورتهای مالی (جام) است.
سازمان امور مالیاتی در یک بخشنامه، بر لزوم انطباق صورتهای مالی حسابرسیشده توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی با اطلاعات موجود در سامانه جام تأکید کرده است.
بنابراین وجود اختلاف میان اطلاعات صورتهای مالی حسابرسیشده، اظهارنامه مالیاتی و اطلاعات سامانههای مرتبط میتواند نیازمند بررسی و توضیح باشد.
این موضوع اهمیت کنترل نهایی اطلاعات قبل از ارائه گزارش را بیشتر میکند.
آیا گزارش حسابرسی باعث حذف رسیدگی مالیاتی میشود؟
این موضوع نیاز به تفکیک دارد.
ماده ۲۷۲ مقرر کرده است که صورتهای مالی حسابرسیشده و مطالب گزارش حسابرسی و بازرسی قانونی میتواند در تشخیص درآمد مشمول مالیات مورد استفاده و استناد ادارات مالیاتی قرار گیرد.
بنابراین بهتر است این موضوع را به شکل زیر در نظر گرفت:
ارائه گزارش حسابرسی به معنی حذف تمام فرآیندهای مالیاتی نیست، اما گزارش حسابرسی میتواند در فرآیند تشخیص درآمد مشمول مالیات مورد استفاده قرار گیرد.
همچنین نحوه رسیدگی و پذیرش گزارش به مقررات جاری، نوع گزارش، وضعیت اسناد و سایر شرایط قانونی بستگی دارد.
مزایای انجام بهموقع حسابرسی ماده ۲۷۲
انجام حسابرسی در مهلت قانونی به شرکت کمک میکند:
- تکلیف قانونی خود را انجام دهد.
- از جریمه عدم ارائه گزارش جلوگیری کند.
- صورتهای مالی خود را بهصورت مستقل بررسی کند.
- اشتباهات حسابداری را شناسایی کند.
- مغایرتهای مالی را مشخص کند.
- کیفیت گزارشگری مالی را افزایش دهد.
- اطلاعات مالی قابل اتکاتری در اختیار مدیریت قرار دهد.
- برای رسیدگیهای مالیاتی آمادهتر باشد.
- نقاط ضعف سیستم کنترل داخلی را شناسایی کند.
خدمات حسابرسی مالی وفق ماده ۲۷۲ در حسابگران ایرسا
حسابگران ایرسا میتواند در فرآیند آمادهسازی شرکت برای حسابرسی مالی وفق ماده ۲۷۲، خدمات مالی و حسابداری مورد نیاز را ارائه کند.
این خدمات میتواند متناسب با وضعیت شرکت شامل:
- بررسی وضعیت حسابها
- کنترل اسناد حسابداری
- اصلاح حسابها
- تهیه صورتهای مالی
- کنترل حسابهای دریافتنی
- کنترل حسابهای پرداختنی
- مغایرتگیری بانکی
- کنترل موجودی کالا
- بررسی داراییهای ثابت
- آمادهسازی اسناد حسابرسی
- بررسی مغایرتهای مالی
- آمادهسازی اطلاعات مالیاتی
- همکاری با حسابرس مستقل
- پیگیری اصلاحات حسابداری
- آمادهسازی اطلاعات مورد نیاز برای گزارش حسابرسی
باشد.
هدف این است که شرکت پیش از ورود به فرآیند حسابرسی، اطلاعات مالی منظم، مستند و قابل بررسی داشته باشد.
چه زمانی برای حسابرسی ماده ۲۷۲ اقدام کنیم؟
بهتر است فرآیند حسابرسی را به روزهای پایانی مهلت قانونی موکول نکنید.
یک برنامه مناسب میتواند به این شکل باشد:
پایان دوره مالی
↓
بستن حسابها
↓
تهیه صورتهای مالی
↓
کنترل اسناد و مغایرتها
↓
آمادهسازی مدارک حسابرسی
↓
شروع رسیدگی حسابرس
↓
رفع موارد اصلاحی
↓
صدور گزارش حسابرسی
↓
ارائه گزارش در مهلت مقرر
این برنامه باعث میشود در صورت وجود مغایرت یا نقص مدارک، زمان کافی برای اصلاح آن وجود داشته باشد.
تفاوت حسابرسی ماده ۲۷۲ با حسابرسی داخلی
این دو مفهوم نیز نباید با یکدیگر اشتباه شوند.
حسابرسی ماده ۲۷۲
با هدف تهیه صورتهای مالی حسابرسیشده و انجام تکلیف مقرر در چارچوب مقررات ماده ۲۷۲ انجام میشود.
حسابرسی داخلی
تمرکز بیشتری بر کنترلهای داخلی، مدیریت ریسک، فرآیندهای سازمانی و بهبود عملکرد سیستمهای داخلی دارد.
حسابرسی داخلی میتواند به شرکت کمک کند قبل از رسیدگی حسابرس مستقل، نقاط ضعف سیستم مالی و کنترلهای داخلی خود را شناسایی کند.
پرسشهای متداول درباره حسابرسی مالی وفق ماده ۲۷۲
ماده ۲۷۲ چیست؟
ماده ۲۷۲ قانون مالیاتهای مستقیم، چارچوب الزام برخی اشخاص حقیقی و حقوقی به ارائه صورتهای مالی حسابرسیشده را بر اساس نوع یا حجم فعالیت مشخص میکند.
چه کسانی باید گزارش حسابرسی ماده ۲۷۲ ارائه کنند؟
اشخاصی که طبق ماده ۲۷۲ و اطلاعیههای مربوط به سال مالی، بر اساس نوع فعالیت، حجم فعالیت یا شرایط قانونی مشمول باشند، باید صورتهای مالی حسابرسیشده ارائه کنند.
آیا اشخاص حقیقی هم مشمول ماده ۲۷۲ میشوند؟
بله. اشخاص حقیقی مکلف به نگهداری دفاتر قانونی نیز در صورت احراز شرایط مقرر میتوانند مشمول باشند.
مهلت ارائه گزارش حسابرسی ماده ۲۷۲ چقدر است؟
گزارش باید همراه اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از پایان مهلت ارائه اظهارنامه تسلیم شود.
جریمه عدم ارائه گزارش ماده ۲۷۲ چقدر است؟
مطابق متن ماده ۲۷۲، در صورت عدم ارائه گزارش در مهلت مقرر، جریمهای معادل ۲۰ درصد مالیات متعلق پیشبینی شده و درآمد مشمول مالیات طبق مقررات از طریق رسیدگی تعیین خواهد شد.
آیا همه شرکتها مشمول ماده ۲۷۲ هستند؟
خیر. شمول ماده ۲۷۲ به نوع فعالیت، حجم فعالیت و اطلاعیههای مربوط به سال مالی بستگی دارد.
آیا شرکت سهامی خاص هم ممکن است مشمول ماده ۲۷۲ شود؟
بله. شرکت سهامی خاص در صورت قرار گرفتن در گروههای اعلامشده یا عبور از نصابهای مقرر میتواند مشمول ارائه صورتهای مالی حسابرسیشده شود.
آیا گزارش حسابرسی مالی با گزارش حسابرسی مالیاتی یکی است؟
خیر. این دو گزارش از نظر هدف و دامنه بررسی یکسان نیستند و هنگام بررسی تکالیف ماده ۲۷۲ باید نوع گزارش موردنیاز دقیقاً مشخص شود.
آیا میتوان حسابرسی ماده ۲۷۲ را توسط هر حسابداری انجام داد؟
برای صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲، قانون به سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران اشاره کرده است.
جمعبندی
حسابرسی مالی وفق ماده ۲۷۲ برای گروهی از اشخاص حقیقی و حقوقی یک تکلیف قانونی مهم است که عدم توجه به آن میتواند پیامدهای مالیاتی داشته باشد.
ماده ۲۷۲ سازمان امور مالیاتی را مکلف کرده گروههای مشمول را بر اساس نوع یا حجم فعالیت اعلام کند و مودیان مشمول باید صورتهای مالی حسابرسیشده خود را توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی تهیه و در مهلت قانونی ارائه کنند.
از طرف دیگر، موفقیت در حسابرسی فقط به انتخاب حسابرس وابسته نیست. کیفیت سیستم حسابداری، کامل بودن اسناد، صحت ثبتهای مالی، مغایرتگیری حسابها، کنترل موجودیها و آمادهسازی صورتهای مالی نیز نقش مهمی در این فرآیند دارند.
به همین دلیل بهتر است شرکتها حسابرسی ماده ۲۷۲ را یک فرآیند پایان سال و دقیقه نودی در نظر نگیرند؛ بلکه از ماههای قبل، حسابها و اسناد خود را برای حسابرسی آماده کنند.