اگر فروشگاه اینترنتی دارید، کالا یا خدمات خود را در بازارهای آنلاین میفروشید یا از طریق پیامرسانها و شبکههای اجتماعی کسب درآمد میکنید، حتماً این سؤال برایتان پیش آمده که آیا باید مالیات بدهم؟ و اگر مشمول معافیت هستم، دقیقاً چه کاری باید انجام دهم؟ معافیت مالیاتی کسبوکارهای اینترنتی یکی از مهمترین حمایتهای دولت از اقتصاد دیجیتال است، اما شرطها و تکلیفهایی دارد که نادیده گرفتن آنها میتواند همین معافیت را از بین ببرد.
در این مقاله از حسابگران ایرسا، از تعریف کسبوکار اینترنتی و پیشینه قانونی معافیت تا شرایط استفاده، تکالیف باقیمانده، هزینههای قابل قبول و اشتباهات رایج را مرحلهبهمرحله بررسی میکنیم.
کسبوکارهای اینترنتی که در سکوهای (پلتفرمهای) داخلی مورد تأیید وزارت ارتباطات فعالیت میکنند و شرایط قانونی را دارند، از مشوقهای مالیاتی (معافیت یا نرخ صفر) بهرهمند میشوند. این معافیت خودکار نیست و معمولاً به داشتن کد اقتصادی، تسلیم اظهارنامه، نگهداری اسناد و تفکیک فعالیت داخلی از خارجی وابسته است. درآمد حاصل از سکوها و شبکههای اجتماعی خارجی مشمول این معافیت نمیشود.
معافیت مالیاتی کسبوکار اینترنتی یعنی چه؟
معافیت مالیاتی کسبوکار اینترنتی مجموعهای از مشوقهای قانونی است که برای تشویق مردم به انتقال فعالیت از سکوهای خارجی به سکوهای داخلی و رونق اقتصاد دیجیتال تعریف شده است. این مشوقها در قالب نرخ صفر مالیاتی یا معافیت تا سقف مشخص اعمال میشوند.
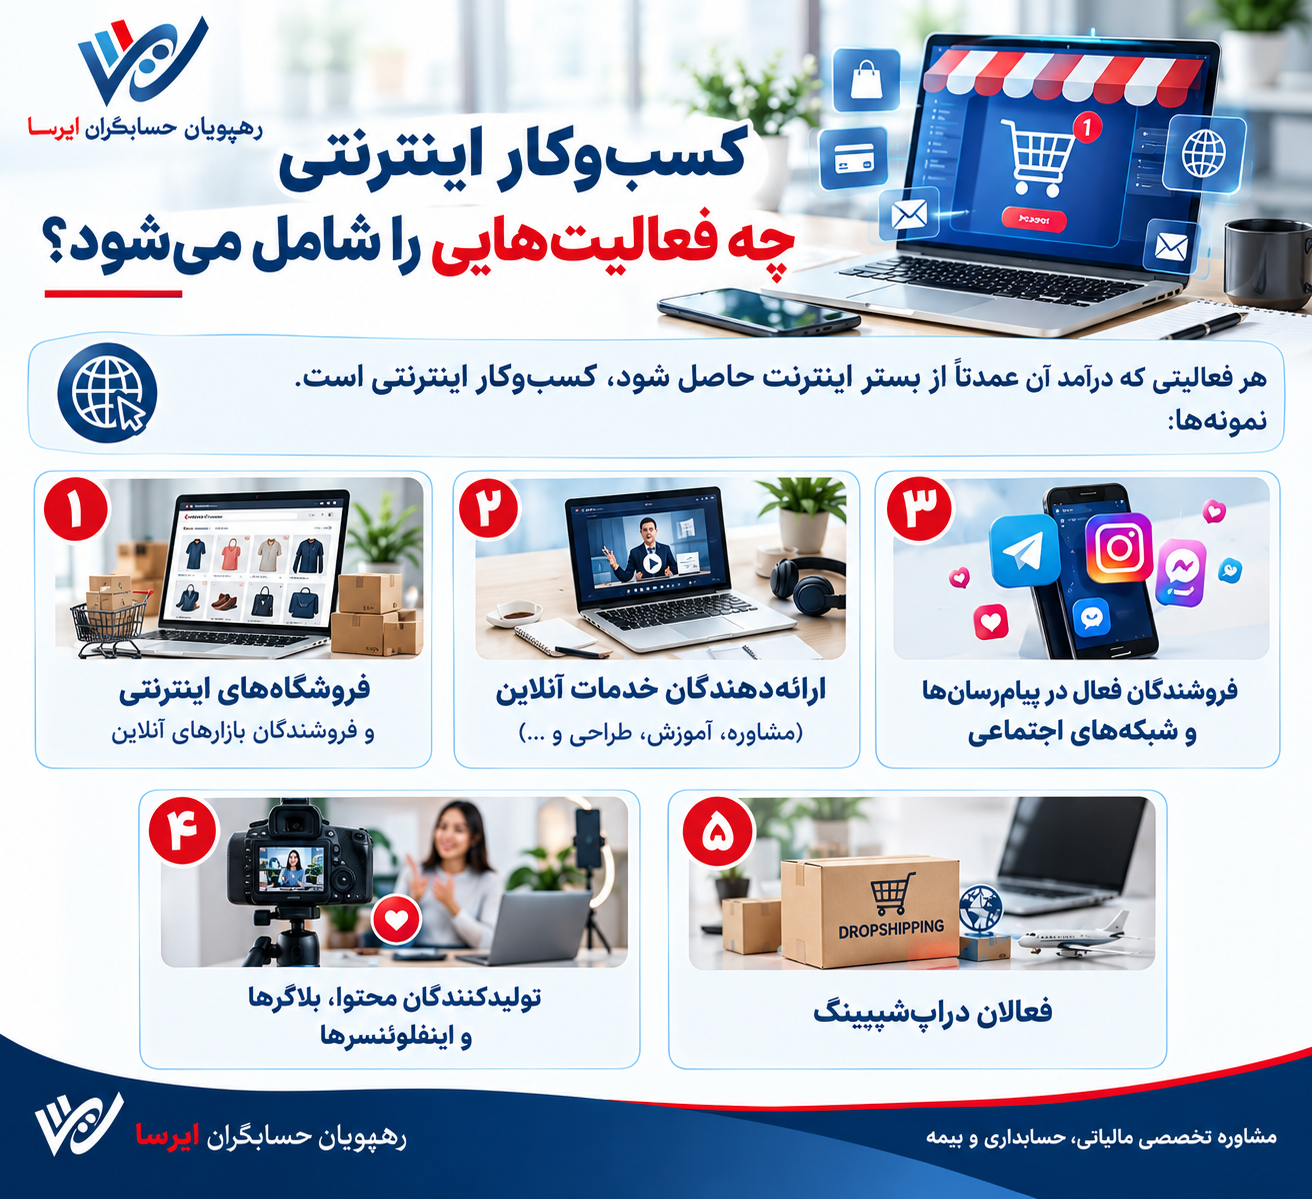
کسبوکار اینترنتی چه فعالیتهایی را شامل میشود؟
هر فعالیتی که درآمد آن عمدتاً از بستر اینترنت حاصل شود، کسبوکار اینترنتی است. نمونهها:
- فروشگاههای اینترنتی و فروشندگان بازارهای آنلاین
- ارائهدهندگان خدمات آنلاین (مشاوره، آموزش، طراحی و…)
- فروشندگان فعال در پیامرسانها و شبکههای اجتماعی
- تولیدکنندگان محتوا، بلاگرها و اینفلوئنسرها
- فعالان دراپشیپینگ
سکوی داخلی مورد تأیید چیست؟
سکو یا پلتفرم داخلی، بستری ایرانی است که وزارت ارتباطات و فناوری اطلاعات آن را تأیید کرده باشد. صرف ایرانی بودن یک سایت یا اپلیکیشن کافی نیست و باید در فهرست سکوهای مشمول قرار داشته باشد. پیش از ورود به هر سکو، حتماً مشمول بودن آن را از منبع رسمی استعلام کنید.
پیشینه قانونی معافیت مالیاتی کسبوکارهای اینترنتی
احکام مالیاتی آییننامه حمایت از کسبوکارهای آنلاین در آذر ۱۴۰۱ از سوی سازمان امور مالیاتی ابلاغ شد. پس از آن، این موضوع در قوانین بودجه سالهای بعد هم دنبال شد:
| سال | اتفاق مهم | منبع قانونی |
|---|---|---|
| ۱۴۰۱ (آذر) | ابلاغ احکام مالیاتی آییننامه حمایت از کسبوکارهای اقتصاد دیجیتال | آییننامه حمایتی |
| ۱۴۰۲ | نرخ صفر مالیاتی برای اشخاص حقیقی فعال در سکوهای داخلی تأییدشده که تا پایان ۱۴۰۱ پرونده مالیاتی نداشتند | قانون بودجه، بند (ط) تبصره ۶ |
| ۱۴۰۳ | تکرار حکم نرخ صفر برای کسانی که تا پایان ۱۴۰۲ پرونده مالیاتی نداشتند | قانون بودجه، بند (ت) تبصره ۱۱ |
| ۱۴۰۵ | ادامه احکام حمایتی در چارچوب قانون بودجه، همراه با سقف کلی برای مشوقها و نرخ صفر؛ جزئیات را از بخشنامه رسمی بررسی کنید | قانون بودجه ۱۴۰۵ |
نکته مهم این است که این حکمها هر سال در قانون بودجه تکرار یا اصلاح میشوند؛ بنابراین شرایط یک سال لزوماً برای سال بعد عیناً صدق نمیکند. همیشه متن نهایی بودجه و بخشنامههای سازمان امور مالیاتی را مبنا قرار دهید.
چه کسانی مشمول معافیت مالیاتی میشوند؟
شرایط اصلی:
- فعالیت در سکوی داخلی مورد تأیید: درآمد باید از فروش کالا یا ارائه خدمت در سکوهای مشمول داخلی حاصل شود.
- شخص حقیقی بودن (در احکام نرخ صفر): حکم نرخ صفر بودجهای، درآمد کسبوکار «اشخاص حقیقی» را هدف گرفته است.
- سابقه پرونده مالیاتی: در احکام نرخ صفر، شرط مهم نداشتن پرونده مالیاتی تا پایان سال مشخصشده در قانون هر سال است.
- تسلیم اظهارنامه و نگهداری مدارک: برای بهرهمندی از معافیت، باید اظهارنامه تسلیم کنید و اسناد درآمد را نگه دارید.
- تفکیک فعالیت داخلی و خارجی: اگر همزمان در سکوی داخلی و خارجی فعالیت دارید، باید این دو بخش جدا باشند (توضیح در ادامه).
یک اشتباه رایج این است که تصور کنیم «معافیت» یعنی «بینیازی از هر اقدامی». معافیت از پرداخت مالیات است، نه از تکالیف قانونی.
سقف معافیت و نحوه محاسبه
طبق احکام ابلاغی، درآمد حاصل از فروش کالا یا خدمت در سکوهای مشمول داخلی تا سقف مقرر در ماده ۱۰۰ قانون مالیاتهای مستقیم، یعنی ۳۰ برابر معافیت مالیاتی حقوق و دستمزد، معاف است. یعنی سقف این معافیت به معافیت سالانه حقوق گره خورده و با تغییر آن در هر سال، تغییر میکند.
در قانون بودجه ۱۴۰۵ نیز برای مجموع معافیتها، نرخ صفر و مشوقها سقفهای کلی تعیین شده است. مقدار دقیق این سقفها را حتماً با متن رسمی بودجه و بخشنامههای جاری تطبیق دهید.
| موضوع | نکته کاربردی |
|---|---|
| مبنای سقف معافیت | وابسته به ماده ۱۰۰ و معافیت حقوق در همان سال |
| محاسبه درآمد | فقط درآمد حاصل از سکوهای مشمول داخلی |
| درآمد سکوهای خارجی | مشمول معافیت نیست و مالیات تعلق میگیرد |
| عبور از سقف | بخش مازاد طبق قواعد عمومی مشمول مالیات است |
تفکیک فعالیت داخلی و خارجی؛ شرط حیاتی
اگر همزمان در سکوهای داخلی و خارجی درآمد دارید، استفاده از مشوقها منوط به آن است که فعالیت داخلی و خارجی جدا و مستقل باشد و در محلهای مجزا انجام شود. همچنین در صورت تفکیک صورتهای مالی بخش آنلاین و غیرآنلاین، فقط آن بخشی از فعالیت که در سکوهای داخلی انجام میشود مشمول معافیت خواهد بود.
در عمل یعنی:
- حسابهای بانکی و درگاههای پرداخت را تا حد امکان جدا نگه دارید.
- فاکتورها و اسناد هر بخش را مجزا بایگانی کنید.
- دفاتر یا صورتهای مالی را برای بخش داخلی و خارجی جدا تنظیم کنید.
سکوی داخلی یا خارجی؟ مقایسه از نظر مالیاتی
درآمد حاصل از سکوها و شبکههای اجتماعی خارجی مشمول مالیات میشود. برای مقایسه سریع:
| معیار | سکوی داخلی تأییدشده | سکوی خارجی |
|---|---|---|
| مشمول مشوق مالیاتی | بله، در صورت احراز شرایط | خیر |
| نیاز به تفکیک درآمد | بله، اگر فعالیت دوگانه دارید | بله |
| قابلیت پذیرش هزینهها | هزینههای راهاندازی و توسعه قابل قبول است | طبق قواعد عمومی |
| ریسک مالیاتی | کمتر، با رعایت تکالیف | بیشتر |
| اعتبار نزد سازمان مالیاتی | شفافیت بیشتر | ردیابی دشوارتر و ریسک برگ تشخیص |
تکالیفی که با وجود معافیت باقی میماند
ثبتنام و کد اقتصادی
ثبتنام اولیه در سامانه مالیاتی مستقل از میزان فروش است؛ حتی اگر فروش شما پایین باشد و مشمول معافیت شوید، باز هم باید آن را انجام دهید. داشتن پرونده مالیاتی و کد اقتصادی، زیربنای هر معافیت قانونی است.
اظهارنامه مالیاتی و نگهداری اسناد
بدون تسلیم اظهارنامه در مهلت قانونی، ادعای معافیت پذیرفته نمیشود. حتی اگر مالیاتی نپردازید، باید اسناد خرید و فروش، صورتحسابها و گردش حسابها را نگه دارید.
صورتحساب الکترونیکی و سامانه مودیان
اینکه برای هر فروش باید صورتحساب الکترونیکی صادر کنید، به میزان فروش سالانه شما بستگی دارد. ممکن است فروش شما زیر سقف معافیت باشد، اما همچنان تکالیفی مثل ثبتنام یا استفاده از درگاه پرداخت متصل به کد اقتصادی خودتان باقی بماند. شرایط دقیق را با مشاور مالیاتی بررسی کنید.
مالیات بر ارزش افزوده
معافیت از مالیات بر درآمد با مالیات بر ارزش افزوده (VAT) یکی نیست. وضعیت شما از نظر ارزش افزوده بسته به نوع کالا یا خدمت و میزان فروش، جداگانه بررسی میشود.
هزینههای قابل قبول مالیاتی
یکی از مشوقهای مهم آییننامه، پذیرش هزینههای راهاندازی و توسعه کسبوکار و هزینههای مربوط به سکوهای مشمول بهعنوان هزینه قابل قبول مالیاتی است. نمونه هزینههایی که معمولاً بررسی میشوند:
- کارمزد و حق عضویت سکوهای مشمول
- هزینه طراحی و توسعه فروشگاه اینترنتی
- هزینههای تبلیغات و بازاریابی دیجیتال مرتبط با کسبوکار
- هزینههای ارسال و بستهبندی
برای پذیرش هزینهها، سند و مدرک معتبر (فاکتور رسمی، رسید پرداخت بانکی) ضروری است.
مراحل عملی استفاده از معافیت مالیاتی
| مرحله | اقدام | نکته |
|---|---|---|
| ۱ | تعیین نوع فعالیت و شخص حقیقی یا حقوقی بودن | پایه تعیین مشوقهای قابلاستفاده |
| ۲ | بررسی تأیید سکو توسط وزارت ارتباطات | سکوی نامشمول، مشوق ندارد |
| ۳ | دریافت کد اقتصادی و تشکیل پرونده مالیاتی | با توجه به شرایط نرخ صفر سال جاری |
| ۴ | تفکیک درآمد داخلی و خارجی | حساب و اسناد جدا |
| ۵ | ثبت منظم فروش و نگهداری مدارک | حداقل تا پایان مهلتهای رسیدگی |
| ۶ | تسلیم اظهارنامه در مهلت قانونی | تأخیر باعث جریمه و از دست رفتن معافیت میشود |
| ۷ | ارزیابی تکالیف VAT و صورتحساب الکترونیکی | بسته به نوع و حجم فعالیت |
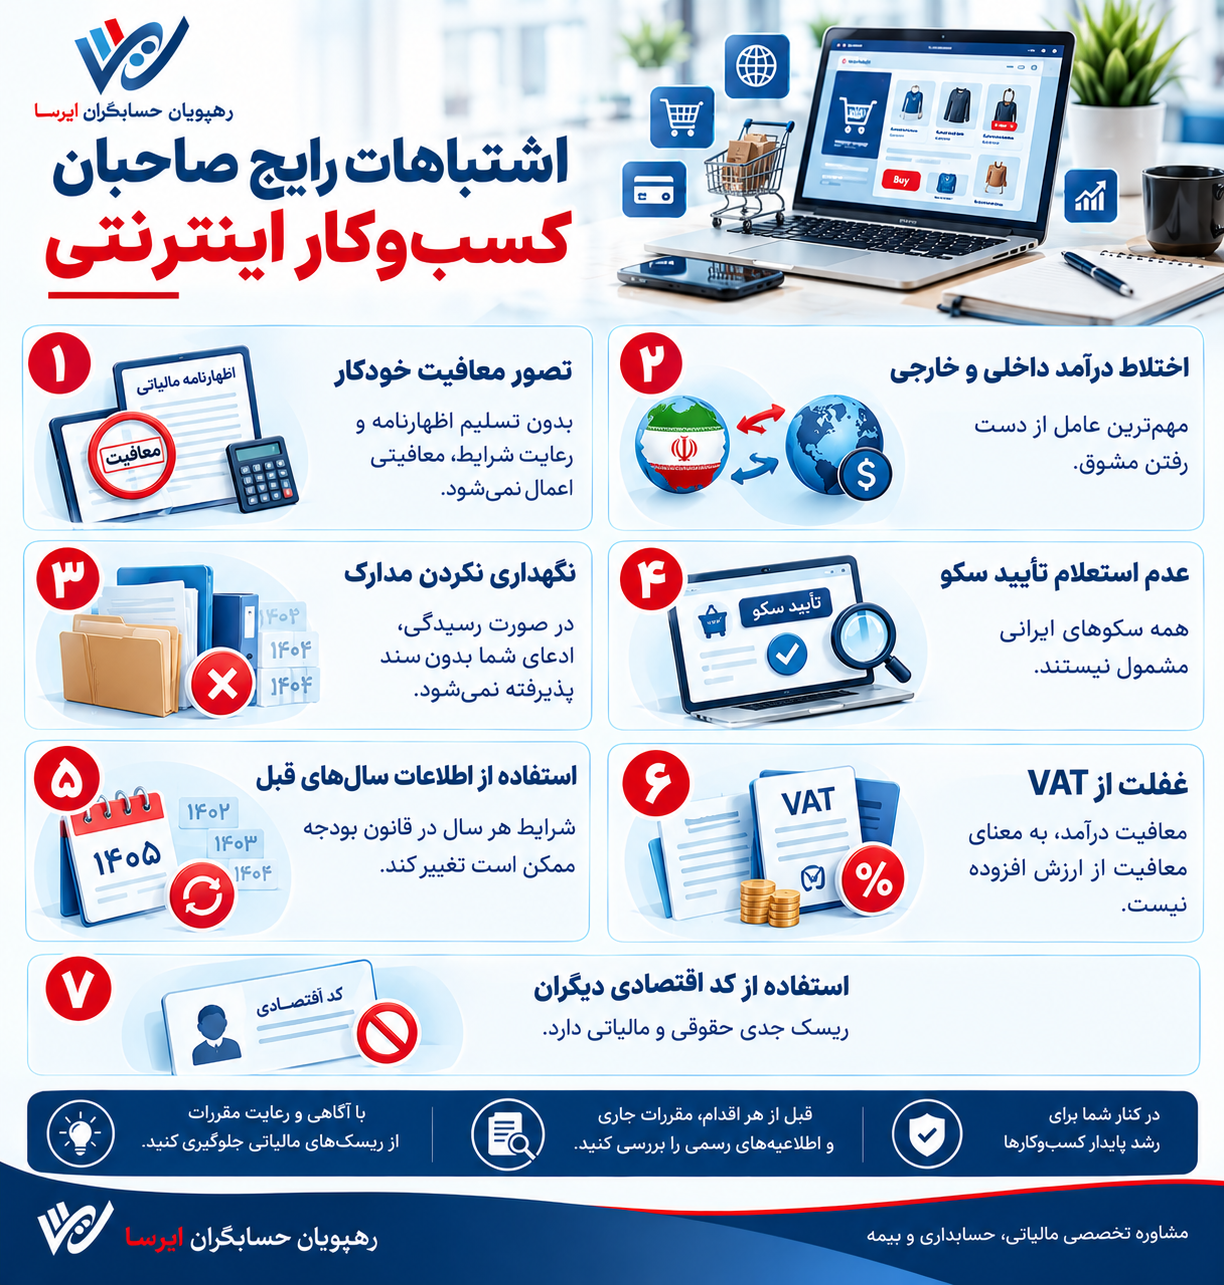
اشتباهات رایج صاحبان کسبوکار اینترنتی
- تصور معافیت خودکار: بدون تسلیم اظهارنامه و رعایت شرایط، معافیتی اعمال نمیشود.
- اختلاط درآمد داخلی و خارجی: مهمترین عامل از دست رفتن مشوق.
- نگهداری نکردن مدارک: در صورت رسیدگی، ادعای شما بدون سند پذیرفته نمیشود.
- عدم استعلام تأیید سکو: همه سکوهای ایرانی مشمول نیستند.
- استفاده از اطلاعات سالهای قبل: شرایط هر سال در قانون بودجه ممکن است تغییر کند.
- غفلت از VAT: معافیت درآمد، به معنای معافیت از ارزش افزوده نیست.
- استفاده از کد اقتصادی دیگران: ریسک جدی حقوقی و مالیاتی دارد.
چرا به مشاور مالیاتی نیاز دارید؟
قوانین مالیاتی هر سال تغییر میکنند، تفسیر بخشنامهها نیاز به تجربه دارد و یک اشتباه ساده در تفکیک درآمد یا مهلت اظهارنامه میتواند هزینه سنگینی داشته باشد. مشاور مالیاتی کمک میکند:
- مشمول بودن شما را بهدرستی تشخیص دهد.
- ساختار حسابها و اسناد را از ابتدا درست بچیند.
- اظهارنامه را دقیق و در مهلت تنظیم کند.
- در صورت دریافت برگ تشخیص، از شما دفاع کند.
🟢 مشاوره مالیاتی کسبوکارهای اینترنتی با حسابگران ایرسا
نمیدانید کسبوکارتان مشمول معافیت است یا نه؟ نگران تفکیک درآمد داخلی و خارجی یا مهلت اظهارنامه هستید؟ کارشناسان حسابگران ایرسا پرونده مالیاتی، اظهارنامه و صورتحساب الکترونیکی کسبوکار اینترنتی شما را بررسی میکنند و بهترین مسیر قانونی را پیشنهاد میدهند.
دریافت مشاوره مالیاتی رایگان اولیه 👉
سؤالات متداول
۱. آیا همه کسبوکارهای اینترنتی از مالیات معاف هستند؟
خیر. معافیت یا نرخ صفر مشروط به فعالیت در سکوهای داخلی مورد تأیید وزارت ارتباطات، رعایت تکالیف قانونی و احراز شرایط سال جاری است. درآمد سکوها و شبکههای اجتماعی خارجی مشمول مالیات میشود.
۲. سکوی داخلی مورد تأیید یعنی چه؟
یعنی بستری ایرانی که وزارت ارتباطات و فناوری اطلاعات آن را بهعنوان سکوی مشمول تأیید کرده است. ایرانی بودن سایت یا اپلیکیشن بهتنهایی کافی نیست و باید وضعیت تأیید را از منبع رسمی استعلام کنید.
۳. آیا با وجود معافیت باید اظهارنامه بدهم؟
بله. برای بهرهمندی از معافیت، تسلیم اظهارنامه و نگهداری اسناد درآمد لازم است و ثبتنام اولیه حتی در صورت کم بودن فروش هم باید انجام شود.
۴. سقف معافیت مالیاتی کسبوکار اینترنتی چقدر است؟
بر اساس احکام ابلاغی، سقف معافیت به ماده ۱۰۰ قانون مالیاتهای مستقیم، یعنی ۳۰ برابر معافیت مالیاتی حقوق و دستمزد، گره خورده است و با تغییر معافیت حقوق در هر سال تغییر میکند. برای عدد دقیق سال جاری به بخشنامه رسمی مراجعه کنید.
۵. اگر همزمان در سکوی داخلی و خارجی فروش داشته باشم چه میشود؟
باید فعالیت داخلی و خارجی را کاملاً تفکیک کنید. فقط بخش داخلی مشمول مشوق است و درآمد بخش خارجی طبق قواعد عمومی مالیات میدهد.
۶. آیا فروش در اینستاگرام و تلگرام معاف از مالیات است؟
درآمد حاصل از شبکههای اجتماعی خارجی مشمول مالیات است. فعالیت در بسترهای داخلی هم فقط در صورتی مشمول مشوق میشود که سکو در فهرست مورد تأیید وزارت ارتباطات باشد.
۷. آیا هزینههای کسبوکار اینترنتی قابل کسر از مالیات است؟
هزینههای راهاندازی و توسعه کسبوکار و هزینههای مربوط به سکوهای مشمول، بهعنوان هزینه قابل قبول مالیاتی در نظر گرفته میشود، به شرط داشتن مدارک معتبر.
۸. آیا معافیت مالیاتی شامل مالیات بر ارزش افزوده هم میشود؟
خیر. معافیت یا نرخ صفر درباره مالیات بر درآمد است و وضعیت ارزش افزوده بر اساس نوع کالا یا خدمت و میزان فروش، جداگانه بررسی میشود.
۹. آیا دراپشیپرها هم مالیات میدهند؟
بله، فروشگاه دراپشیپینگ فعالیت اقتصادی محسوب میشود و ثبتنام و تکالیف قانونی دارد. اگر درآمد شما زیر سقف معافیت باشد، ممکن است مالیاتی پرداخت نکنید، اما تکالیف ثبتنام و اظهارنامه همچنان برقرار است.
۱۰. اگر شرایط معافیت را رعایت نکنم چه اتفاقی میافتد؟
معافیت از دست میرود و درآمد شما طبق قواعد عمومی مشمول مالیات میشود. علاوه بر آن، عدم تسلیم اظهارنامه یا نداشتن مدارک ممکن است به صدور برگ تشخیص و جریمه منجر شود.