مالیات تکلیفی پزشکان یکی از موضوعات مهم مالیاتی برای پزشکان، دندانپزشکان، متخصصان حوزه سلامت، مدیران کلینیکها، بیمارستانها و مراکز درمانی است. آشنایی با مقررات این مالیات به پزشکان کمک میکند درآمدهای خود را بهدرستی مدیریت کنند، از بروز اختلاف با سازمان امور مالیاتی جلوگیری کنند و هنگام تنظیم اظهارنامه مالیاتی، مبالغ پرداختشده را بهدرستی در محاسبات خود منظور کنند.
در مقابل، مراکز درمانی نیز باید بدانند در چه شرایطی مکلف به کسر و واریز مالیات از حقالزحمه پزشکان هستند، چه مهلتی برای انجام این تکلیف دارند و در صورت انجام ندادن آن با چه مسئولیتهایی مواجه میشوند.
یکی از نکات مهم درباره مالیات تکلیفی پزشکان در سال ۱۴۰۵ این است که حکم مربوط به کسر ۱۰ درصد مالیات علیالحساب از حقالزحمه گروه پزشکی، برخلاف سالهای قبل، در قانون بودجه سال ۱۴۰۵ پیشبینی نشده بود؛ بااینحال، سازمان امور مالیاتی در تاریخ ۵ مرداد ۱۴۰۵، در چارچوب تفاهمنامه با سازمان نظام پزشکی، سازوکار کسر ۱۰ درصد مالیات علیالحساب را بر مبنای ماده ۱۶۳ قانون مالیاتهای مستقیم اعلام کرد. بنابراین، برای بررسی وضعیت جاری باید مقررات و ابلاغیههای مربوط به سال ۱۴۰۵ را در کنار قانون بودجه بررسی کرد.
در این مقاله از حسابگران ایرسا، نحوه محاسبه مالیات تکلیفی پزشکان، مسئولیت مراکز درمانی، موارد خارج از شمول، نحوه ثبت و پرداخت، جرایم احتمالی و تفاوت این مالیات با مالیات عملکرد و مالیات حقوق را بررسی میکنیم.
مالیات تکلیفی پزشکان چیست؟
مالیات تکلیفی نوعی مالیات است که به موجب قانون یا مقررات مربوط، شخصی غیر از مؤدی اصلی وظیفه دارد آن را از پرداختی به مؤدی کسر کند و در مهلت مقرر به سازمان امور مالیاتی بپردازد.
در سازوکار مالیات علیالحساب پزشکان، مرکز درمانی ممکن است موظف باشد بخشی از حقالزحمه یا حقالعمل پزشک را کسر و به حساب سازمان امور مالیاتی واریز کند. در این وضعیت، پزشک دریافتکننده درآمد و مرکز درمانی انجامدهنده تکلیف کسر و پرداخت است.
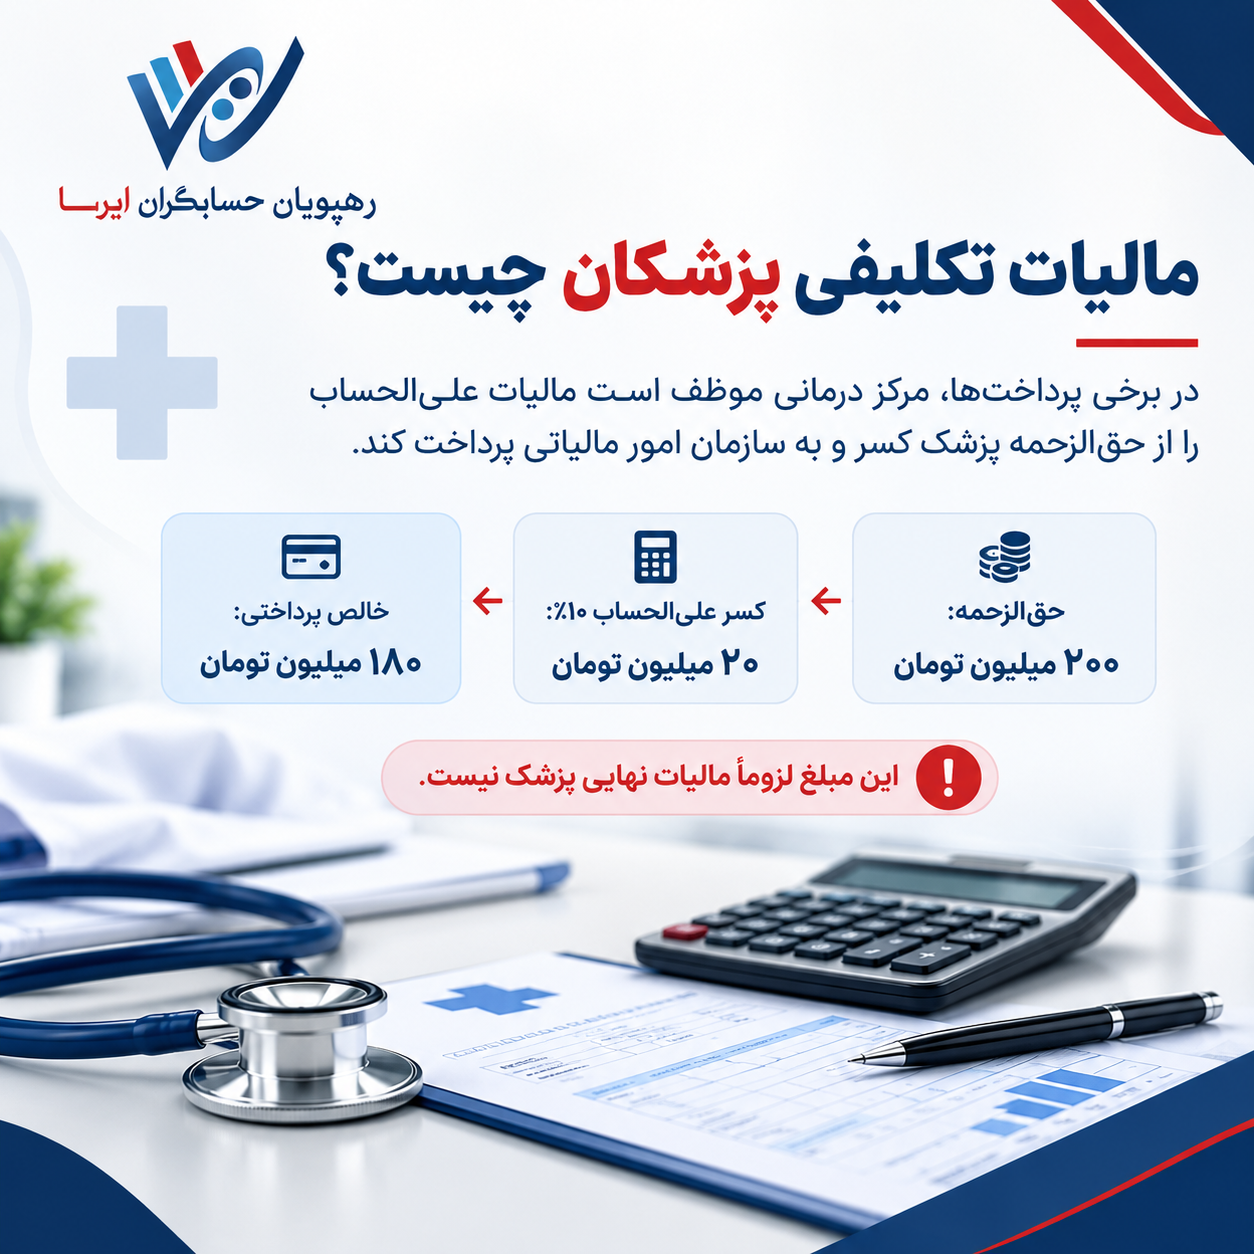
برای مثال، اگر حقالزحمه مشمول این سازوکار برای یک پزشک ۲۰۰ میلیون تومان باشد و نرخ علیالحساب ۱۰ درصد اعمال شود، مبلغ ۲۰ میلیون تومان کسر خواهد شد و مبلغ خالص پرداختی، پیش از سایر کسورات احتمالی، ۱۸۰ میلیون تومان خواهد بود.
نکته اساسی این است که این ۲۰ میلیون تومان لزوماً مالیات نهایی پزشک نیست؛ بلکه مبلغی علیالحساب است که باید در محاسبات مالیاتی مربوط به درآمد پزشک بهدرستی منظور شود.
وضعیت مالیات تکلیفی پزشکان در سال ۱۴۰۵
در سال ۱۴۰۵، موضوع مالیات علیالحساب پزشکان با تغییر مهمی همراه شد. حکم کسر ۱۰ درصد از حقالزحمه یا حقالعمل گروه پزشکی که در برخی قوانین بودجه سنوات قبل وجود داشت، در قانون بودجه سال ۱۴۰۵ درج نشد.
بر اساس گزارشهای منتشرشده، در خردادماه ۱۴۰۵ نیز سازمان امور مالیاتی به استناد نبود این حکم در قانون بودجه، درباره موضوع کسر مالیات تکلیفی پزشکان اظهارنظر کرده بود. پس از آن، در تاریخ ۵ مرداد ۱۴۰۵، تفاهمنامهای میان سازمان امور مالیاتی و سازمان نظام پزشکی مبنای اعلام مجدد سازوکار کسر ۱۰ درصد مالیات علیالحساب قرار گرفت.
نرخ مالیات تکلیفی پزشکان در سال ۱۴۰۵ چند درصد است؟
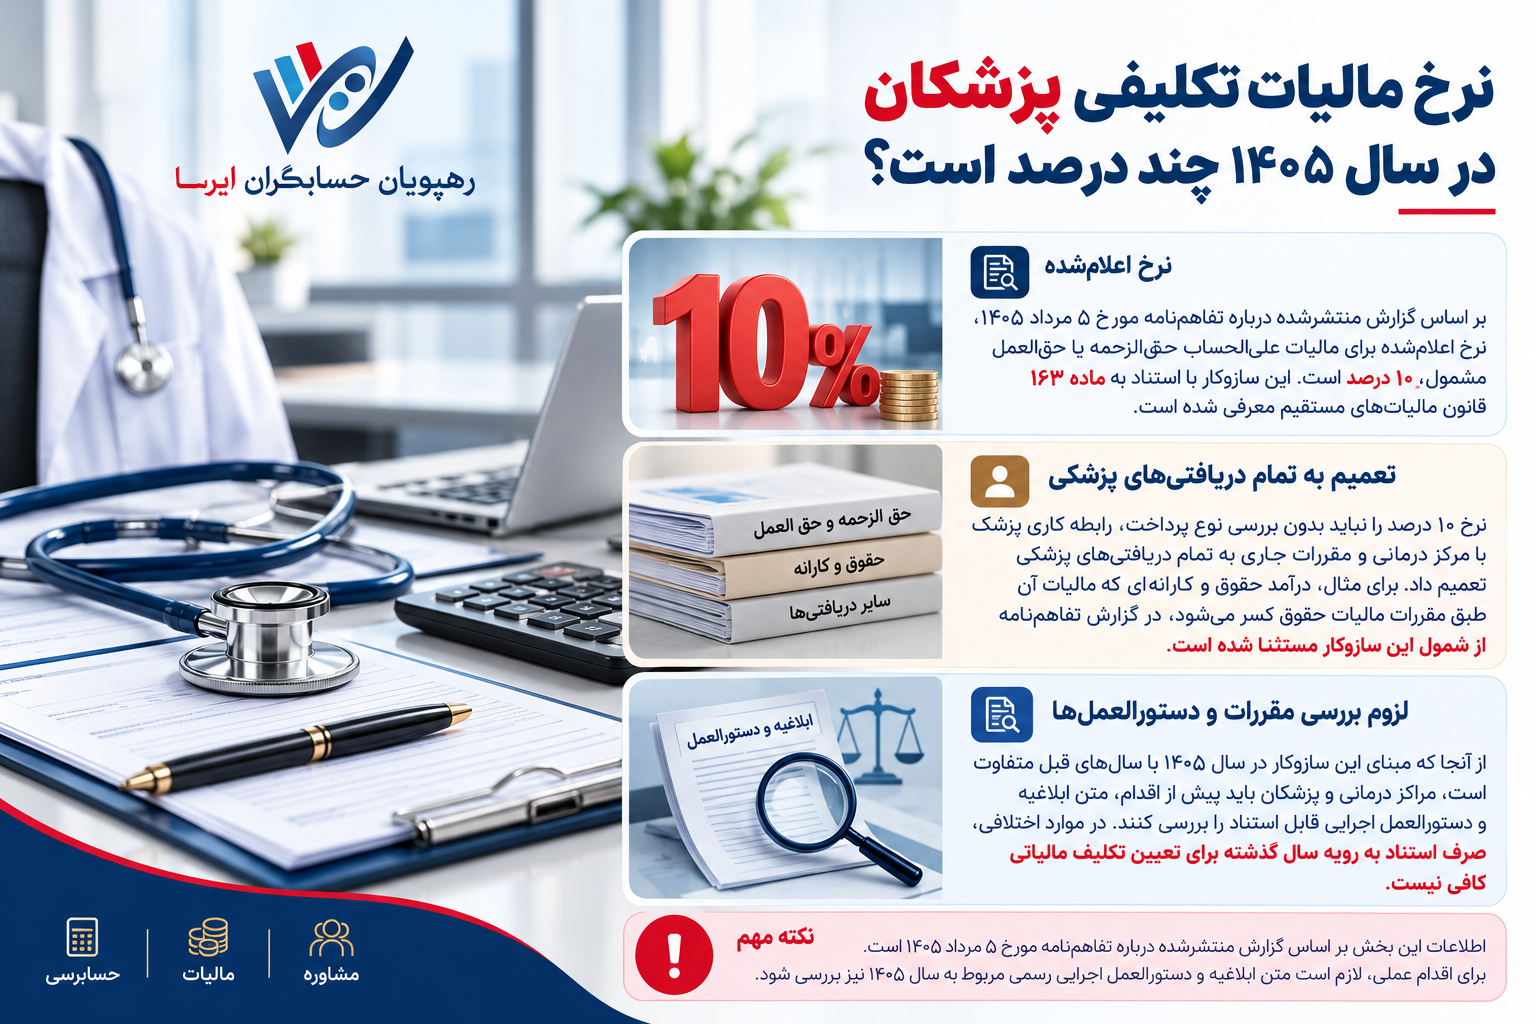
بر اساس گزارش منتشرشده درباره تفاهمنامه مورخ ۵ مرداد ۱۴۰۵، نرخ اعلامشده برای مالیات علیالحساب حقالزحمه یا حقالعمل مشمول، ۱۰ درصد است. این سازوکار با استناد به ماده ۱۶۳ قانون مالیاتهای مستقیم معرفی شده است.
بااینحال، نرخ ۱۰ درصد را نباید بدون بررسی نوع پرداخت، رابطه کاری پزشک با مرکز درمانی و مقررات جاری به تمام دریافتیهای پزشکی تعمیم داد. برای مثال، درآمد حقوق و کارانهای که مالیات آن طبق مقررات مالیات حقوق کسر میشود، در گزارش تفاهمنامه از شمول این سازوکار مستثنا شده است.
از آنجا که مبنای این سازوکار در سال ۱۴۰۵ با سالهای قبل متفاوت است، مراکز درمانی و پزشکان باید پیش از اقدام، متن ابلاغیه و دستورالعمل اجرایی قابل استناد را بررسی کنند. در موارد اختلافی، صرف استناد به رویه سال گذشته برای تعیین تکلیف مالیاتی کافی نیست.
چه پزشکانی مشمول مالیات تکلیفی میشوند؟
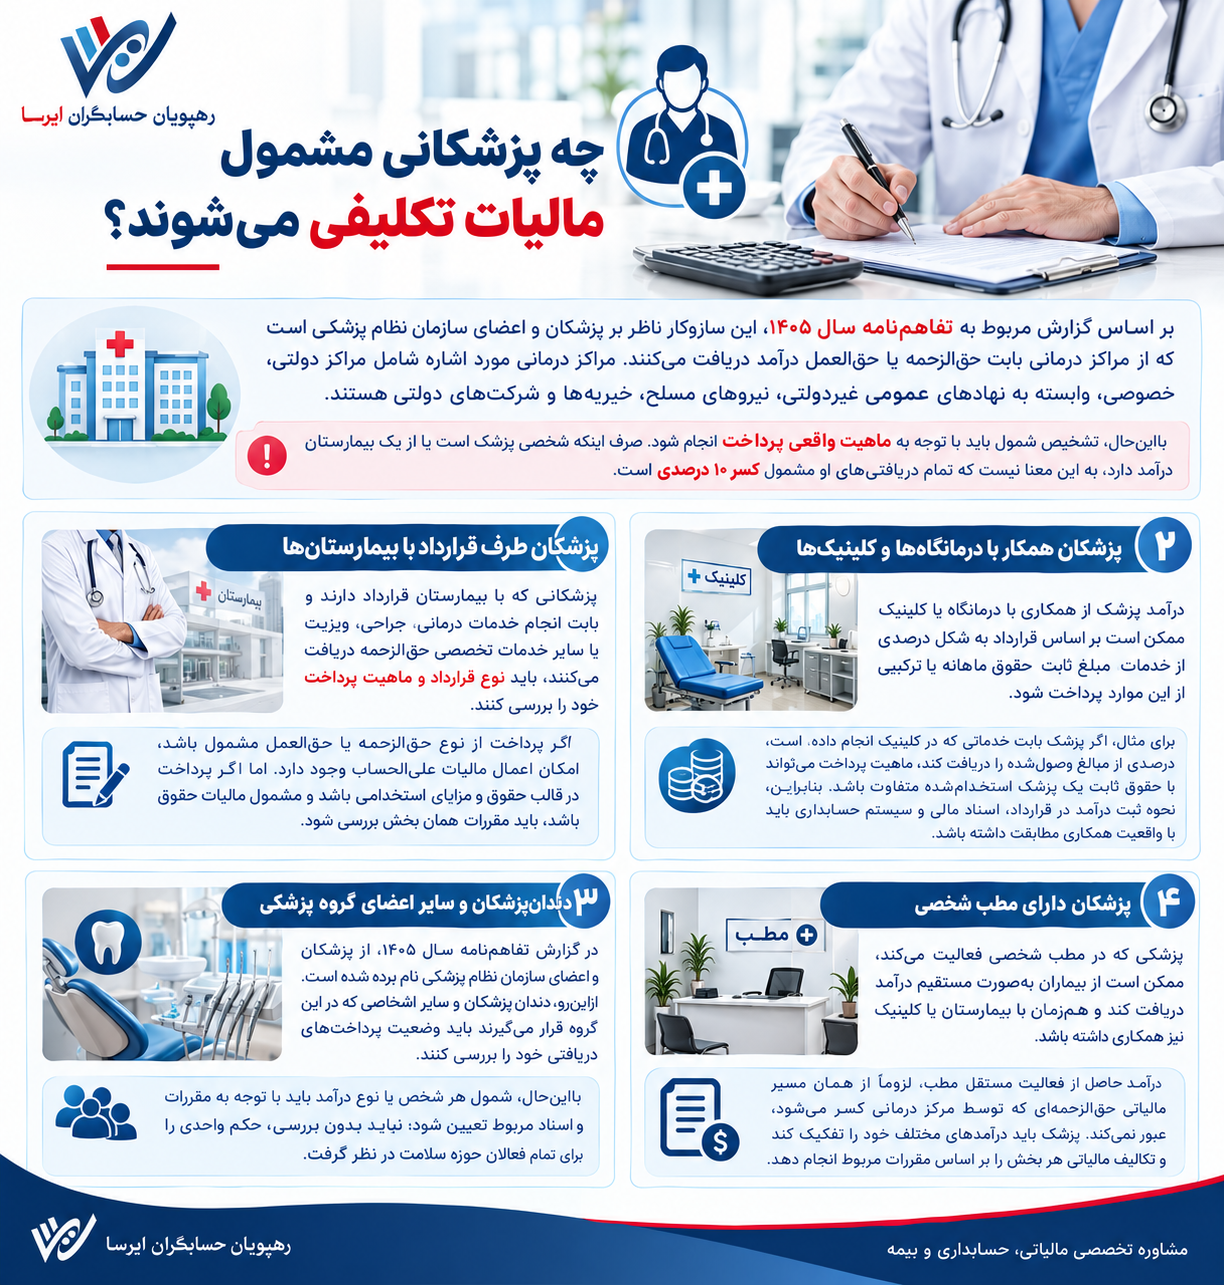
بر اساس گزارش مربوط به تفاهمنامه سال ۱۴۰۵، این سازوکار ناظر بر پزشکان و اعضای سازمان نظام پزشکی است که از مراکز درمانی بابت حقالزحمه یا حقالعمل درآمد دریافت میکنند. مراکز درمانی مورد اشاره شامل مراکز دولتی، خصوصی، وابسته به نهادهای عمومی غیردولتی، نیروهای مسلح، خیریهها و شرکتهای دولتی هستند.
بااینحال، تشخیص شمول باید با توجه به ماهیت واقعی پرداخت انجام شود. صرف اینکه شخصی پزشک است یا از یک بیمارستان درآمد دارد، به این معنا نیست که تمام دریافتیهای او مشمول کسر ۱۰ درصدی است.
۱. پزشکان طرف قرارداد با بیمارستانها
پزشکانی که با بیمارستان قرارداد دارند و بابت انجام خدمات درمانی، جراحی، ویزیت یا سایر خدمات تخصصی حقالزحمه دریافت میکنند، باید نوع قرارداد و ماهیت پرداخت خود را بررسی کنند.
اگر پرداخت از نوع حقالزحمه یا حقالعمل مشمول سازوکار مربوط باشد، امکان اعمال مالیات علیالحساب وجود دارد. اما اگر پرداخت در قالب حقوق و مزایای استخدامی انجام شود و مشمول مالیات حقوق باشد، باید مقررات همان بخش بررسی شود.
۲. پزشکان همکار با درمانگاهها و کلینیکها
درآمد پزشک از همکاری با درمانگاه یا کلینیک ممکن است بر اساس قرارداد به شکل درصدی از خدمات، مبلغ ثابت، حقوق ماهانه یا ترکیبی از این موارد پرداخت شود.
برای مثال، اگر پزشک بابت خدماتی که در کلینیک انجام داده است، درصدی از مبالغ وصولشده را دریافت کند، ماهیت پرداخت میتواند با حقوق ثابت یک پزشک استخدامشده متفاوت باشد. بنابراین، نحوه ثبت درآمد در قرارداد، اسناد مالی و سیستم حسابداری باید با واقعیت همکاری مطابقت داشته باشد.
۳. دندانپزشکان و سایر اعضای گروه پزشکی
در گزارش تفاهمنامه سال ۱۴۰۵، از پزشکان و اعضای سازمان نظام پزشکی نام برده شده است. ازاینرو، دندانپزشکان و سایر اشخاصی که در این گروه قرار میگیرند باید وضعیت پرداختهای دریافتی خود را بررسی کنند.
بااینحال، شمول هر شخص یا نوع درآمد باید با توجه به مقررات و اسناد مربوط تعیین شود؛ نباید بدون بررسی، حکم واحدی را برای تمام فعالان حوزه سلامت در نظر گرفت.
۴. پزشکان دارای مطب شخصی
پزشکی که در مطب شخصی فعالیت میکند، ممکن است از بیماران بهصورت مستقیم درآمد دریافت کند و همزمان با بیمارستان یا کلینیک نیز همکاری داشته باشد.
درآمد حاصل از فعالیت مستقل مطب، لزوماً از همان مسیر مالیاتی حقالزحمهای که توسط مرکز درمانی کسر میشود، عبور نمیکند. پزشک باید درآمدهای مختلف خود را تفکیک کند و تکالیف مالیاتی هر بخش را بر اساس مقررات مربوط انجام دهد.
نحوه محاسبه مالیات تکلیفی پزشکان
محاسبه مالیات علیالحساب در سادهترین حالت از طریق ضرب مبلغ حقالزحمه یا حقالعمل مشمول در نرخ تعیینشده انجام میشود.
فرمول محاسبه:
مالیات علیالحساب = مبلغ حقالزحمه یا حقالعمل مشمول × نرخ مالیات علیالحساب
اگر نرخ قابل اعمال ۱۰ درصد باشد، نتیجه محاسبات به شکل زیر خواهد بود:
| مبلغ حقالزحمه مشمول | نرخ علیالحساب | مبلغ مالیات | مبلغ پس از کسر مالیات |
|---|---|---|---|
| ۲۰ میلیون تومان | ۱۰٪ | ۲ میلیون تومان | ۱۸ میلیون تومان |
| ۵۰ میلیون تومان | ۱۰٪ | ۵ میلیون تومان | ۴۵ میلیون تومان |
| ۱۰۰ میلیون تومان | ۱۰٪ | ۱۰ میلیون تومان | ۹۰ میلیون تومان |
| ۲۰۰ میلیون تومان | ۱۰٪ | ۲۰ میلیون تومان | ۱۸۰ میلیون تومان |
| ۵۰۰ میلیون تومان | ۱۰٪ | ۵۰ میلیون تومان | ۴۵۰ میلیون تومان |
این جدول صرفاً نمونه محاسباتی است. در عمل، ابتدا باید مشخص شود چه مبلغی طبق مقررات، مأخذ محاسبه مالیات علیالحساب محسوب میشود و آیا کل پرداخت یا فقط بخشی از آن مشمول این سازوکار است.
مثال اول: حقالزحمه جراحی
فرض کنید یک بیمارستان بابت انجام خدمات جراحی، مبلغ ۳۰۰ میلیون تومان حقالزحمه مشمول به پزشک پرداخت میکند.
اگر این مبلغ مشمول نرخ ۱۰ درصدی باشد:
- مبلغ حقالزحمه: ۳۰۰ میلیون تومان
- نرخ علیالحساب: ۱۰ درصد
- مالیات علیالحساب: ۳۰ میلیون تومان
- مبلغ قابل پرداخت به پزشک پس از این کسر: ۲۷۰ میلیون تومان
مرکز درمانی باید مبلغ کسرشده را مطابق مقررات و مهلت تعیینشده پرداخت و اطلاعات مربوط را به نام مؤدی صحیح ثبت کند.
مثال دوم: چند پرداخت در طول یک ماه
فرض کنید پزشکی در یک ماه از دو مرکز درمانی، بهترتیب ۸۰ و ۱۲۰ میلیون تومان حقالزحمه مشمول دریافت میکند.
اگر هر دو پرداخت مشمول نرخ ۱۰ درصدی باشند، محاسبه به شکل زیر خواهد بود:
- مرکز اول: ۸ میلیون تومان
- مرکز دوم: ۱۲ میلیون تومان
- مجموع مالیات علیالحساب: ۲۰ میلیون تومان
در این حالت، پزشک باید اسناد پرداخت و اطلاعات مالیاتی هر دو مرکز را نگهداری کند تا هنگام بررسی مالیات عملکرد، از ثبت صحیح مبالغ پرداختشده اطمینان حاصل شود.
مثال سوم: ترکیب حقوق و حقالزحمه
فرض کنید پزشکی در بیمارستان استخدام است و علاوه بر حقوق ماهانه، بابت انجام برخی خدمات تخصصی نیز حقالزحمه جداگانه دریافت میکند.
در این وضعیت، نمیتوان بدون بررسی قرارداد، تمام درآمد را در یک گروه قرار داد. حقوق و مزایای استخدامی تابع مقررات مالیات حقوق است؛ درحالیکه حقالزحمه مستقل باید از نظر شمول سازوکار مالیات علیالحساب بررسی شود.
تفکیک نادرست این دو نوع درآمد ممکن است باعث کسر مالیات مضاعف، گزارش اشتباه اطلاعات یا ایجاد اختلاف در رسیدگی مالیاتی شود.
مالیات تکلیفی پزشکان چه زمانی باید پرداخت شود؟
بر اساس گزارش منتشرشده درباره تفاهمنامه سال ۱۴۰۵، مهلت اعلامشده برای کسر و واریز مالیات علیالحساب، تا پایان ماه بعد از تاریخ دریافت حقالزحمه یا حقالعمل است.
برای مثال، اگر پرداخت مشمول در ماه مهر انجام شده باشد، مهلت اعلامشده برای واریز، پایان آبان خواهد بود؛ البته اجرای دقیق مهلت باید با توجه به متن ابلاغیه و دستورالعمل اجرایی قابل استناد بررسی شود.
مسئولیت پرداخت مالیات بر عهده پزشک است یا مرکز درمانی؟
در سازوکار کسر مالیات تکلیفی، مرکز درمانی که مکلف به کسر و واریز است، مسئول انجام این وظیفه خواهد بود. طبق گزارش مربوط به تفاهمنامه، اگر مرکز درمانی مالیات علیالحساب را کسر و پرداخت کند، پزشک بابت همان تکلیف علیالحساب، ملزم به پرداخت مجدد آن نیست.
بااینحال، این موضوع به معنای حذف سایر تکالیف مالیاتی پزشک نیست. پزشک همچنان باید وضعیت اظهارنامه، درآمدهای دیگر، هزینههای قابل قبول و مالیات نهایی خود را بررسی کند.
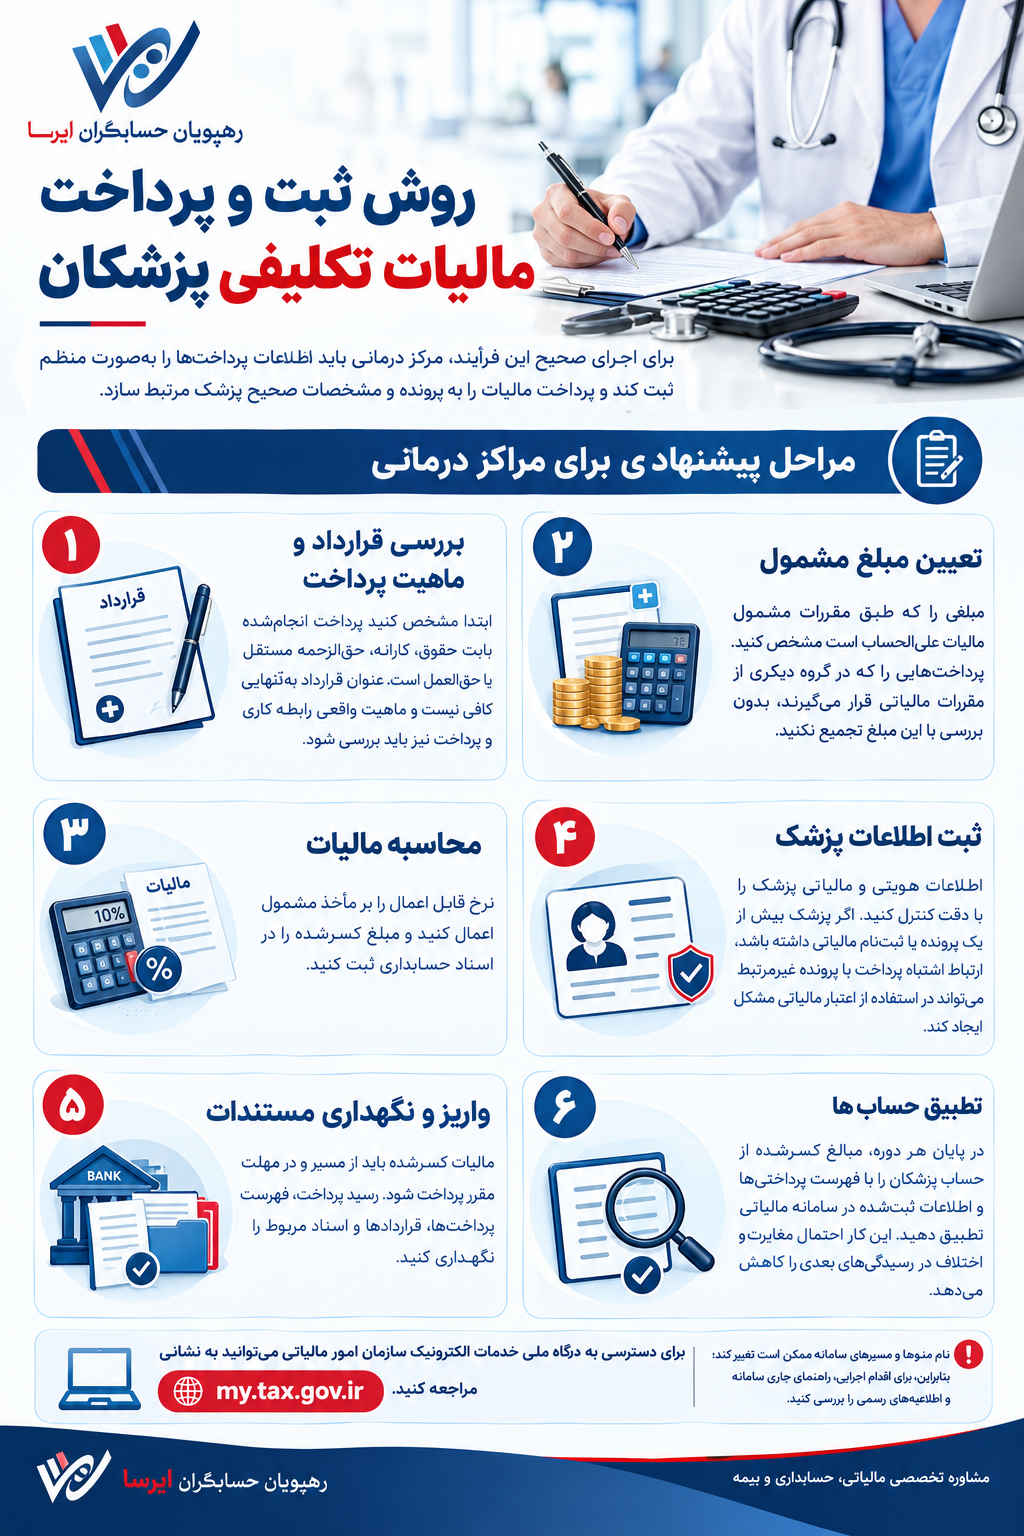
روش ثبت و پرداخت مالیات تکلیفی پزشکان
برای اجرای صحیح این فرآیند، مرکز درمانی باید اطلاعات پرداختها را بهصورت منظم ثبت کند و پرداخت مالیات را به پرونده و مشخصات صحیح پزشک مرتبط سازد.
مراحل پیشنهادی برای مراکز درمانی
مرحله اول: بررسی قرارداد و ماهیت پرداخت
ابتدا مشخص کنید پرداخت انجامشده بابت حقوق، کارانه، حقالزحمه مستقل یا حقالعمل است. عنوان قرارداد بهتنهایی کافی نیست و ماهیت واقعی رابطه کاری و پرداخت نیز باید بررسی شود.
مرحله دوم: تعیین مبلغ مشمول
مبلغی را که طبق مقررات مشمول مالیات علیالحساب است مشخص کنید. پرداختهایی را که در گروه دیگری از مقررات مالیاتی قرار میگیرند، بدون بررسی با این مبلغ تجمیع نکنید.
مرحله سوم: محاسبه مالیات
نرخ قابل اعمال را بر مأخذ مشمول اعمال کنید و مبلغ کسرشده را در اسناد حسابداری ثبت کنید.
مرحله چهارم: ثبت اطلاعات پزشک
اطلاعات هویتی و مالیاتی پزشک را با دقت کنترل کنید. اگر پزشک بیش از یک پرونده یا ثبتنام مالیاتی داشته باشد، ارتباط اشتباه پرداخت با پرونده غیرمرتبط میتواند در استفاده از اعتبار مالیاتی مشکل ایجاد کند.
مرحله پنجم: واریز و نگهداری مستندات
مالیات کسرشده باید از مسیر و در مهلت مقرر پرداخت شود. رسید پرداخت، فهرست پرداختها، قراردادها و اسناد مربوط را نگهداری کنید.
مرحله ششم: تطبیق حسابها
در پایان هر دوره، مبالغ کسرشده از حساب پزشکان را با فهرست پرداختیها و اطلاعات ثبتشده در سامانه مالیاتی تطبیق دهید. این کار احتمال مغایرت و اختلاف در رسیدگیهای بعدی را کاهش میدهد.
برای دسترسی به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی میتوانید به نشانی my.tax.gov.ir مراجعه کنید. نام منوها و مسیرهای سامانه ممکن است تغییر کند؛ بنابراین، برای اقدام اجرایی، راهنمای جاری سامانه و اطلاعیههای رسمی را بررسی کنید.
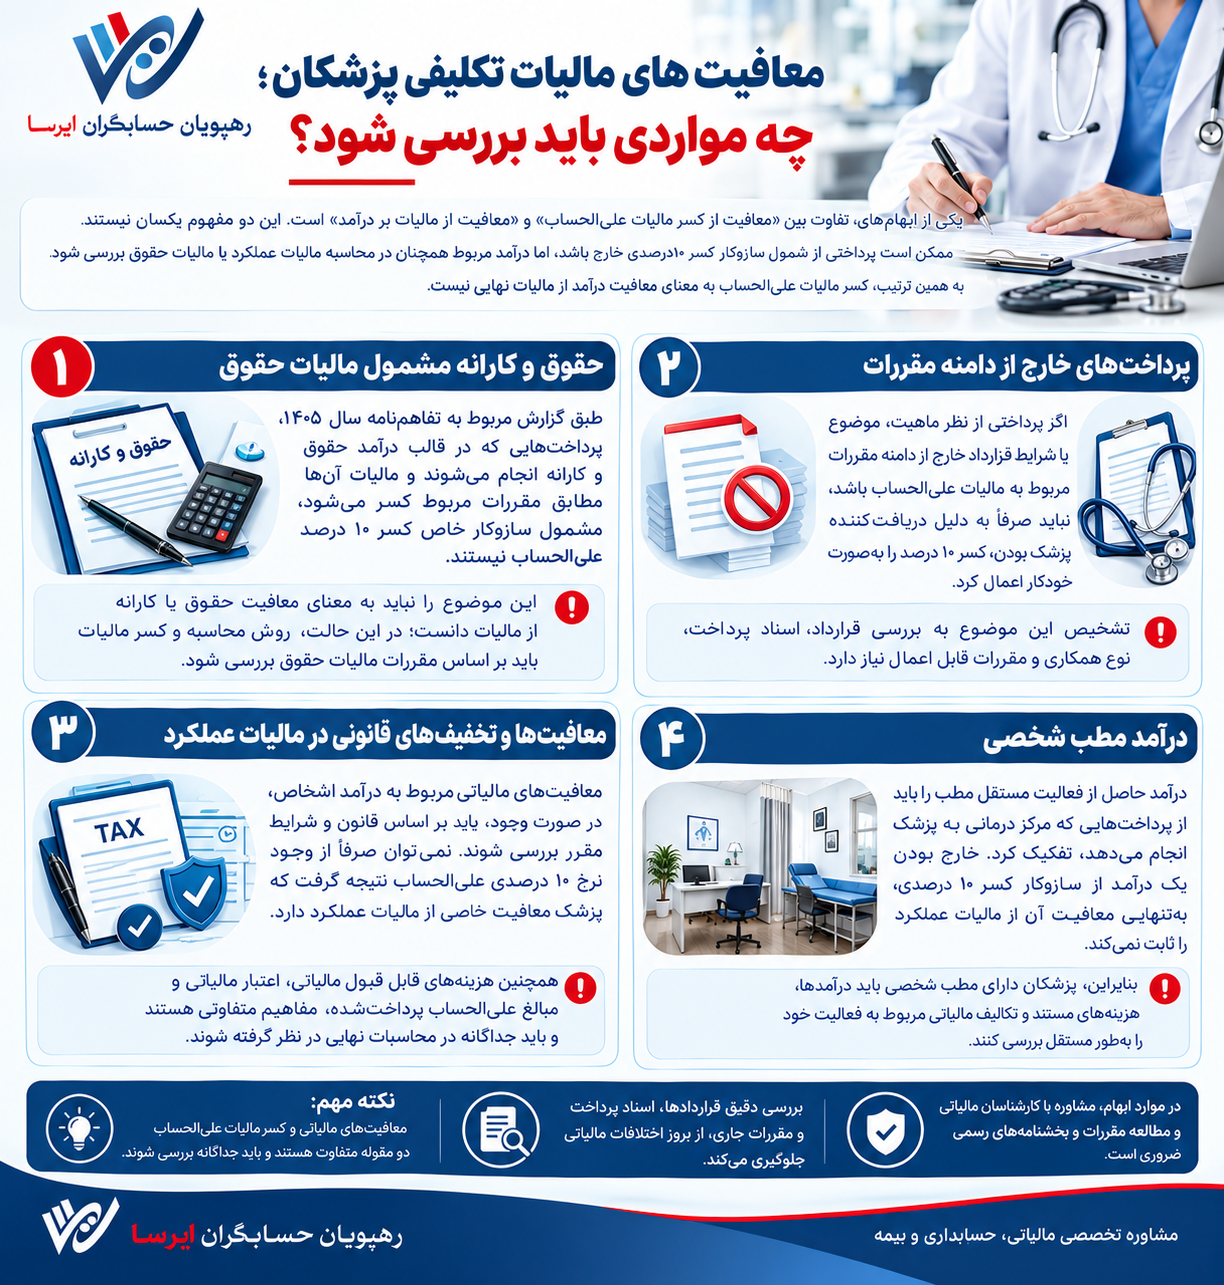
معافیتهای مالیات تکلیفی پزشکان؛ چه مواردی باید بررسی شود؟
یکی از ابهامهای رایج، تفاوت بین «معافیت از کسر مالیات علیالحساب» و «معافیت از مالیات بر درآمد» است. این دو مفهوم یکسان نیستند.
ممکن است پرداختی از شمول سازوکار کسر ۱۰ درصدی خارج باشد، اما درآمد مربوط همچنان در محاسبه مالیات عملکرد یا مالیات حقوق بررسی شود. به همین ترتیب، کسر مالیات علیالحساب به معنای آن نیست که درآمد مربوط از مالیات نهایی معاف شده است.
۱. حقوق و کارانه مشمول مالیات حقوق
طبق گزارش مربوط به تفاهمنامه سال ۱۴۰۵، پرداختهایی که در قالب درآمد حقوق و کارانه انجام میشوند و مالیات آنها مطابق مقررات مربوط کسر میشود، مشمول سازوکار خاص کسر ۱۰ درصد علیالحساب نیستند.
این موضوع را نباید به معنای معافیت حقوق یا کارانه از مالیات دانست؛ در این حالت، روش محاسبه و کسر مالیات باید بر اساس مقررات مالیات حقوق بررسی شود.
۲. پرداختهای خارج از دامنه مقررات
اگر پرداختی از نظر ماهیت، موضوع یا شرایط قرارداد خارج از دامنه مقررات مربوط به مالیات علیالحساب باشد، نباید صرفاً به دلیل دریافتکننده پزشک بودن، کسر ۱۰ درصد را بهصورت خودکار اعمال کرد.
تشخیص این موضوع به بررسی قرارداد، اسناد پرداخت، نوع همکاری و مقررات قابل اعمال نیاز دارد.
۳. معافیتها و تخفیفهای قانونی در مالیات عملکرد
معافیتهای مالیاتی مربوط به درآمد اشخاص، در صورت وجود، باید بر اساس قانون و شرایط مقرر بررسی شوند. نمیتوان صرفاً از وجود نرخ ۱۰ درصدی علیالحساب نتیجه گرفت که پزشک معافیت خاصی از مالیات عملکرد دارد.
همچنین، هزینههای قابل قبول مالیاتی، اعتبار مالیاتی و مبالغ علیالحساب پرداختشده، مفاهیم متفاوتی هستند و باید جداگانه در محاسبات نهایی در نظر گرفته شوند.
۴. درآمد مطب شخصی
درآمد حاصل از فعالیت مستقل مطب را باید از پرداختهایی که مرکز درمانی به پزشک انجام میدهد، تفکیک کرد. خارج بودن یک درآمد از سازوکار کسر ۱۰ درصدی، بهتنهایی معافیت آن از مالیات عملکرد را ثابت نمیکند.
بنابراین، پزشکان دارای مطب شخصی باید درآمدها، هزینههای مستند و تکالیف مالیاتی مربوط به فعالیت خود را بهطور مستقل بررسی کنند.
تفاوت مالیات تکلیفی پزشکان با مالیات حقوق
مالیات تکلیفی پزشکان و مالیات حقوق ممکن است هر دو هنگام پرداخت وجه کسر شوند؛ اما از نظر مبنای محاسبه و نوع رابطه کاری یکسان نیستند.
| موضوع | مالیات علیالحساب حقالزحمه پزشکان | مالیات حقوق |
|---|---|---|
| مبنای بررسی | حقالزحمه یا حقالعمل مشمول | درآمد حقوق و مزایای مشمول |
| وضعیت دریافتکننده | بسته به ماهیت همکاری و مقررات مربوط | دریافتکننده درآمد حقوق |
| نرخ | در سازوکار اعلامشده سال ۱۴۰۵، ۱۰ درصد | بر اساس مقررات مالیات حقوق و نرخهای مربوط |
| ماهیت مبلغ کسرشده | علیالحساب | مالیات حقوق طبق مقررات مربوط |
| مسئول اجرای تکلیف | شخص یا مرکز مکلف طبق مقررات | پرداختکننده حقوق طبق مقررات |
| ارتباط با مالیات نهایی | باید در محاسبات نهایی بهدرستی منظور شود | تابع مقررات مالیات حقوق و وضعیت مؤدی |
در نتیجه، تعیین نوع درآمد باید قبل از محاسبه مالیات انجام شود. اعمال یک نرخ ثابت بر تمام دریافتیهای پزشک، بدون توجه به ماهیت پرداخت، میتواند موجب خطا در محاسبات و گزارشهای مالیاتی شود.
مسئولیت مراکز درمانی در کسر و پرداخت مالیات پزشکان
مراکز درمانی باید علاوه بر محاسبه درست مالیات، اطلاعات و مستندات مربوط را نیز بهدرستی نگهداری کنند. در مواردی که مرکز درمانی طبق مقررات مکلف به کسر و واریز مالیات باشد، انجام ندادن تکلیف میتواند مسئولیت قانونی ایجاد کند.
ماده ۱۹۹ قانون مالیاتهای مستقیم درباره مسئولیت اشخاصی است که طبق قانون مکلف به کسر و ایصال مالیات دیگران هستند. بر اساس این ماده، در صورت تخلف، علاوه بر مسئولیت تضامنی در پرداخت مالیات، جرایمی از جمله جریمه ۱۰ درصد مالیات پرداختنشده در موعد مقرر و ۲.۵ درصد مالیات به ازای هر ماه تأخیر پیشبینی شده است؛ نحوه اعمال آن باید با توجه به مقررات قابل اجرا و وضعیت پرونده بررسی شود.
برای کاهش ریسک، مراکز درمانی بهتر است فرآیند مشخصی برای بررسی قراردادها، محاسبه کسورات، پرداخت بهموقع، ثبت اطلاعات و تطبیق حسابها داشته باشند.
خطاهای رایج مراکز درمانی
- اعمال نرخ ۱۰ درصدی بر تمام پرداختها، بدون بررسی ماهیت آنها.
- تفکیک نکردن حقوق و کارانه از حقالزحمه مستقل.
- ثبت اطلاعات پزشک در پرونده مالیاتی اشتباه.
- پرداخت مالیات پس از مهلت مقرر.
- نداشتن رسید و مستندات کافی برای مبالغ کسرشده.
- تطبیق ندادن مبالغ پرداختی با اطلاعات ثبتشده در سامانه.
- فرض کردن اینکه حذف یک سازوکار کسر مالیات، تمام درآمد را از مالیات معاف میکند.

پزشکان چگونه از کسر یا ثبت اشتباه مالیات جلوگیری کنند؟
پزشکان باید اطلاعات ثبتشده درباره درآمد و مالیات علیالحساب خود را بهصورت دورهای کنترل کنند؛ بهویژه اگر در چند مرکز درمانی فعالیت دارند یا بیش از یک پرونده مالیاتی برای آنها ایجاد شده است.
اقدامات زیر میتواند مفید باشد:
۱. قراردادهای همکاری و ماهیت هر پرداخت را بررسی کنید.
۲. از مراکز درمانی، گزارش مبالغ پرداختی و مالیات کسرشده را دریافت کنید.
۳. رسیدهای واریز و مستندات مالیاتی را نگهداری کنید.
۴. اطلاعات پرونده مالیاتی فعال خود را در درگاه خدمات مالیاتی بررسی کنید.
۵. در صورت مشاهده مغایرت، از مسیر رسمی سامانه برای بررسی یا اصلاح اطلاعات اقدام کنید.
۶. پیش از ارسال اظهارنامه، مبالغ علیالحساب را با اطلاعات ثبتشده و اسناد واقعی تطبیق دهید.
اگر مالیات به پروندهای غیرمرتبط اختصاص یافته باشد، ممکن است پزشک در زمان محاسبه مالیات نهایی نتواند آن را بهدرستی منظور کند. بنابراین، بررسی پرونده و اصلاح اطلاعات پیش از تسلیم اظهارنامه اهمیت زیادی دارد.
ارتباط مالیات تکلیفی با مالیات عملکرد پزشکان
مالیات علیالحساب و مالیات عملکرد دو مرحله متفاوت از فرآیند مالیاتی هستند.
مالیات علیالحساب مبلغی است که در طول دوره و مطابق سازوکار تعیینشده پرداخت میشود. مالیات عملکرد بر اساس مقررات مربوط به درآمد سالانه، نوع فعالیت، هزینههای قابل قبول، معافیتهای قانونی و سایر عوامل مؤثر تعیین میشود.
برای مثال، اگر در طول سال ۱۰۰ میلیون تومان مالیات علیالحساب از حقالزحمه یک پزشک کسر شده باشد، این مبلغ بهتنهایی مشخص نمیکند که مالیات نهایی پزشک ۱۰۰ میلیون تومان است. مالیات نهایی باید بر اساس وضعیت واقعی پرونده محاسبه شود و مبلغ علیالحساب نیز مطابق مقررات در محاسبات منظور شود.
بنابراین، پزشکان نباید تنها به میزان مالیات کسرشده از پرداختهای خود اکتفا کنند؛ بلکه باید درآمدها و تکالیف مالیاتی مربوط را بهطور کامل بررسی کنند.
چگونه پرونده مالیاتی پزشکان را اصولی مدیریت کنیم؟
مدیریت صحیح پرونده مالیاتی پزشکان فقط به محاسبه یک درصد مالیات محدود نمیشود. پزشک یا مرکز درمانی باید میان قراردادها، اسناد حسابداری، درآمدهای ثبتشده، پرداختهای علیالحساب و اطلاعات اظهارنامه ارتباط دقیق برقرار کند.
در این مسیر، خدمات تخصصی حسابداری و مالیاتی میتواند به شناسایی مغایرتها، کنترل تکالیف قانونی و کاهش ریسک اختلافات مالیاتی کمک کند.
خدمات مالی و مالیاتی حسابگران ایرسا
حسابگران ایرسا میتواند متناسب با شرایط هر پزشک، مطب، کلینیک یا مرکز درمانی در زمینههای زیر خدمات ارائه کند:
- بررسی پرونده مالیاتی و وضعیت ثبتنام مؤدی.
- بررسی ماهیت قراردادها و تفکیک انواع درآمد.
- کنترل مبالغ مالیات علیالحساب و تطبیق آنها با اسناد مالی.
- بررسی مغایرتهای اطلاعات مالیاتی و پروندههای ثبتشده.
- خدمات تنظیم و بررسی اظهارنامه مالیاتی.
- عارضهیابی فرآیندهای مالی و مالیاتی مراکز درمانی.
- استقرار یا بهبود سیستم حسابداری و کنترلهای داخلی.
- مشاوره درباره تکالیف مالیاتی و مستندسازی پرداختها.
برای استفاده از این خدمات، بهتر است قراردادهای همکاری، گزارش پرداختی مراکز درمانی، اسناد مالی، اطلاعات پرونده مالیاتی و سوابق پرداخت مالیات در اختیار کارشناسان قرار گیرد تا وضعیت پرونده بر اساس مدارک واقعی بررسی شود.
اگر پزشک، مدیر کلینیک یا مسئول مالی یک مرکز درمانی هستید، برای بررسی وضعیت مالیات تکلیفی و سایر تکالیف مالیاتی خود میتوانید از خدمات تخصصی حسابگران ایرسا استفاده کنید. هدف، صرفاً محاسبه مالیات نیست؛ بلکه ایجاد یک فرآیند مستند، قابل پیگیری و منطبق با مقررات است.
جمعبندی
مالیات تکلیفی پزشکان سازوکاری برای پرداخت علیالحساب مالیات از برخی درآمدهای گروه پزشکی است. در سال ۱۴۰۵، با وجود درج نشدن حکم مربوط در قانون بودجه، بر اساس گزارش تفاهمنامه سازمان امور مالیاتی و سازمان نظام پزشکی در مردادماه، سازوکار کسر ۱۰ درصد از حقالزحمه یا حقالعمل مشمول اعلام شد.
برای اجرای صحیح این مقررات، لازم است نوع درآمد، شرایط قرارداد، دامنه شمول، مهلت پرداخت و مسئولیت مرکز درمانی بررسی شود. حقوق و کارانه مشمول مالیات حقوق را نباید بدون بررسی با حقالزحمه مستقل یکسان دانست. همچنین، خارج بودن یک پرداخت از سازوکار کسر ۱۰ درصدی به معنای معافیت آن از مالیات نهایی نیست.
از سوی دیگر، مالیات علیالحساب پرداختشده باید در سوابق مالیاتی پزشک بهدرستی ثبت و هنگام رسیدگی به مالیات عملکرد، مطابق مقررات منظور شود. کنترل پرونده مالیاتی، نگهداری مستندات و تطبیق اطلاعات ثبتشده با پرداختهای واقعی، از مهمترین اقدامات برای جلوگیری از اختلافات مالیاتی است.
تذکر حقوقی: این مقاله با هدف اطلاعرسانی تهیه شده است. پیش از اجرای تکلیف مالیاتی، بهویژه در موارد اختلاف درباره اعتبار یا دامنه اجرای تفاهمنامه سال ۱۴۰۵، متن ابلاغیه رسمی و آخرین دستورالعملهای سازمان امور مالیاتی را بررسی کنید. گزارشهای خبری منتشرشده درباره تفاهمنامه، جایگزین بررسی متن رسمی و قابل استناد مقررات نیستند.
پرسشهای متداول درباره مالیات تکلیفی پزشکان
۱. مالیات تکلیفی پزشکان در سال ۱۴۰۵ چند درصد است؟
بر اساس گزارش مربوط به تفاهمنامه اعلامشده در ۵ مرداد ۱۴۰۵، نرخ مالیات علیالحساب حقالزحمه یا حقالعمل مشمول، ۱۰ درصد اعلام شده است. بااینحال، شمول هر پرداخت باید با توجه به نوع درآمد، قرارداد و مقررات جاری بررسی شود.
۲. آیا مالیات تکلیفی ۱۰ درصدی، مالیات نهایی پزشک است؟
خیر. این مبلغ علیالحساب است و لزوماً با مالیات نهایی عملکرد پزشک برابر نیست. وضعیت مالیاتی نهایی بر اساس مقررات و شرایط واقعی پرونده تعیین میشود.
۳. آیا مالیات حقوق و کارانه پزشکان نیز مشمول کسر ۱۰ درصد است؟
بر اساس گزارش تفاهمنامه سال ۱۴۰۵، پرداختهایی که در قالب حقوق و کارانه انجام میشوند و مالیات آنها طبق مقررات مربوط کسر میشود، از این سازوکار مستثنا هستند. این استثنا به معنای معافیت حقوق و کارانه از مالیات نیست.
۴. چه کسی باید مالیات تکلیفی پزشک را پرداخت کند؟
در مواردی که مرکز درمانی طبق مقررات مکلف به کسر و واریز مالیات است، مسئولیت اجرای این تکلیف بر عهده مرکز درمانی خواهد بود. اگر مالیات بهدرستی کسر و پرداخت شود، پزشک نباید همان مبلغ را دوباره بابت همان تکلیف علیالحساب بپردازد.
۵. مهلت پرداخت مالیات علیالحساب پزشکان چه زمانی است؟
بر اساس گزارش تفاهمنامه سال ۱۴۰۵، مهلت اعلامشده تا پایان ماه بعد از دریافت حقالزحمه یا حقالعمل است. برای اقدام عملی باید متن ابلاغیه و دستورالعمل اجرایی قابل استناد بررسی شود.
۶. آیا پزشکان دارای مطب شخصی از مالیات تکلیفی معاف هستند؟
صرف داشتن مطب شخصی به معنای معافیت از همه مالیاتها نیست. درآمد مستقل مطب باید از پرداختهای دریافتی از مراکز درمانی تفکیک و تکالیف مالیاتی هر بخش جداگانه بررسی شود.
۷. اگر مالیات به پرونده اشتباه پزشک اختصاص پیدا کند، چه باید کرد؟
پزشک باید اطلاعات پرونده مالیاتی و سوابق پرداخت را بررسی و از مسیر رسمی سامانه خدمات مالیاتی برای اصلاح مغایرت اقدام کند. بهتر است این موضوع پیش از تسلیم اظهارنامه و با استفاده از مستندات پرداخت پیگیری شود.
۸. اگر مرکز درمانی مالیات تکلیفی را کسر نکند، چه مسئولیتی دارد؟
در صورت وجود تکلیف قانونی و انجام ندادن آن، ممکن است مسئولیت و جرایم مقرر در ماده ۱۹۹ قانون مالیاتهای مستقیم مطرح شود. تشخیص مسئولیت و میزان جرایم به مقررات قابل اجرا و شرایط پرونده بستگی دارد.
۹. آیا کسر ۱۰ درصد مالیات به این معناست که پزشک دیگر نیازی به اظهارنامه مالیاتی ندارد؟
خیر. کسر مالیات علیالحساب بهتنهایی سایر تکالیف مالیاتی پزشک را از بین نمیبرد. وضعیت اظهارنامه و سایر تعهدات باید با توجه به نوع فعالیت و مقررات مربوط بررسی شود.
۱۰. برای بررسی مالیات تکلیفی پزشکان چه مدارکی لازم است؟
معمولاً قراردادهای همکاری، گزارش پرداختی مراکز درمانی، رسیدهای کسر و واریز مالیات، اطلاعات پرونده مالیاتی، اسناد درآمد و هزینه و سوابق اظهارنامه برای بررسی اولیه مفید هستند.