استقرار سیستم بهای تمام شده یکی از مهمترین پروژههای مالی برای شرکتهای تولیدی، صنعتی و کسبوکارهایی است که نیاز دارند هزینه واقعی تولید محصولات، پروژهها یا خدمات خود را بهصورت دقیق محاسبه و تحلیل کنند.
بسیاری از شرکتها فروش، خرید و هزینههای خود را در نرمافزار حسابداری ثبت میکنند، اما وقتی مدیریت میپرسد «هزینه واقعی تولید هر محصول چقدر است؟»، «سود واقعی هر محصول چقدر است؟» یا «کدام خط تولید سود بیشتری دارد؟»، اطلاعات کافی برای پاسخ دقیق وجود ندارد.
دلیل این مشکل معمولاً نبود یک سیستم بهای تمامشده استاندارد و متناسب با فرآیندهای واقعی شرکت است.
سیستم بهای تمامشده به شرکت کمک میکند هزینههای مستقیم و غیرمستقیم را شناسایی، طبقهبندی و به محصولات، خدمات، پروژهها یا مراکز هزینه تخصیص دهد. اما پیادهسازی چنین سیستمی صرفاً با نصب یک ماژول نرمافزاری انجام نمیشود؛ بلکه به تحلیل فرآیند تولید، ساختار حسابداری، انبار، مواد اولیه، نیروی انسانی، هزینههای سربار و روش تخصیص هزینهها نیاز دارد.
در این مقاله بهصورت جامع بررسی میکنیم که سیستم بهای تمامشده چیست، استقرار آن چه مراحلی دارد، چه اطلاعاتی برای پیادهسازی لازم است، بهای تمامشده چگونه محاسبه میشود، چه شرکتهایی به آن نیاز دارند، چه روشهایی برای تخصیص هزینه وجود دارد و خدمات تخصصی استقرار سیستم بهای تمامشده چه مواردی را شامل میشود.
سیستم بهای تمام شده چیست؟
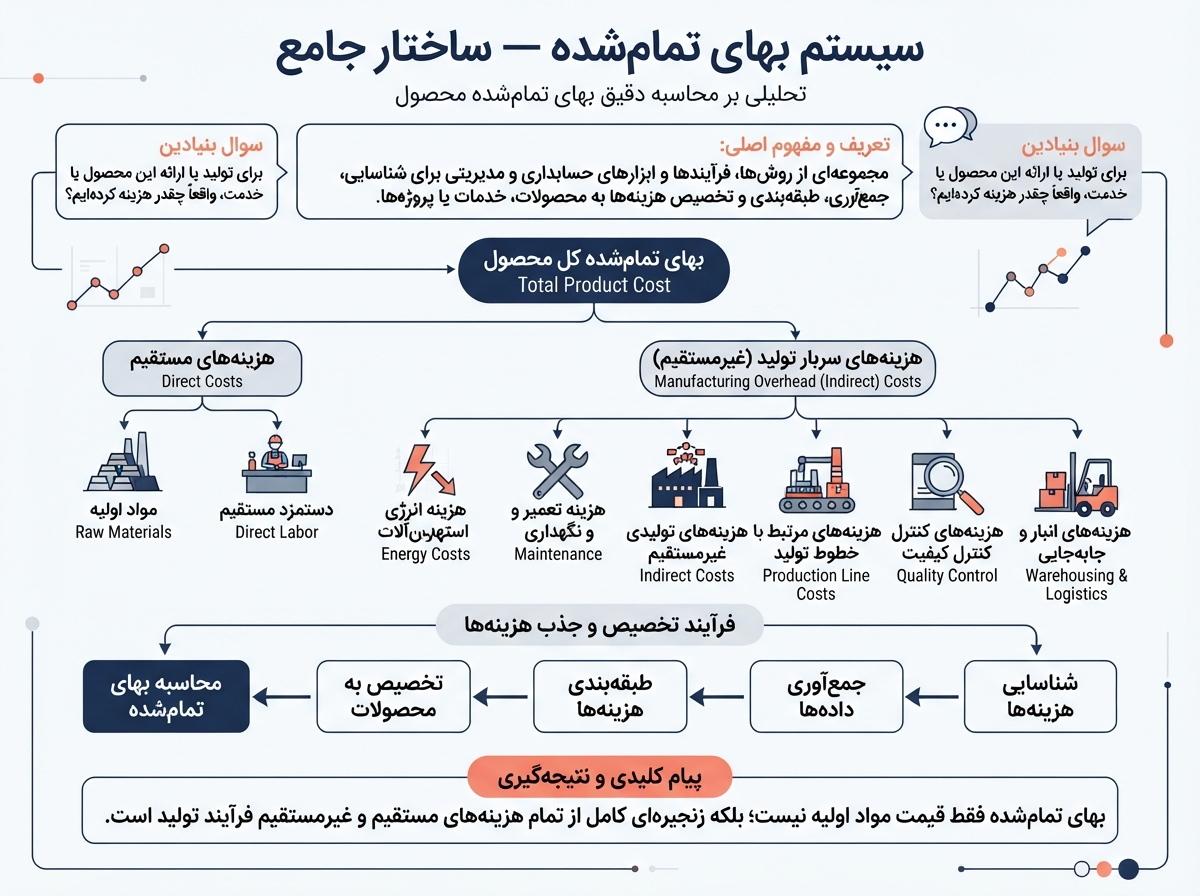
سیستم بهای تمامشده مجموعهای از روشها، فرآیندها و ابزارهای حسابداری و مدیریتی است که برای شناسایی، جمعآوری، طبقهبندی و تخصیص هزینهها به محصولات، خدمات یا پروژهها استفاده میشود.
به زبان ساده، سیستم بهای تمامشده به شرکت پاسخ میدهد:
«برای تولید یا ارائه این محصول یا خدمت، واقعاً چقدر هزینه کردهایم؟»
این هزینه ممکن است شامل موارد مختلفی باشد:
- مواد اولیه
- دستمزد مستقیم
- سربار تولید
- هزینه انرژی
- استهلاک ماشینآلات
- هزینه تعمیر و نگهداری
- هزینههای تولیدی غیرمستقیم
- هزینههای مرتبط با خطوط تولید
- هزینههای کنترل کیفیت
- هزینههای انبار و جابهجایی در شرایط مربوط
بنابراین بهای تمامشده فقط قیمت مواد اولیه نیست.
تفاوت حسابداری مالی و حسابداری بهای تمامشده
یکی از موضوعات مهم در استقرار سیستم بهای تمامشده، تفاوت بین حسابداری مالی و حسابداری صنعتی یا بهای تمامشده است.
حسابداری مالی
حسابداری مالی بیشتر بر ثبت و گزارش اطلاعات مالی شرکت تمرکز دارد.
برای مثال:
- درآمد
- هزینه
- دارایی
- بدهی
- سرمایه
- سود و زیان
حسابداری بهای تمامشده
حسابداری بهای تمامشده بهصورت دقیقتر بررسی میکند که هزینهها کجا و برای چه چیزی ایجاد شدهاند.
برای مثال:
- هزینه تولید محصول A چقدر است؟
- هزینه تولید محصول B چقدر است؟
- مصرف واقعی مواد اولیه چقدر بوده؟
- هزینه دستمزد هر محصول چقدر است؟
- سربار تولید چگونه تخصیص پیدا کند؟
- کدام محصول حاشیه سود بیشتری دارد؟
بنابراین این دو سیستم مکمل یکدیگر هستند.

چرا استقرار سیستم بهای تمامشده اهمیت دارد؟
بدون سیستم بهای تمامشده، بسیاری از تصمیمهای مدیریتی ممکن است بر اساس تخمین انجام شوند.
برای مثال ممکن است شرکت محصولی را با تصور سودده بودن تولید کند، در حالی که پس از محاسبه دقیق هزینه مواد، دستمزد و سربار مشخص شود حاشیه سود آن بسیار پایین است.
استقرار صحیح سیستم بهای تمامشده میتواند به شرکت کمک کند:
- هزینه واقعی محصولات را محاسبه کند.
- قیمتگذاری دقیقتری داشته باشد.
- سودآوری محصولات را بررسی کند.
- هزینههای تولید را کنترل کند.
- انحرافات هزینه را شناسایی کند.
- مصرف مواد اولیه را کنترل کند.
- بهرهوری خطوط تولید را بررسی کند.
- عملکرد مراکز هزینه را ارزیابی کند.
- تصمیمهای مدیریتی دقیقتری بگیرد.

چه شرکتهایی به سیستم بهای تمامشده نیاز دارند؟
اگرچه سیستم بهای تمامشده بیشتر در شرکتهای تولیدی شناخته میشود، اما کاربرد آن بسیار گستردهتر است.
شرکتهای تولیدی
مهمترین گروه استفادهکننده از سیستم بهای تمامشده، کارخانهها و واحدهای تولیدی هستند.
در این شرکتها معمولاً فرآیندهایی مانند:
خرید مواد اولیه → انبار → تولید → محصول نیمهساخته → محصول نهایی → فروش
وجود دارد.
سیستم بهای تمامشده باید بتواند هزینه را در این زنجیره دنبال کند.
شرکتهای صنعتی
شرکتهای صنعتی معمولاً دارای:
- ماشینآلات
- خطوط تولید
- نیروی تولید
- مواد اولیه
- مصرف انرژی
- تعمیرات
- ضایعات
- چندین مرکز هزینه
هستند.
بنابراین استقرار سیستم بهای تمامشده برای آنها اهمیت زیادی دارد.
شرکتهای پیمانکاری
در شرکتهای پیمانکاری، میتوان بهای تمامشده را بر اساس پروژه محاسبه کرد.
برای مثال:
- پروژه ساختمانی A
- پروژه عمرانی B
- پروژه تأسیساتی C
هر کدام هزینههای خاص خود را دارند.
با سیستم بهای تمامشده پروژهای میتوان سود واقعی هر پروژه را محاسبه کرد.
شرکتهای خدماتی
در برخی شرکتهای خدماتی نیز لازم است هزینه ارائه هر خدمت مشخص شود.
برای مثال در یک شرکت خدمات فنی، میتوان هزینه:
- نیروی انسانی
- تجهیزات
- مواد مصرفی
- حمل
- زمان صرفشده
را برای هر خدمت محاسبه کرد.
اجزای اصلی بهای تمامشده
بهای تمامشده تولید معمولاً از سه جزء اصلی تشکیل میشود:
۱. مواد مستقیم
موادی که مستقیماً در تولید محصول مصرف میشوند.
مثلاً در یک کارخانه تولید کابینت:
- MDF
- یراقآلات
- چسب
- شیشه
میتوانند بسته به ساختار محصول، در دسته مواد مستقیم قرار بگیرند.
۲. دستمزد مستقیم
هزینه نیروی انسانی که مستقیماً در تولید محصول نقش دارد.
۳. سربار ساخت
هزینههای تولیدی غیرمستقیمی که مستقیماً نمیتوان آنها را به یک محصول خاص نسبت داد.
مانند:
- برق کارخانه
- استهلاک ماشینآلات
- تعمیرات
- نگهداری
- سرپرستی تولید
- برخی هزینههای غیرمستقیم تولید
بنابراین در سادهترین حالت:
بهای تمامشده تولید = مواد مستقیم + دستمزد مستقیم + سربار ساخت
البته در سیستمهای واقعی، ساختار محاسبه میتواند بسیار پیچیدهتر باشد.
هزینه مستقیم و غیرمستقیم چیست؟
یکی از مهمترین موضوعات در استقرار سیستم بهای تمامشده، تفکیک هزینههای مستقیم و غیرمستقیم است.
هزینه مستقیم
هزینهای است که میتوان آن را بهصورت مشخص به یک محصول، پروژه یا خدمت نسبت داد.
مثلاً اگر برای تولید یک محصول مشخص، ۱۰ کیلوگرم ماده اولیه مصرف شود، هزینه آن ماده میتواند به آن محصول تخصیص داده شود.
هزینه غیرمستقیم
هزینهای است که مربوط به فرآیند تولید است اما تخصیص مستقیم آن به یک محصول خاص دشوار است.
مانند:
- برق عمومی کارخانه
- استهلاک ساختمان
- حقوق سرپرست تولید
- تعمیرات عمومی
این هزینهها باید با یک روش منطقی بین محصولات یا مراکز هزینه تخصیص پیدا کنند.

استقرار سیستم بهای تمامشده چگونه انجام میشود؟
پیادهسازی سیستم بهای تمامشده یک پروژه مرحلهای است.
مرحله اول: شناخت فرآیند تولید
قبل از طراحی سیستم باید فرآیند واقعی تولید بررسی شود.
برای مثال:
مواد اولیه → برش → مونتاژ → رنگ → کنترل کیفیت → بستهبندی → محصول نهایی
هر مرحله ممکن است هزینه متفاوتی ایجاد کند.
اگر فرآیند تولید بهدرستی شناخته نشود، محاسبه بهای تمامشده نیز دقیق نخواهد بود.
مرحله دوم: شناسایی محصولات و خدمات
در این مرحله مشخص میشود شرکت دقیقاً چه محصولاتی تولید یا چه خدماتی ارائه میکند.
برای مثال یک کارخانه ممکن است ۵۰ محصول مختلف داشته باشد.
هر محصول میتواند:
- مواد اولیه متفاوت
- زمان تولید متفاوت
- نیروی انسانی متفاوت
- مصرف انرژی متفاوت
داشته باشد.
این اطلاعات برای محاسبه بهای تمامشده ضروری هستند.
مرحله سوم: طراحی ساختار مراکز هزینه
مرکز هزینه یکی از مهمترین مفاهیم در سیستم بهای تمامشده است.
مرکز هزینه میتواند بر اساس:
- سالن تولید
- خط تولید
- واحد سازمانی
- ماشینآلات
- بخش خدماتی
- پروژه
تعریف شود.
برای مثال:
| مرکز هزینه | نمونه |
|---|---|
| تولید | خط تولید شماره ۱ |
| تولید | خط تولید شماره ۲ |
| خدمات | تعمیر و نگهداری |
| خدمات | کنترل کیفیت |
| اداری | منابع انسانی |
| پروژه | پروژه شماره ۱ |
تعریف درست مراکز هزینه باعث میشود هزینهها دقیقتر ردیابی شوند.
مرحله چهارم: طراحی کدینگ حسابداری
سیستم بهای تمامشده باید با کدینگ حسابداری هماهنگ باشد.
در این مرحله مشخص میشود:
- حسابهای هزینه
- مراکز هزینه
- تفصیلیها
- پروژهها
- محصولات
- حسابهای تولید
چگونه در سیستم ثبت و گزارش شوند.
کدینگ باید بهگونهای طراحی شود که بتوان از اطلاعات حسابداری برای محاسبه بهای تمامشده استفاده کرد.
مرحله پنجم: شناسایی مواد اولیه
در شرکتهای تولیدی باید مواد اولیه بهصورت دقیق شناسایی شوند.
برای هر محصول میتوان اطلاعاتی مانند:
- نام ماده
- کد کالا
- واحد اندازهگیری
- مقدار مصرف
- ضریب مصرف
- ضایعات
- قیمت
را مشخص کرد.
این اطلاعات میتواند پایه تشکیل فرمول ساخت یا BOM باشد.
BOM یا فرمول ساخت چیست؟
BOM مخفف Bill of Materials است و فهرستی از مواد و قطعات مورد نیاز برای تولید یک محصول را مشخص میکند.
برای مثال تولید یک محصول ممکن است نیازمند:
- ۵ کیلو ماده A
- ۲ عدد قطعه B
- ۱ عدد قطعه C
باشد.
اگر قیمت مواد مشخص باشد، میتوان بخشی از بهای مواد اولیه محصول را محاسبه کرد.
اما BOM فقط مواد را نشان میدهد و برای محاسبه بهای تمامشده کامل، دستمزد و سربار نیز باید در نظر گرفته شوند.
مرحله ششم: محاسبه دستمزد مستقیم
زمان صرفشده برای تولید نیز یکی از عوامل مهم بهای تمامشده است.
در این مرحله باید مشخص شود:
- چه تعداد نیروی انسانی در تولید فعالیت میکنند؟
- دستمزد آنها چقدر است؟
- هر محصول چه مقدار زمان تولید نیاز دارد؟
- هزینه دستمزد چگونه تخصیص پیدا کند؟
برای برخی شرکتها میتوان از اطلاعات ساعت کار مستقیم برای تخصیص دستمزد استفاده کرد.
مرحله هفتم: شناسایی سربار تولید
سربار یکی از پیچیدهترین بخشهای محاسبه بهای تمامشده است.
سربار میتواند شامل:
- برق
- آب
- گاز
- استهلاک
- تعمیرات
- نگهداری
- حقوق سرپرستان
- کنترل کیفیت
- هزینههای عمومی تولید
باشد.
سؤال اصلی این است:
این هزینهها را چگونه بین محصولات تقسیم کنیم؟
پاسخ به این سؤال نیازمند طراحی یک روش منطقی تخصیص سربار است.
روشهای تخصیص سربار
بسته به نوع شرکت میتوان از مبناهای مختلف استفاده کرد.
برای مثال:
- ساعت کار مستقیم
- ساعت کار ماشینآلات
- مقدار تولید
- تعداد واحد تولید
- هزینه دستمزد مستقیم
- مقدار مصرف مواد
مبنای تخصیص باید با ماهیت هزینه ارتباط منطقی داشته باشد.
استفاده از یک مبنای نامناسب میتواند باعث شود بهای تمامشده برخی محصولات بیش از حد واقعی یا کمتر از واقع محاسبه شود.
مرحله هشتم: طراحی فرآیند ثبت تولید
فرآیند تولید باید در سیستم حسابداری و نرمافزار مالی قابل ثبت باشد.
برای مثال:
مصرف مواد → ثبت تولید → ثبت دستمزد → تخصیص سربار → انتقال محصول به انبار
این فرآیند باید با سیستم انبار و حسابداری هماهنگ باشد.
مرحله نهم: کنترل موجودی و ضایعات
ضایعات تولید میتواند تأثیر قابل توجهی بر بهای تمامشده داشته باشد.
بنابراین باید مشخص شود:
- ضایعات عادی چقدر است؟
- ضایعات غیرعادی چقدر است؟
- ضایعات قابل فروش است یا خیر؟
- نحوه ثبت آن چگونه است؟
کنترل ضایعات یکی از ابزارهای مهم برای کاهش هزینه تولید است.
مرحله دهم: تعیین بهای تمامشده محصول
پس از جمعآوری اطلاعات، سیستم میتواند بهای تمامشده محصول را محاسبه کند.
بهصورت ساده:
بهای تمامشده محصول = مواد مستقیم + دستمزد مستقیم + سربار تخصیصیافته
اما در سیستمهای پیشرفتهتر، محاسبات میتواند بر اساس:
- مراحل تولید
- محصولات نیمهساخته
- چند خط تولید
- ضایعات
- ظرفیت تولید
- مراکز هزینه
انجام شود.
بهای تمامشده واقعی و استاندارد چیست؟
یکی از موضوعات مهم در سیستم بهای تمامشده، تفاوت بهای تمامشده واقعی و استاندارد است.
بهای تمامشده واقعی
بر اساس هزینههای واقعی ایجادشده محاسبه میشود.
بهای تمامشده استاندارد
بر اساس هزینههایی که از قبل بهعنوان استاندارد تعیین شدهاند محاسبه میشود.
مقایسه این دو میتواند به مدیریت کمک کند تا انحرافات هزینه را شناسایی کند.
تحلیل انحرافات در سیستم بهای تمامشده
یکی از مزایای مهم استقرار سیستم بهای تمامشده، امکان تحلیل انحرافات است.
برای مثال:
اگر استاندارد مصرف مواد برای تولید یک محصول ۱۰ کیلوگرم باشد، اما در عمل ۱۲ کیلوگرم مصرف شود، شرکت میتواند این اختلاف را بررسی کند.
دلایل احتمالی:
- ضایعات بالا
- کیفیت نامناسب مواد
- خطای تولید
- خرابی دستگاه
- آموزش ناکافی کارکنان
با این تحلیل، سیستم بهای تمامشده از یک ابزار حسابداری به یک ابزار مدیریتی تبدیل میشود.
ارتباط بهای تمامشده با قیمتگذاری
یکی از مهمترین کاربردهای سیستم بهای تمامشده، قیمتگذاری محصولات است.
اگر شرکت نداند محصول واقعاً چقدر هزینه دارد، تعیین قیمت فروش نیز دشوار خواهد بود.
برای مثال:
| مورد | مبلغ |
| مواد مستقیم | ۵۰۰ |
| دستمزد مستقیم | ۲۰۰ |
| سربار | ۱۵۰ |
| بهای تمامشده | ۸۵۰ |
| قیمت فروش | ۱۱۰۰ |
| سود ناخالص | ۲۵۰ |
البته در عمل، ساختار سود و هزینه باید بر اساس اطلاعات واقعی شرکت و روش حسابداری آن بررسی شود.
ارتباط سیستم بهای تمامشده با انبار
سیستم بهای تمامشده بدون اطلاعات دقیق انبار نمیتواند عملکرد مناسبی داشته باشد.
اطلاعاتی مانند:
- موجودی اول دوره
- خرید
- مصرف
- تولید
- انتقال
- ضایعات
- موجودی پایان دوره
میتوانند روی محاسبه بهای تمامشده تأثیر بگذارند.
بنابراین در پروژه استقرار، سیستم انبار و بهای تمامشده باید هماهنگ طراحی شوند.
ارتباط بهای تمامشده با حسابداری مالی
سیستم بهای تمامشده نباید یک سیستم جدا از حسابداری مالی باشد.
اطلاعات تولید باید بتواند در نهایت به حسابداری مالی منتقل شود.
برای مثال:
مصرف مواد → هزینه تولید → تولید در جریان → محصول ساختهشده → بهای کالای فروشرفته
این زنجیره باید در سیستم به شکل منظم ثبت و کنترل شود.
سیستم بهای تمامشده و حسابداری صنعتی
اصطلاح حسابداری صنعتی در بسیاری از شرکتها برای مجموعه فعالیتهایی استفاده میشود که با محاسبه و تحلیل بهای تمامشده مرتبط هستند.
بنابراین عبارتهایی مانند:
- سیستم حسابداری صنعتی
- سیستم بهای تمامشده
- حسابداری بهای تمامشده
- پیادهسازی حسابداری صنعتی
- استقرار حسابداری صنعتی
از نظر مفهومی ارتباط نزدیکی با یکدیگر دارند.
نقش نرمافزار در استقرار سیستم بهای تمامشده
نرمافزار حسابداری بهتنهایی نمیتواند یک سیستم بهای تمامشده موفق ایجاد کند.
ابتدا باید فرآیندها و ساختارها طراحی شوند و سپس نرمافزار مطابق آنها تنظیم شود.
نرمافزار میتواند در مواردی مانند:
- ثبت مواد
- ثبت تولید
- ثبت مصرف
- ثبت دستمزد
- تخصیص سربار
- محاسبه بهای تمامشده
- گزارشگیری
- تحلیل انحرافات
کمک کند.
بنابراین رویکرد صحیح این است:
تحلیل نیازها → طراحی سیستم → انتخاب یا تنظیم نرمافزار → پیادهسازی → آموزش → کنترل
نه اینکه ابتدا نرمافزار خریداری شود و بعد تلاش شود فرآیندهای شرکت با آن هماهنگ شوند.

اشتباهات رایج در استقرار سیستم بهای تمامشده
۱. شروع پروژه بدون شناخت فرآیند تولید
اگر فرآیند واقعی تولید مشخص نباشد، سیستم طراحیشده ممکن است با عملیات شرکت سازگار نباشد.
۲. ثبت ناقص مصرف مواد
بدون اطلاعات دقیق مصرف، بهای مواد اولیه قابل اعتماد نخواهد بود.
۳. تخصیص غیرمنطقی سربار
این اشتباه میتواند سودآوری محصولات را بهشدت تحریف کند.
۴. بیتوجهی به ضایعات
ضایعات بخش مهمی از هزینه تولید است و باید در سیستم دیده شود.
۵. نبود اطلاعات دقیق تولید
تعداد تولید واقعی باید با اطلاعات سیستم هماهنگ باشد.
۶. عدم هماهنگی انبار و حسابداری
مغایرت انبار و حسابداری میتواند نتایج بهای تمامشده را تحت تأثیر قرار دهد.
۷. آموزش ناکافی کاربران
اگر کاربران فرآیندهای ثبت را بهدرستی انجام ندهند، حتی بهترین سیستم نیز اطلاعات قابل اتکا تولید نمیکند.

مزایای استقرار سیستم بهای تمامشده
یک سیستم استاندارد میتواند مزایای متعددی برای شرکت ایجاد کند:
محاسبه دقیقتر هزینه تولید
مدیریت میتواند هزینه واقعی محصولات را بهتر بررسی کند.
قیمتگذاری بهتر
قیمت فروش میتواند بر اساس اطلاعات دقیقتری تعیین شود.
کنترل هزینه
هزینههای غیرضروری و انحرافات راحتتر شناسایی میشوند.
شناسایی محصولات سودده
شرکت میتواند سودآوری محصولات مختلف را مقایسه کند.
کنترل مواد اولیه
مصرف واقعی مواد با استاندارد مقایسه میشود.
افزایش بهرهوری
انحرافات تولید و هزینه قابل شناسایی هستند.
تصمیمگیری مدیریتی
مدیریت میتواند درباره تولید، قیمتگذاری، توقف محصول یا افزایش ظرفیت تصمیمهای دقیقتری بگیرد.
هزینه استقرار سیستم بهای تمامشده چقدر است؟
هزینه پروژه به عوامل مختلفی بستگی دارد و نمیتوان یک رقم ثابت برای همه شرکتها تعیین کرد.
عوامل مؤثر عبارتاند از:
- تعداد محصولات
- تعداد خطوط تولید
- تعداد مراکز هزینه
- پیچیدگی فرآیند تولید
- تعداد کاربران
- وضعیت سیستم حسابداری فعلی
- وضعیت انبار
- وجود یا نبود BOM
- تعداد مراحل تولید
- حجم اطلاعات
- نیاز به انتقال اطلاعات
- نوع نرمافزار
- میزان سفارشیسازی
- نیاز به گزارشهای مدیریتی
- آموزش کاربران
- پشتیبانی پس از استقرار
به همین دلیل بهتر است هزینه پس از تحلیل فرآیندهای شرکت و تعیین محدوده پروژه مشخص شود.
مدت زمان استقرار سیستم بهای تمامشده
مدت زمان اجرای پروژه به پیچیدگی کسبوکار بستگی دارد.
یک واحد تولیدی کوچک با تعداد محدودی محصول ممکن است پروژه سادهتری داشته باشد؛ در حالی که یک کارخانه بزرگ با چند خط تولید، محصولات متنوع، فرآیندهای چندمرحلهای و تعداد زیادی مرکز هزینه به زمان بیشتری نیاز دارد.
عوامل مؤثر عبارتاند از:
- تعداد محصولات
- تعداد خطوط تولید
- حجم دادهها
- پیچیدگی تولید
- تعداد کاربران
- میزان همکاری واحدهای مختلف
- کیفیت اطلاعات موجود
- نیاز به انتقال اطلاعات
- سطح سفارشیسازی
خدمات استقرار سیستم بهای تمامشده حسابگران ایرسا
خدمات حرفهای استقرار سیستم بهای تمامشده میتواند تمام مراحل پروژه را از تحلیل اولیه تا راهاندازی و پشتیبانی پوشش دهد.
این خدمات میتواند شامل موارد زیر باشد:
- تحلیل فرآیندهای تولید
- بررسی سیستم حسابداری فعلی
- شناسایی مراکز هزینه
- طراحی ساختار بهای تمامشده
- طراحی کدینگ حسابداری
- شناسایی مواد مستقیم
- طراحی BOM و فرمول ساخت
- تعیین دستمزد مستقیم
- شناسایی هزینههای سربار
- طراحی روش تخصیص سربار
- طراحی فرآیند ثبت تولید
- هماهنگی سیستم انبار و حسابداری
- تعریف فرآیندهای تولید
- تنظیم نرمافزار
- انتقال اطلاعات
- آموزش کاربران
- تست محاسبات
- کنترل گزارشها
- راهاندازی نهایی
- پشتیبانی و بهینهسازی
هدف از این خدمات، ایجاد سیستمی است که بتواند هزینه واقعی تولید را محاسبه و اطلاعات قابل اتکایی برای تصمیمگیری مدیریتی ارائه کند.
چکلیست استقرار سیستم بهای تمامشده
| مرحله | وضعیت |
| بررسی فرآیند تولید | ✓ |
| شناسایی محصولات | ✓ |
| شناسایی مواد اولیه | ✓ |
| طراحی BOM | ✓ |
| شناسایی مراکز هزینه | ✓ |
| طراحی کدینگ حسابداری | ✓ |
| شناسایی دستمزد مستقیم | ✓ |
| شناسایی سربار | ✓ |
| تعیین مبنای تخصیص سربار | ✓ |
| طراحی فرآیند تولید | ✓ |
| هماهنگی انبار و حسابداری | ✓ |
| تعریف ضایعات | ✓ |
| تنظیم نرمافزار | ✓ |
| انتقال اطلاعات | ✓ |
| تست محاسبات | ✓ |
| آموزش کاربران | ✓ |
| تهیه گزارشهای بهای تمامشده | ✓ |
| راهاندازی نهایی | ✓ |
| پشتیبانی | ✓ |
سوالات متداول درباره استقرار سیستم بهای تمامشده
استقرار سیستم بهای تمامشده چیست؟
استقرار سیستم بهای تمامشده فرآیندی است که طی آن ساختار هزینهها، مراکز هزینه، مواد، دستمزد، سربار، فرآیند تولید و نرمافزار به شکلی هماهنگ طراحی میشوند تا بهای تمامشده محصولات، خدمات یا پروژهها محاسبه شود.
آیا استقرار سیستم بهای تمامشده فقط برای کارخانههاست؟
خیر. شرکتهای پیمانکاری، خدماتی و پروژهمحور نیز در صورت نیاز به محاسبه هزینه و سودآوری پروژهها یا خدمات میتوانند از سیستم بهای تمامشده استفاده کنند.
بهای تمامشده از چه اجزایی تشکیل میشود؟
در ساختار رایج تولید، سه جزء اصلی شامل مواد مستقیم، دستمزد مستقیم و سربار ساخت هستند؛ اما ساختار دقیق هزینهها به نوع فعالیت و روش حسابداری شرکت بستگی دارد.
BOM چیست و چه نقشی در بهای تمامشده دارد؟
BOM یا فرمول ساخت، مواد و قطعات مورد نیاز برای تولید یک محصول را مشخص میکند و یکی از اطلاعات مهم برای محاسبه بهای مواد اولیه محصول است.
آیا نرمافزار حسابداری بهتنهایی میتواند بهای تمامشده را محاسبه کند؟
خیر. نرمافزار ابزار اجرای سیستم است. برای محاسبه صحیح باید ساختار تولید، مواد، دستمزد، مراکز هزینه و روش تخصیص سربار ابتدا بهدرستی طراحی و در نرمافزار پیادهسازی شوند.
تفاوت بهای تمامشده واقعی و استاندارد چیست؟
بهای تمامشده واقعی بر اساس هزینههای واقعی ایجادشده محاسبه میشود، در حالی که بهای تمامشده استاندارد بر اساس هزینهها و مقادیر استاندارد از پیش تعیینشده محاسبه میشود.
چرا تخصیص سربار در سیستم بهای تمامشده مهم است؟
زیرا هزینههای غیرمستقیم تولید باید با یک مبنای منطقی بین محصولات یا مراکز هزینه تخصیص پیدا کنند. تخصیص نامناسب میتواند بهای تمامشده و سودآوری محصولات را تحریف کند.
آیا سیستم بهای تمامشده باید با انبار یکپارچه باشد؟
بله. اطلاعات مصرف مواد، موجودی، تولید، ضایعات و محصول نهایی با محاسبه بهای تمامشده ارتباط مستقیم دارند؛ بنابراین هماهنگی سیستم انبار و بهای تمامشده بسیار مهم است.
استقرار سیستم بهای تمامشده چقدر زمان میبرد؟
مدت زمان به تعداد محصولات، خطوط تولید، پیچیدگی فرآیندها، حجم اطلاعات، تعداد کاربران و میزان سفارشیسازی بستگی دارد.
هزینه استقرار سیستم بهای تمامشده چقدر است؟
هزینه به شرایط شرکت و پیچیدگی پروژه بستگی دارد. برای تعیین قیمت دقیق باید فرآیند تولید، تعداد محصولات، مراکز هزینه، نرمافزار و نیازهای گزارشگیری بررسی شود.
جمعبندی
استقرار سیستم بهای تمامشده یکی از مهمترین پروژههای مالی برای شرکتهایی است که میخواهند بدانند هزینه واقعی تولید یا ارائه خدمات آنها چقدر است.
این سیستم فقط یک ماژول نرمافزاری نیست؛ بلکه مجموعهای از فرآیندهای حسابداری، تولید، انبار، منابع انسانی و مدیریت هزینه است که باید به شکل هماهنگ طراحی شوند.
از شناسایی مواد اولیه و طراحی BOM گرفته تا تعیین دستمزد، مراکز هزینه، سربار، روش تخصیص هزینه، ثبت تولید، کنترل ضایعات و تهیه گزارشهای مدیریتی، همه این مراحل در تعیین بهای تمامشده نقش دارند.
یک سیستم بهای تمامشده مناسب میتواند به مدیریت کمک کند تا:
- قیمتگذاری دقیقتری انجام دهد.
- محصولات سودده و زیانده را شناسایی کند.
- هزینههای تولید را کنترل کند.
- مصرف مواد را کاهش دهد.
- انحرافات تولید را شناسایی کند.
- سودآوری خطوط تولید را بررسی کند.
- تصمیمهای مدیریتی دقیقتری بگیرد.
بنابراین اگر شرکت شما تولیدی، صنعتی، پروژهای یا حتی خدماتی است و محاسبه دقیق هزینه و سودآوری برایتان اهمیت دارد، استقرار سیستم بهای تمامشده باید بهعنوان یک پروژه تخصصی و نه صرفاً نصب نرمافزار حسابداری انجام شود.