محاسبهگر آنلاین مالیات حقوق ۱۴۰۵
در محاسبهگر زیر، مبلغ حقوق و مزایای مشمول مالیات ماهانه را به تومان وارد کنید. مالیات با اعمال جداگانه نرخ هر پلکان محاسبه میشود؛ یعنی نرخ آخرین پلکان به کل حقوق تعلق نمیگیرد.
مالیات حقوق یکی از مهمترین کسورات قانونی در فرآیند پرداخت حقوق و دستمزد کارکنان است که هم کارفرمایان و هم حقوقبگیران باید با نحوه محاسبه، نرخها، معافیتها و مهلت پرداخت آن آشنا باشند. هر سال با تصویب قانون بودجه، سقف معافیت مالیاتی و نرخهای مربوط به درآمد حقوق تعیین میشود و تغییر این ارقام میتواند مبلغ مالیات پرداختی کارکنان و هزینههای کارفرمایان را تحت تأثیر قرار دهد.
در سال ۱۴۰۵، سقف معافیت مالیات بر درآمد حقوق به ۴۰ میلیون تومان در ماه و ۴۸۰ میلیون تومان در سال افزایش یافته است. همچنین نرخ مالیات حقوق بهصورت پلکانی تعیین شده و بسته به میزان درآمد مشمول مالیات، از ۱۰ تا ۳۰ درصد متغیر است.
یکی از نکات مهم در محاسبه مالیات حقوق ۱۴۰۵ این است که مالیات صرفاً بر اساس حقوق پایه محاسبه نمیشود؛ بلکه مجموع دریافتیهای مشمول مالیات، از جمله حقوق و مزایا، اضافهکاری، پاداش، کارانه و سایر پرداختهای مرتبط با اشتغال نیز باید در محاسبات لحاظ شوند.
در این مقاله از حسابگران ایرسا، جدول کامل مالیات حقوق سال ۱۴۰۵، نحوه محاسبه پلکانی، سقف معافیت، مالیات مزایا و اضافهکاری، تکالیف کارفرمایان، جرایم عدم پرداخت و مثالهای کاربردی را بررسی میکنیم. همچنین با فرمول محاسبه مالیات حقوق آشنا میشوید تا بتوانید مبلغ مالیات و حقوق خالص را با دقت بیشتری برآورد کنید.
مالیات حقوق چیست؟
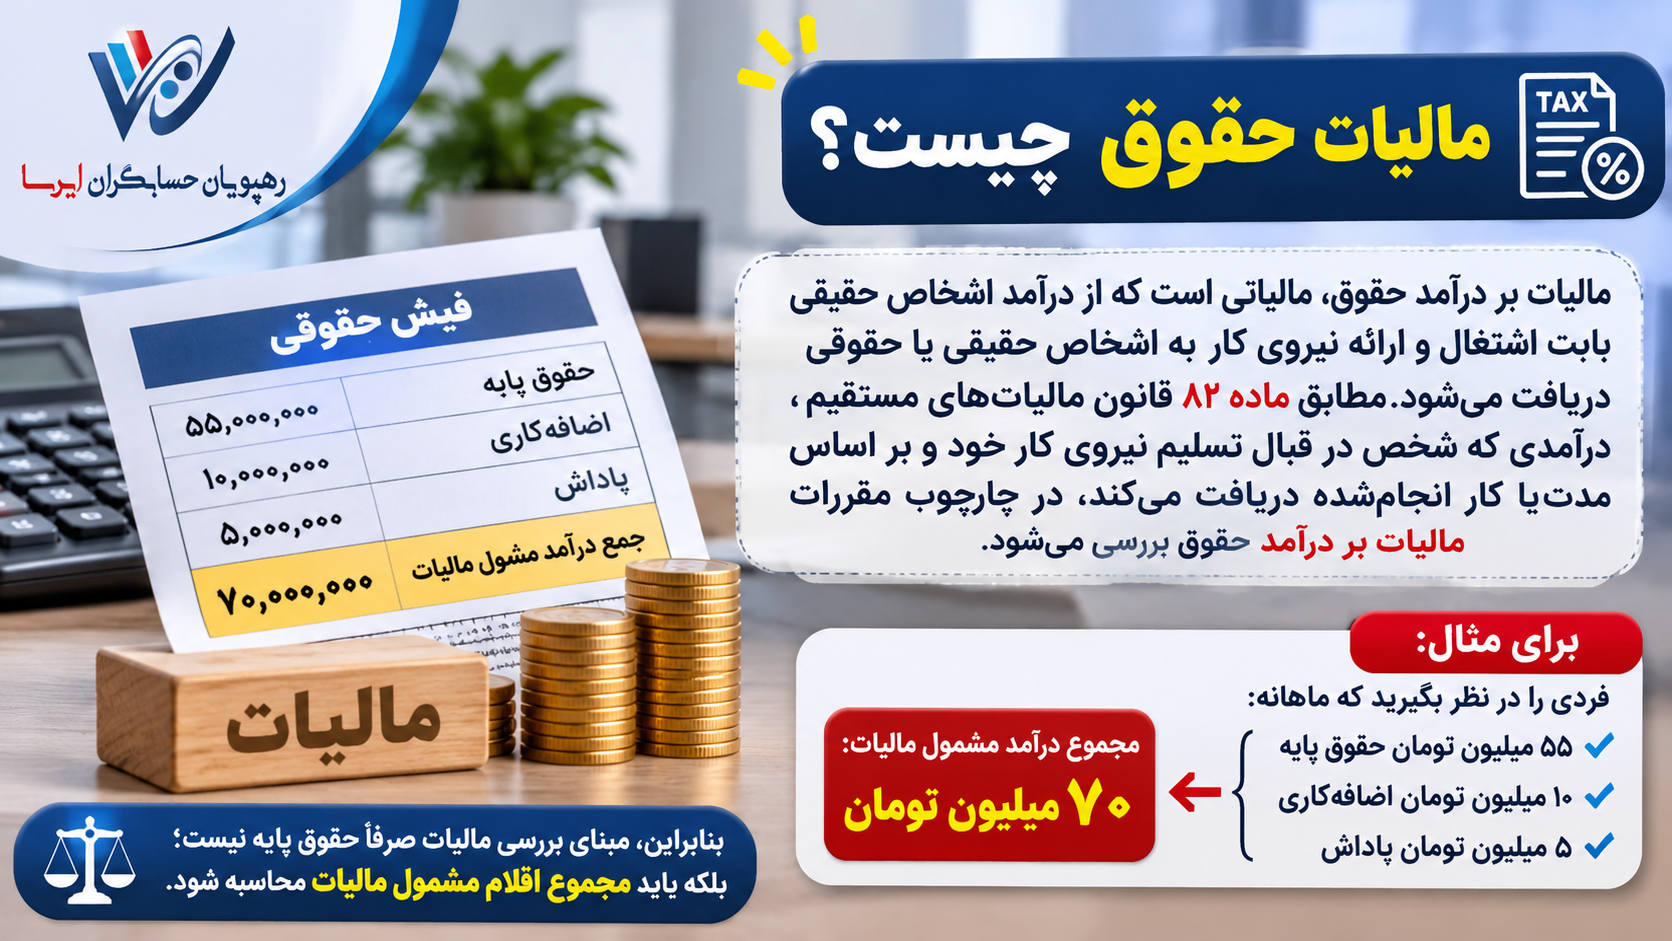
مالیات بر درآمد حقوق، مالیاتی است که از درآمد اشخاص حقیقی بابت اشتغال و ارائه نیروی کار به اشخاص حقیقی یا حقوقی دریافت میشود. مطابق ماده ۸۲ قانون مالیاتهای مستقیم، درآمدی که شخص در قبال تسلیم نیروی کار خود و بر اساس مدت یا کار انجامشده دریافت میکند، در چارچوب مقررات مالیات بر درآمد حقوق بررسی میشود.
این درآمد میتواند به شکل نقدی یا غیرنقدی پرداخت شود. بنابراین، مالیات حقوق تنها به مبلغ درجشده در ستون حقوق پایه فیش حقوقی محدود نیست و مزایای مرتبط با شغل نیز ممکن است در محاسبه مالیات مؤثر باشند.
برای مثال، فردی را در نظر بگیرید که ماهانه ۵۵ میلیون تومان حقوق پایه دریافت میکند و علاوه بر آن، ۱۰ میلیون تومان اضافهکاری و ۵ میلیون تومان پاداش مشمول مالیات دارد. در چنین شرایطی، مبنای بررسی مالیات صرفاً ۵۵ میلیون تومان حقوق پایه نیست؛ بلکه باید مجموع اقلام مشمول مالیات محاسبه شود.
چه اشخاصی مشمول مالیات حقوق هستند؟
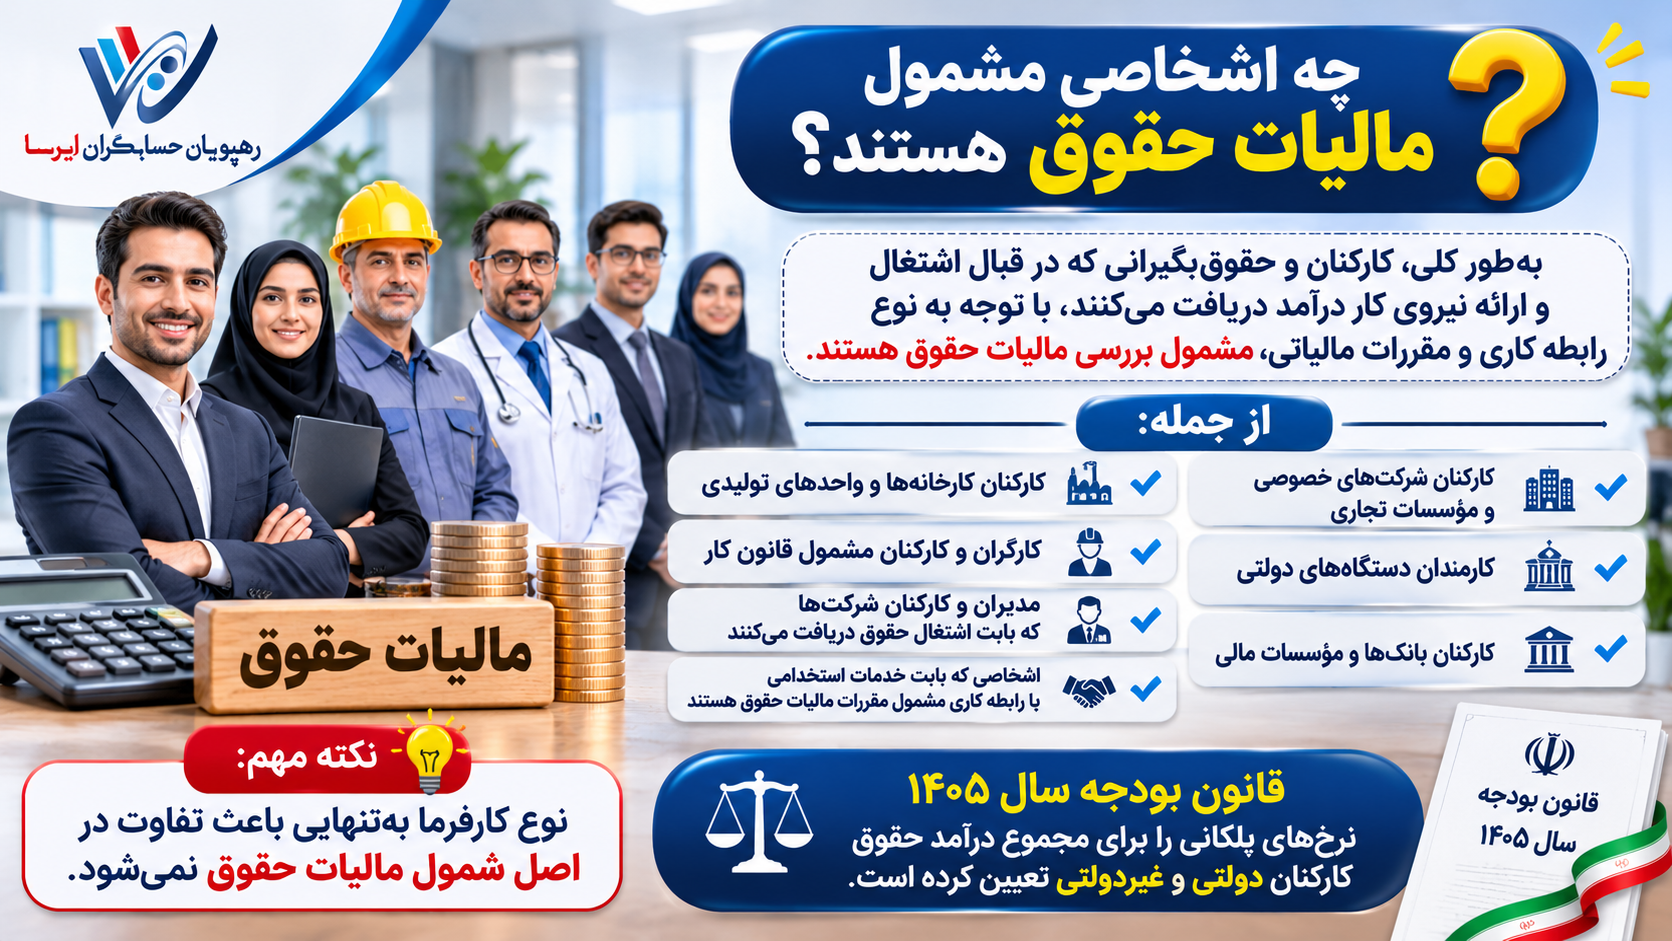
بهطور کلی، کارکنان و حقوقبگیرانی که در قبال اشتغال و ارائه نیروی کار درآمد دریافت میکنند، با توجه به نوع رابطه کاری و مقررات مالیاتی، مشمول بررسی مالیات حقوق هستند.
از جمله:
- کارکنان شرکتهای خصوصی و مؤسسات تجاری
- کارمندان دستگاههای دولتی
- کارکنان بانکها و مؤسسات مالی
- کارکنان کارخانهها و واحدهای تولیدی
- کارگران و کارکنان مشمول قانون کار
- مدیران و کارکنان شرکتها که بابت اشتغال حقوق دریافت میکنند
- اشخاصی که بابت خدمات استخدامی یا رابطه کاری مشمول مقررات مالیات حقوق هستند
نکته مهم این است که نوع کارفرما بهتنهایی باعث تفاوت در اصل شمول مالیات حقوق نمیشود. قانون بودجه سال ۱۴۰۵ نرخهای پلکانی را برای مجموع درآمد حقوق کارکنان دولتی و غیردولتی تعیین کرده است.
جدول مالیات حقوق ۱۴۰۵
مهمترین تغییر قابل توجه در مالیات حقوق سال ۱۴۰۵، افزایش سقف معافیت و تعیین پلکانهای جدید مالیاتی است.
بر اساس احکام مالیاتی قانون بودجه سال ۱۴۰۵، معافیت سالانه موضوع ماده ۸۴ قانون مالیاتهای مستقیم برابر با ۴۸۰ میلیون تومان تعیین شده است. معادل ماهانه این رقم ۴۰ میلیون تومان خواهد بود.
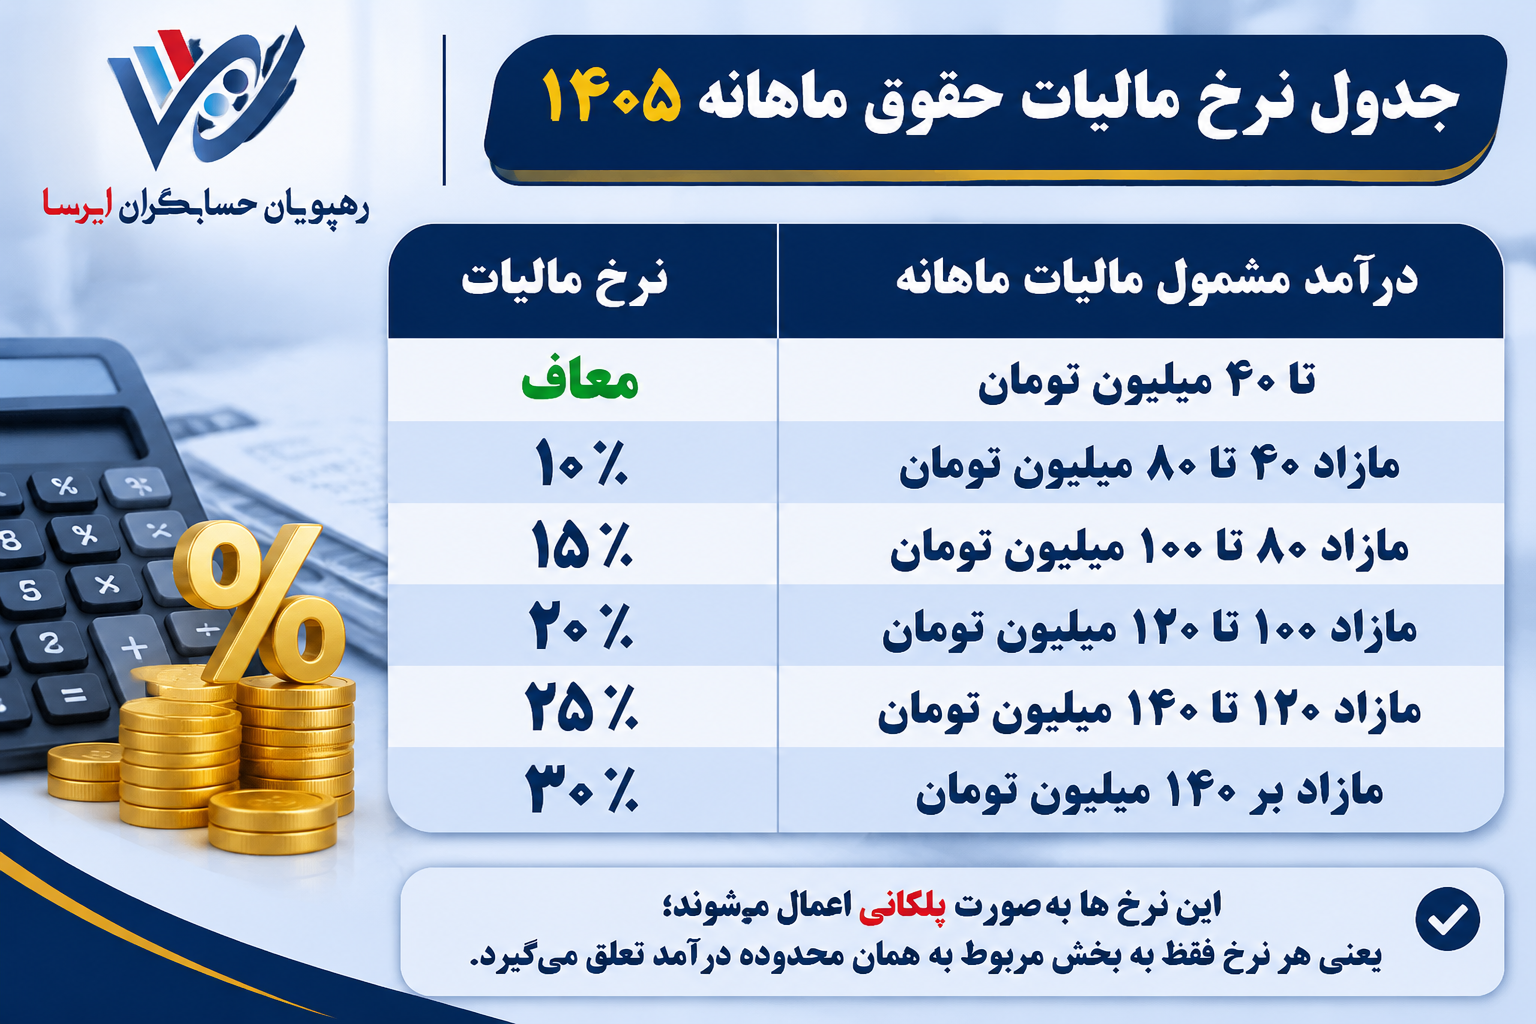
جدول نرخ مالیات حقوق ماهانه ۱۴۰۵
| درآمد مشمول مالیات ماهانه | نرخ مالیات |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| مازاد ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| مازاد ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| مازاد ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| مازاد ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۴۰ میلیون تومان | ۳۰٪ |
این نرخها بهصورت پلکانی اعمال میشوند؛ یعنی هر نرخ فقط به بخش مربوط به همان محدوده درآمد تعلق میگیرد.
جدول سالانه مالیات حقوق ۱۴۰۵
| درآمد مشمول مالیات سالانه | نرخ مالیات |
|---|---|
| تا ۴۸۰ میلیون تومان | معاف |
| مازاد ۴۸۰ تا ۹۶۰ میلیون تومان | ۱۰٪ |
| مازاد ۹۶۰ تا ۱۲۰۰ میلیون تومان | ۱۵٪ |
| مازاد ۱۲۰۰ تا ۱۴۴۰ میلیون تومان | ۲۰٪ |
| مازاد ۱۴۴۰ تا ۱۶۸۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۶۸۰ میلیون تومان | ۳۰٪ |
توجه: مبالغ جدول به تومان نوشته شدهاند تا استفاده از آن برای حقوقبگیران سادهتر باشد. در متن احکام بودجه، ارقام به ریال درج شدهاند.
معافیت مالیات حقوق ۱۴۰۵ چقدر است؟
سقف معافیت مالیات حقوق در سال ۱۴۰۵، ماهانه ۴۰ میلیون تومان و سالانه ۴۸۰ میلیون تومان است.
به این معنا که اگر درآمد مشمول مالیات ماهانه یک کارمند حداکثر ۴۰ میلیون تومان باشد، از نظر این معافیت، مالیاتی به او تعلق نمیگیرد.
اگر درآمد فرد بیشتر از این مبلغ باشد، تنها بخش مازاد بر ۴۰ میلیون تومان وارد محاسبه پلکانی خواهد شد.
برای مثال:
- حقوق مشمول مالیات ۳۵ میلیون تومان: مالیات صفر
- حقوق مشمول مالیات ۴۰ میلیون تومان: مالیات صفر
- حقوق مشمول مالیات ۵۰ میلیون تومان: یک میلیون تومان مالیات
- حقوق مشمول مالیات ۶۰ میلیون تومان: دو میلیون تومان مالیات
- حقوق مشمول مالیات ۸۰ میلیون تومان: چهار میلیون تومان مالیات
بنابراین، نباید تصور کرد به محض عبور درآمد از ۴۰ میلیون تومان، کل حقوق مشمول نرخ ۱۰ درصد میشود. تنها مازاد بر سقف معافیت با نرخ پلکان مربوط محاسبه خواهد شد.
نحوه محاسبه مالیات حقوق ۱۴۰۵ چگونه است؟
محاسبه مالیات حقوق در سال ۱۴۰۵ به روش پلکانی انجام میشود. در این روش، درآمد مشمول مالیات به بخشهای مختلف تقسیم شده و هر بخش با نرخ مربوط به خودش محاسبه میشود.
فرمول محاسبه مالیات حقوق
برای محاسبه مالیات ماهانه، ابتدا مجموع درآمد مشمول مالیات را مشخص کنید. سپس مبلغ هر پلکان را در نرخ همان پلکان ضرب کرده و حاصل را با مبالغ پلکانهای قبلی جمع کنید.
فرمول کلی:
مالیات حقوق = مجموع مالیات محاسبهشده در تمام پلکانهای مشمول
برای درک بهتر، مثالهای زیر را بررسی میکنیم.
مثال اول: محاسبه مالیات حقوق ۵۰ میلیون تومان
فرض کنید حقوق مشمول مالیات یک کارمند در سال ۱۴۰۵ برابر با ۵۰ میلیون تومان باشد.
محاسبه:
- ۴۰ میلیون تومان اول: معاف
- ۱۰ میلیون تومان مازاد: مشمول نرخ ۱۰ درصد
مالیات:
۱۰,۰۰۰,۰۰۰ × ۱۰٪ = ۱,۰۰۰,۰۰۰ تومان
بنابراین مالیات ماهانه این کارمند یک میلیون تومان خواهد بود.
مثال دوم: محاسبه مالیات حقوق ۷۰ میلیون تومان
فرض کنید حقوق مشمول مالیات ماهانه کارمند ۷۰ میلیون تومان باشد.
محاسبه به شکل زیر انجام میشود:
| بخش درآمد | مبلغ مشمول | نرخ | مالیات |
|---|---|---|---|
| تا ۴۰ میلیون تومان | ۴۰ میلیون | معاف | صفر |
| ۴۰ تا ۷۰ میلیون تومان | ۳۰ میلیون | ۱۰٪ | ۳ میلیون |
| جمع | ۳ میلیون تومان |
در نتیجه، مالیات حقوق ماهانه این فرد ۳ میلیون تومان خواهد بود.
مثال سوم: محاسبه مالیات حقوق ۹۰ میلیون تومان
فرض کنید حقوق مشمول مالیات یک کارمند ۹۰ میلیون تومان باشد.
در این شرایط:
- ۴۰ میلیون تومان اول معاف است.
- ۴۰ میلیون تومان بعدی با نرخ ۱۰ درصد محاسبه میشود.
- ۱۰ میلیون تومان باقیمانده با نرخ ۱۵ درصد محاسبه خواهد شد.
| بخش درآمد | مبلغ مشمول | نرخ | مالیات |
|---|---|---|---|
| تا ۴۰ میلیون تومان | ۴۰ میلیون | معاف | صفر |
| ۴۰ تا ۸۰ میلیون تومان | ۴۰ میلیون | ۱۰٪ | ۴ میلیون |
| ۸۰ تا ۹۰ میلیون تومان | ۱۰ میلیون | ۱۵٪ | ۱.۵ میلیون |
| جمع | ۵.۵ میلیون تومان |
بنابراین مالیات ماهانه این کارمند ۵ میلیون و ۵۰۰ هزار تومان است.
مثال چهارم: محاسبه مالیات حقوق ۱۲۰ میلیون تومان
فرض کنید درآمد مشمول مالیات ماهانه یک مدیر ۱۲۰ میلیون تومان باشد.
محاسبات:
| بخش درآمد | مبلغ مشمول | نرخ | مالیات |
|---|---|---|---|
| تا ۴۰ میلیون تومان | ۴۰ میلیون | معاف | صفر |
| ۴۰ تا ۸۰ میلیون تومان | ۴۰ میلیون | ۱۰٪ | ۴ میلیون |
| ۸۰ تا ۱۰۰ میلیون تومان | ۲۰ میلیون | ۱۵٪ | ۳ میلیون |
| ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰ میلیون | ۲۰٪ | ۴ میلیون |
| جمع | ۱۱ میلیون تومان |
مالیات ماهانه این فرد برابر با ۱۱ میلیون تومان خواهد بود.
مثال پنجم: محاسبه مالیات حقوق ۱۵۰ میلیون تومان
درآمد مشمول مالیات این کارمند از تمام پلکانها عبور کرده است.
| بخش درآمد | مبلغ مشمول | نرخ | مالیات |
|---|---|---|---|
| تا ۴۰ میلیون تومان | ۴۰ میلیون | معاف | صفر |
| ۴۰ تا ۸۰ میلیون تومان | ۴۰ میلیون | ۱۰٪ | ۴ میلیون |
| ۸۰ تا ۱۰۰ میلیون تومان | ۲۰ میلیون | ۱۵٪ | ۳ میلیون |
| ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰ میلیون | ۲۰٪ | ۴ میلیون |
| ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۰ میلیون | ۲۵٪ | ۵ میلیون |
| مازاد بر ۱۴۰ میلیون تومان | ۱۰ میلیون | ۳۰٪ | ۳ میلیون |
| جمع | ۱۹ میلیون تومان |
در نتیجه، مالیات ماهانه حقوق ۱۵۰ میلیون تومانی برابر با ۱۹ میلیون تومان است.
تفاوت نرخ پلکانی و نرخ مؤثر مالیات حقوق چیست؟
یکی از اشتباهات رایج در محاسبه مالیات حقوق، یکسان دانستن نرخ آخرین پلکان با نرخ مالیات کل درآمد است.
برای مثال، اگر حقوق مشمول مالیات فردی ۱۵۰ میلیون تومان باشد، آخرین بخش درآمد او با نرخ ۳۰ درصد محاسبه میشود؛ اما این به معنی پرداخت ۳۰ درصد کل حقوق نیست.
در مثال بالا:
- حقوق مشمول مالیات: ۱۵۰ میلیون تومان
- مالیات محاسبهشده: ۱۹ میلیون تومان
- نرخ آخرین پلکان: ۳۰ درصد
- نرخ مؤثر مالیات: حدود ۱۲.۶۷ درصد
فرمول نرخ مؤثر:
نرخ مؤثر مالیات = مالیات کل ÷ درآمد مشمول مالیات × ۱۰۰
این شاخص نشان میدهد در مجموع چه نسبتی از درآمد مشمول مالیات بهعنوان مالیات محاسبه شده است.
چه اقلامی در محاسبه مالیات حقوق ۱۴۰۵ لحاظ میشوند؟
مطابق احکام مالیاتی بودجه سال ۱۴۰۵، مالیات بر درآمد حقوق کارکنان دولتی و غیردولتی بر مبنای مجموع دریافتیهای مشمول محاسبه میشود.
از جمله اقلامی که در این چارچوب مورد توجه قرار گرفتهاند:
- حقوق و مزایا
- مقرری یا مزد
- حق شغل و حق شاغل
- حقالزحمه و حق مشاوره
- حق حضور در جلسات
- پاداش و کارانه
- اضافهکاری
- حقالسعی
- پرداختهای رفاهی و انگیزشی مشمول
- بهرهوری
- فوقالعاده حقالتدریس
- حقالتحقیق و حق پژوهش
- حق کشیک
- سایر پرداختهای پرسنلی مشمول
بنابراین، کارفرمایان باید هنگام محاسبه مالیات، تمام اقلام پرداختی را از نظر شمول یا عدم شمول مالیاتی بررسی کنند.
آیا اضافهکاری مشمول مالیات حقوق است؟
اضافهکاری از جمله پرداختهایی است که در احکام مالیاتی سال ۱۴۰۵ در زمره مجموع دریافتیهای مورد محاسبه قرار گرفته است.
برای مثال، اگر حقوق پایه کارمند ۵۰ میلیون تومان و اضافهکاری مشمول او ۱۰ میلیون تومان باشد، مجموع این دو قلم ۶۰ میلیون تومان خواهد بود.
اگر سایر اقلام مشمول یا معافیت خاصی وجود نداشته باشد، مالیات بر اساس مبلغ ۶۰ میلیون تومان محاسبه میشود:
- ۴۰ میلیون تومان معاف
- ۲۰ میلیون تومان با نرخ ۱۰ درصد
مالیات محاسباتی برابر با ۲ میلیون تومان خواهد بود.
آیا پاداش و کارانه مشمول مالیات هستند؟
پاداش و کارانه نیز در فهرست دریافتیهای مورد اشاره در احکام مالیات حقوق سال ۱۴۰۵ قرار دارند. بنابراین، در محاسبه حقوق مشمول مالیات باید ماهیت و شرایط پرداخت آنها بررسی شود.
برای مثال، اگر کارمندی علاوه بر حقوق ماهانه ۷۰ میلیون تومان، ۱۵ میلیون تومان پاداش مشمول دریافت کند، مبلغ مبنای محاسبه ۸۵ میلیون تومان خواهد بود.
در این مثال، مالیات به شکل زیر محاسبه میشود:
- ۴۰ میلیون تومان اول: معاف
- ۴۰ میلیون تومان بعدی: ۴ میلیون تومان مالیات
- ۵ میلیون تومان باقیمانده: ۷۵۰ هزار تومان مالیات
جمع مالیات: ۴ میلیون و ۷۵۰ هزار تومان.
آیا مزایای رفاهی و انگیزشی مشمول مالیات هستند؟
در احکام بودجه سال ۱۴۰۵، پرداختهای رفاهی و انگیزشی نیز در فهرست مجموع دریافتیهای مورد توجه قرار گرفتهاند. بااینحال، برای تعیین مالیات هر قلم باید مقررات مربوط به معافیتهای قانونی و ماهیت پرداخت بررسی شود.
به همین دلیل، نمیتوان تمام مزایای رفاهی را بدون استثنا مشمول مالیات دانست یا همه آنها را معاف تلقی کرد.
بهتر است واحد مالی هر شرکت، اقلام فیش حقوقی را به سه گروه تقسیم کند:
۱. اقلام مشمول مالیات حقوق
۲. اقلام دارای معافیت قانونی
۳. اقلامی که شمول آنها به شرایط پرداخت و مقررات مربوط وابسته است
این تفکیک، از محاسبه اشتباه مالیات و ایجاد مغایرت در فهرست حقوق جلوگیری میکند.
معافیتهای مالیات حقوق در سال ۱۴۰۵
علاوه بر سقف معافیت عمومی ۴۰ میلیون تومان در ماه، برخی درآمدها نیز طبق قانون مالیاتهای مستقیم ممکن است از مالیات حقوق معاف باشند.
ماده ۹۱ قانون مالیاتهای مستقیم، مواردی از درآمدهای حقوق معاف از مالیات را مشخص کرده است. از جمله مواردی که با توجه به شرایط قانونی باید بررسی شوند، میتوان به موارد زیر اشاره کرد:
- برخی درآمدهای حقوقی مأموریتهای سیاسی و نمایندگیهای خارجی با رعایت شرایط مقرر
- حقوق بازنشستگی و وظیفه و مستمری و برخی دریافتیهای مشابه طبق شرایط قانونی
- برخی وجوه پرداختی بابت هزینه درمان و معالجه با رعایت ضوابط مربوط
- برخی مزایای پایان خدمت و وجوه مرتبط با بازخرید خدمت
- وجوه مربوط به بازخرید مرخصی استفادهنشده
- برخی مزایای غیرنقدی و پرداختهای دارای معافیت قانونی
- عیدی و پاداش پایان سال تا سقف مقرر قانونی
نکته مهم: معافیت هر قلم باید بر اساس متن بهروز قانون، اصلاحات قانونی و شرایط پرداخت بررسی شود. صرف درج عنوان «پاداش»، «مزایای رفاهی» یا «کمکهزینه» در فیش حقوقی، بهتنهایی اثباتکننده معافیت مالیاتی نیست.
معافیت عیدی و پاداش پایان سال در سال ۱۴۰۵
عیدی و پاداش پایان سال از جمله اقلامی هستند که باید با توجه به حکم قانونی مربوط به آنها محاسبه شوند.
در ماده ۹۱ قانون مالیاتهای مستقیم، معافیت عیدی و پاداش پایان سال تا میزان یکدوازدهم معافیت موضوع ماده ۸۴ پیشبینی شده است.
با توجه به معافیت سالانه ۴۸۰ میلیون تومانی در سال ۱۴۰۵، یکدوازدهم این مبلغ برابر با ۴۰ میلیون تومان است.
بنابراین، در بررسی مالیات عیدی باید سقف معافیت اختصاصی و شرایط قانونی آن را در نظر گرفت؛ نباید بدون بررسی، عیدی را بهطور کامل مشمول یا بهطور کامل معاف اعلام کرد.
مالیات حقوق اعضای هیئت علمی و قضات در سال ۱۴۰۵
در احکام مالیاتی بودجه سال ۱۴۰۵ برای حقوق اعضای هیئت علمی دانشگاهها، مؤسسات آموزشی و پژوهشی و قضات، نرخ ۱۰ درصد تعیین شده است.
این حکم باید از جدول عمومی پلکانی حقوق تفکیک شود. بنابراین، هنگام محاسبه مالیات حقوق این گروهها باید ابتدا احراز شود که شخص و پرداخت او دقیقاً مشمول حکم خاص هستند یا خیر.
کارفرما نباید صرفاً بر اساس عنوان شغلی یا نام سازمان، نرخ خاص را اعمال کند؛ بلکه باید شرایط قانونی مربوط به جایگاه استخدامی و نوع پرداخت بررسی شود.
مالیات حقوق کارکنان دولتی و خصوصی چه تفاوتی دارد؟
یکی از پرسشهای رایج این است که آیا مالیات حقوق کارمندان دولت با کارکنان شرکتهای خصوصی متفاوت است؟
بر اساس احکام مالیاتی سال ۱۴۰۵، نرخهای پلکانی عمومی برای مجموع درآمد حقوق کارکنان دولتی و غیردولتی تعیین شده است.
بنابراین، اصل جدول عمومی نرخها برای هر دو گروه مطرح است؛ اما ممکن است برخی گروههای خاص، از جمله اعضای هیئت علمی و قضات، مشمول حکم ویژه باشند.
همچنین تفاوت در نوع قرارداد، ساختار پرداخت، مزایا و اقلام معاف میتواند باعث تفاوت در مبلغ مالیات نهایی دو کارمند با حقوق اسمی مشابه شود.
تکالیف کارفرمایان در محاسبه و پرداخت مالیات حقوق
کارفرمایان تنها مسئول پرداخت حقوق کارکنان نیستند؛ بلکه باید تکالیف قانونی مربوط به محاسبه، کسر و پرداخت مالیات حقوق را نیز انجام دهند.
مطابق ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق مکلفاند هنگام پرداخت یا تخصیص حقوق، مالیات متعلق را محاسبه و کسر کنند و در مهلت قانونی همراه با فهرست اطلاعات مربوط، به سازمان امور مالیاتی ارائه دهند.
مراحل انجام تکالیف مالیاتی کارفرما
۱. جمعآوری اطلاعات حقوق و دستمزد
واحد مالی باید اطلاعات حقوق پایه، مزایا، اضافهکاری، پاداش، کارانه و سایر پرداختهای کارکنان را جمعآوری کند.
۲. تفکیک اقلام مشمول و معاف
تمام پرداختها باید با توجه به مقررات مالیاتی بررسی شوند. اقلام دارای معافیت قانونی باید از مبنای محاسبه جدا شوند.
۳. محاسبه مجموع درآمد مشمول مالیات
پس از تعیین اقلام مشمول، مبلغ نهایی درآمد مشمول مالیات هر کارمند مشخص میشود.
۴. اعمال معافیت و نرخهای پلکانی
معافیت و پلکانهای مالیاتی سال ۱۴۰۵ باید بر اساس درآمد مشمول مالیات اعمال شوند.
۵. کسر مالیات از حقوق کارکنان
مبلغ مالیات محاسبهشده باید در اسناد حقوق و دستمزد ثبت و از پرداختی کارکنان کسر شود.
۶. ارسال فهرست و پرداخت مالیات
اطلاعات حقوقبگیران و مالیات متعلق باید از طریق مسیرهای تعیینشده سازمان امور مالیاتی ارسال و پرداخت شود.
۷. کنترل و تطبیق اطلاعات
در پایان هر دوره، اطلاعات فهرست حقوق با اسناد حسابداری، پرداختهای بانکی و فیشهای حقوقی تطبیق داده شود.
مهلت ارسال و پرداخت مالیات حقوق
بر اساس ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق باید مالیات را هنگام پرداخت یا تخصیص محاسبه و کسر کنند و حداکثر ظرف ۳۰ روز همراه با فهرست مربوط به اداره امور مالیاتی ارائه دهند.
در عمل، کارفرمایان باید تقویم مالیاتی خود را با توجه به مقررات و دستورالعملهای جاری تنظیم کنند و از تأخیر در ارسال فهرست یا پرداخت مالیات جلوگیری کنند.
جرایم عدم پرداخت مالیات حقوق چیست؟
عدم انجام تکالیف مالیاتی مربوط به حقوق میتواند برای کارفرما مسئولیت و جریمه ایجاد کند.
ماده ۹۰ قانون مالیاتهای مستقیم مقرر میکند در مواردی که پرداختکنندگان حقوق، مالیات متعلق را در موعد مقرر نپردازند یا کمتر از میزان واقعی پرداخت کنند، اداره امور مالیاتی میتواند مالیات و جرایم مربوط را از پرداختکنندگان حقوق مطالبه کند.
همچنین ماده ۱۹۹ قانون مالیاتهای مستقیم درباره اشخاصی است که به موجب قانون مکلف به کسر و ایصال مالیات دیگران هستند و در انجام این وظیفه تخلف میکنند. مسئولیتها و جرایم این ماده باید با توجه به وضعیت و نوع تکلیف قانونی بررسی شوند.
از مهمترین ریسکهای مالیاتی کارفرمایان میتوان به موارد زیر اشاره کرد:
- عدم ارسال فهرست مالیات حقوق در مهلت مقرر
- پرداخت نکردن مالیات کسرشده
- محاسبه اشتباه درآمد مشمول مالیات
- اعمال نادرست معافیتهای قانونی
- ثبت نادرست اطلاعات کارکنان
- عدم تطبیق فهرست حقوق با اسناد حسابداری
- گزارش نکردن برخی پرداختهای مشمول مالیات
برای جلوگیری از این مشکلات، لازم است فرآیند حقوق و دستمزد دارای کنترلهای مشخص و مستند باشد.
تفاوت مالیات حقوق با حق بیمه تأمین اجتماعی
مالیات حقوق و حق بیمه تأمین اجتماعی دو کسر قانونی متفاوت هستند که ممکن است در یک فیش حقوقی درج شوند؛ اما مبنای قانونی، نحوه محاسبه و هدف آنها یکسان نیست.
| موضوع | مالیات حقوق | حق بیمه تأمین اجتماعی |
|---|---|---|
| مبنای قانونی | قانون مالیاتهای مستقیم و احکام بودجه | قانون تأمین اجتماعی و مقررات مرتبط |
| هدف | تأمین درآمدهای عمومی دولت | تأمین منابع بیمهای و حمایتهای اجتماعی |
| مبنای محاسبه | درآمد مشمول مالیات و معافیتهای قانونی | دستمزد و مزایای مشمول حق بیمه |
| نرخ | پلکانی طبق قانون بودجه ۱۴۰۵ | طبق مقررات بیمهای |
| مسئولیت ارسال | پرداختکننده حقوق طبق مقررات مالیاتی | کارفرما طبق مقررات تأمین اجتماعی |
نکته مهم این است که همه اقلام مشمول بیمه الزاماً از نظر مالیاتی نیز وضعیت یکسانی ندارند. همچنین معافیت مالیاتی یک قلم به معنی معافیت بیمهای آن نیست.
بنابراین، واحد مالی باید محاسبات مالیات و بیمه را بهصورت جداگانه انجام دهد و از استفاده از یک مبنای واحد برای هر دو محاسبه خودداری کند.
چگونه مالیات حقوق را در سیستم حسابداری ثبت کنیم؟
ثبت صحیح مالیات حقوق در سیستم حسابداری اهمیت زیادی دارد؛ زیرا مبلغ مالیات کسرشده از کارکنان باید بهعنوان بدهی شرکت به سازمان امور مالیاتی شناسایی شود.
بهطور معمول، هنگام ثبت حقوق و دستمزد، حسابهای هزینه حقوق و دستمزد، کسورات قانونی، مالیات پرداختنی و حقوق پرداختنی درگیر میشوند.
برای مثال، اگر مالیات حقوق یک کارمند ۵ میلیون تومان باشد، مبلغ مزبور هنگام ثبت حقوق از پرداختنی کارمند کسر و در حساب مالیات حقوق پرداختنی ثبت میشود.
هنگام پرداخت مالیات به سازمان امور مالیاتی، حساب مالیات پرداختنی بدهکار و حساب بانک بستانکار خواهد شد.
ثبت دقیق این عملیات باعث میشود مانده بدهی مالیاتی شرکت قابل کنترل باشد و در زمان رسیدگی، اسناد مالی و فهرستهای ارسالی با یکدیگر مغایرت نداشته باشند.
اشتباهات رایج در محاسبه مالیات حقوق ۱۴۰۵
برخی اشتباهات در محاسبه مالیات حقوق میتوانند موجب پرداخت مالیات کمتر یا بیشتر از مبلغ واقعی و ایجاد اختلاف با سازمان امور مالیاتی شوند.
مهمترین اشتباهات عبارتاند از:
۱. محاسبه مالیات فقط بر اساس حقوق پایه
مالیات حقوق ممکن است شامل سایر دریافتیهای مشمول نیز باشد. نادیده گرفتن اضافهکاری، پاداش یا کارانه مشمول میتواند محاسبه را نادرست کند.
۲. اعمال نرخ آخرین پلکان بر کل حقوق
نرخهای مالیات حقوق پلکانی هستند. هر نرخ فقط بر بخش مربوط به همان پلکان اعمال میشود.
۳. استفاده از جدول مالیات سال گذشته
معافیت و نرخهای مالیاتی ممکن است هر سال تغییر کنند. استفاده از جدول سال ۱۴۰۴ برای محاسبه حقوق سال ۱۴۰۵ اشتباه است.
۴. معاف تلقی کردن تمام مزایای رفاهی
معافیت هر قلم باید بر اساس مقررات قانونی بررسی شود و صرف عنوان پرداخت، برای معاف دانستن آن کافی نیست.
۵. نادیده گرفتن درآمدهای پرداختی از چند منبع
احکام بودجه سال ۱۴۰۵ بر مجموع درآمد حقوق تأکید دارند. بنابراین، در مواردی که فرد از چند منبع حقوق دریافت میکند، باید مقررات مربوط به تجمیع درآمد و نحوه اعمال معافیت بررسی شود.
۶. عدم تطبیق اطلاعات سیستم حقوق و دستمزد با فهرست مالیاتی
اختلاف میان فیش حقوقی، اسناد حسابداری و فهرست ارسالی میتواند موجب ایجاد مغایرت و مطالبه مالیات شود.
خدمات حسابگران ایرسا در زمینه محاسبه و مدیریت مالیات حقوق
محاسبه مالیات حقوق تنها یکی از مراحل فرآیند حقوق و دستمزد است. شرکتها باید علاوه بر محاسبه صحیح مالیات، اطلاعات کارکنان، مزایا، کسورات، بیمه و فهرستهای مالیاتی را نیز بهصورت دقیق مدیریت کنند.
هرگونه خطا در این فرآیند میتواند باعث ایجاد بدهی مالیاتی، جرایم قانونی و اختلاف میان کارفرما و کارکنان شود.
حسابگران ایرسا با ارائه خدمات تخصصی مالی و مالیاتی، به کسبوکارها کمک میکند فرآیند حقوق و دستمزد خود را بهصورت اصولی مدیریت کنند.
خدمات مرتبط با مالیات حقوق و دستمزد
- محاسبه مالیات حقوق کارکنان بر اساس آخرین مقررات
- تهیه و کنترل فهرست مالیات حقوق
- بررسی اقلام مشمول و معاف مالیات حقوق
- کنترل و تطبیق اسناد حقوق و دستمزد
- بررسی مغایرتهای مالیاتی و اصلاح اطلاعات
- طراحی و استقرار سیستم حسابداری حقوق و دستمزد
- بررسی تکالیف مالیاتی کارفرمایان
- مشاوره مالیاتی و کاهش ریسک جرایم
- بررسی اسناد و سوابق مالیاتی شرکت
- تهیه گزارشهای مالی و مدیریتی مرتبط با حقوق و دستمزد
چرا محاسبه دقیق مالیات حقوق اهمیت دارد؟
یک سیستم حقوق و دستمزد استاندارد باید بتواند اطلاعات کارکنان را بهدرستی ثبت کند، اقلام مشمول و معاف را تشخیص دهد، نرخهای مالیاتی سالانه را اعمال کند و گزارشهای قابل اتکا در اختیار مدیران قرار دهد.
اگر شرکت تعداد زیادی نیروی انسانی داشته باشد، انجام دستی محاسبات میتواند احتمال خطا را افزایش دهد. به همین دلیل، استفاده از سیستم حسابداری مناسب و نظارت کارشناسی بر فرآیند حقوق و دستمزد اهمیت زیادی دارد.
اگر برای محاسبه مالیات حقوق کارکنان، اصلاح فهرستهای مالیاتی یا استقرار سیستم حقوق و دستمزد به خدمات تخصصی نیاز دارید، میتوانید از خدمات مالی و مالیاتی حسابگران ایرسا استفاده کنید.
جمعبندی؛ مالیات حقوق ۱۴۰۵ چگونه محاسبه میشود؟
در سال ۱۴۰۵، سقف معافیت مالیات حقوق ماهانه ۴۰ میلیون تومان و معادل سالانه آن ۴۸۰ میلیون تومان است. درآمد مازاد بر این مبلغ با نرخهای پلکانی ۱۰، ۱۵، ۲۰، ۲۵ و ۳۰ درصد محاسبه میشود.
در این روش، مالیات هر بخش از درآمد با نرخ مربوط به همان پلکان تعیین میشود و نرخ بالاتر به کل حقوق تعلق نمیگیرد.
همچنین مبنای محاسبه باید مجموع دریافتیهای مشمول مالیات باشد؛ بنابراین حقوق پایه، اضافهکاری، پاداش، کارانه و سایر پرداختها باید از نظر شمول مالیاتی بررسی شوند.
کارفرمایان نیز موظفاند مالیات متعلق را مطابق ماده ۸۶ قانون مالیاتهای مستقیم محاسبه و کسر کنند و فهرست و پرداخت مربوط را در مهلت مقرر انجام دهند.
در نهایت، استفاده از جدول بهروز مالیات حقوق، تفکیک درست اقلام مشمول و معاف و کنترل اطلاعات حسابداری، از مهمترین اقدامات برای جلوگیری از خطا و جرایم مالیاتی است.
پرسشهای متداول درباره مالیات حقوق ۱۴۰۵
۱. سقف معافیت مالیات حقوق در سال ۱۴۰۵ چقدر است؟
سقف معافیت مالیات حقوق در سال ۱۴۰۵ ماهانه ۴۰ میلیون تومان و سالانه ۴۸۰ میلیون تومان است. درآمد مشمول مالیات تا این سقف از مالیات معاف خواهد بود.
۲. نرخ مالیات حقوق ۱۴۰۵ چند درصد است؟
مالیات حقوق سال ۱۴۰۵ بهصورت پلکانی محاسبه میشود. نرخها بهترتیب ۱۰، ۱۵، ۲۰، ۲۵ و ۳۰ درصد هستند و هر نرخ به بخش مربوط به همان پلکان تعلق میگیرد.
۳. مالیات حقوق ۵۰ میلیون تومان در سال ۱۴۰۵ چقدر است؟
با فرض اینکه تمام مبلغ ۵۰ میلیون تومان مشمول مالیات باشد، ۴۰ میلیون تومان معاف و ۱۰ میلیون تومان باقیمانده مشمول نرخ ۱۰ درصد است. بنابراین مالیات ماهانه یک میلیون تومان خواهد بود.
۴. مالیات حقوق ۶۰ میلیون تومان چقدر است؟
پس از کسر معافیت ۴۰ میلیون تومانی، ۲۰ میلیون تومان باقی میماند که با نرخ ۱۰ درصد محاسبه میشود. مالیات ماهانه برابر با ۲ میلیون تومان است.
۵. مالیات حقوق ۹۰ میلیون تومان در سال ۱۴۰۵ چقدر است؟
۴۰ میلیون تومان اول معاف است، ۴۰ میلیون تومان بعدی با نرخ ۱۰ درصد و ۱۰ میلیون تومان باقیمانده با نرخ ۱۵ درصد محاسبه میشود. مالیات ماهانه در مجموع ۵ میلیون و ۵۰۰ هزار تومان خواهد بود.
۶. آیا اضافهکاری مشمول مالیات حقوق است؟
اضافهکاری در احکام مالیاتی سال ۱۴۰۵ در زمره مجموع دریافتیهای مورد محاسبه قرار گرفته است. بااینحال، باید سایر مقررات و معافیتهای احتمالی مربوط به پرداخت نیز بررسی شوند.
۷. آیا پاداش و کارانه مشمول مالیات حقوق هستند؟
پاداش و کارانه در فهرست پرداختهای مورد توجه در احکام مالیاتی سال ۱۴۰۵ قرار دارند. شمول مالیاتی آنها باید با توجه به ماهیت پرداخت و معافیتهای قانونی بررسی شود.
۸. آیا مالیات حقوق کارکنان دولت با بخش خصوصی متفاوت است؟
جدول عمومی مالیات حقوق سال ۱۴۰۵ برای کارکنان دولتی و غیردولتی تعیین شده است. البته برخی گروههای خاص، مانند اعضای هیئت علمی و قضات، ممکن است مشمول حکم ویژه باشند.
۹. مالیات حقوق اعضای هیئت علمی در سال ۱۴۰۵ چند درصد است؟
در احکام بودجه سال ۱۴۰۵، نرخ مالیات حقوق اعضای هیئت علمی دانشگاهها و مؤسسات آموزشی و پژوهشی و قضات ۱۰ درصد تعیین شده است. شمول این حکم باید با توجه به شرایط قانونی شخص و نوع پرداخت بررسی شود.
۱۰. مهلت ارسال فهرست مالیات حقوق چه زمانی است؟
مطابق ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق باید مالیات را هنگام پرداخت یا تخصیص کسر کرده و حداکثر ظرف ۳۰ روز همراه با فهرست مربوط ارائه کنند.
۱۱. آیا مالیات حقوق از حقوق ناخالص محاسبه میشود؟
ماده ۸۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات حقوق را بر اساس حقوق و مزایای مربوط به شغل، پیش از وضع کسور و پس از کسر معافیتهای قانونی تعریف میکند. بنابراین باید اقلام مشمول و معاف و مقررات مربوط به کسورات بهدرستی بررسی شوند.
۱۲. تفاوت مالیات حقوق با بیمه تأمین اجتماعی چیست؟
مالیات حقوق بر اساس مقررات مالیاتهای مستقیم و احکام بودجه محاسبه میشود؛ اما حق بیمه تابع قانون تأمین اجتماعی و مقررات بیمهای است. مبنای مشمول و نرخ این دو الزاماً یکسان نیست.
۱۳. آیا مالیات حقوق با درآمد دریافتی از چند کارفرما چگونه محاسبه میشود؟
درآمد حقوق از چند منبع باید با توجه به احکام مربوط به مجموع درآمد و نحوه اعمال معافیت بررسی شود. کارفرمایان و حقوقبگیران باید مراقب باشند معافیت و پلکانها به شکلی اعمال نشوند که مجموع درآمد سالانه بهاشتباه محاسبه شود.
۱۴. آیا محاسبه آنلاین مالیات حقوق ۱۴۰۵ دقیق است؟
محاسبهگر آنلاین میتواند با دریافت مبلغ مشمول مالیات و اعمال پلکانهای قانونی، برآورد مالیات ماهانه را ارائه کند. بااینحال، برای محاسبه قطعی باید اقلام معاف، پرداختهای خاص، تعدد منابع درآمد و مقررات اجرایی نیز بررسی شوند.