پیش حسابرسی بیمه یکی از خدمات تخصصی حسابگران ایرسا برای شرکتها و مجموعههایی است که میخواهند پیش از انجام حسابرسی و بازرسی رسمی تأمین اجتماعی، وضعیت اسناد مالی، حقوق و دستمزد، قراردادها و پرداختهای خود را از نظر ریسکهای بیمهای بررسی کنند.
حسابرسی تأمین اجتماعی میتواند برای شرکتهایی که طی سالهای گذشته فرآیندهای مالی و بیمهای خود را بهصورت منظم کنترل نکردهاند، با شناسایی مغایرتها و ایجاد بدهیهای پیشبینینشده همراه باشد.
به همین دلیل، انجام پیش حسابرسی بیمه فرصتی برای شرکت فراهم میکند تا پیش از رسیدگی رسمی، نقاط ضعف و مغایرتهای احتمالی شناسایی شوند و در صورت امکان، اقدامات اصلاحی لازم انجام شود.
در این خدمت، هدف صرفاً بررسی اعداد و اسناد نیست؛ بلکه وضعیت بیمهای شرکت از جنبههای مختلف بررسی میشود تا مشخص شود چه مواردی ممکن است در فرآیند رسیدگی تأمین اجتماعی مورد توجه قرار گیرد.
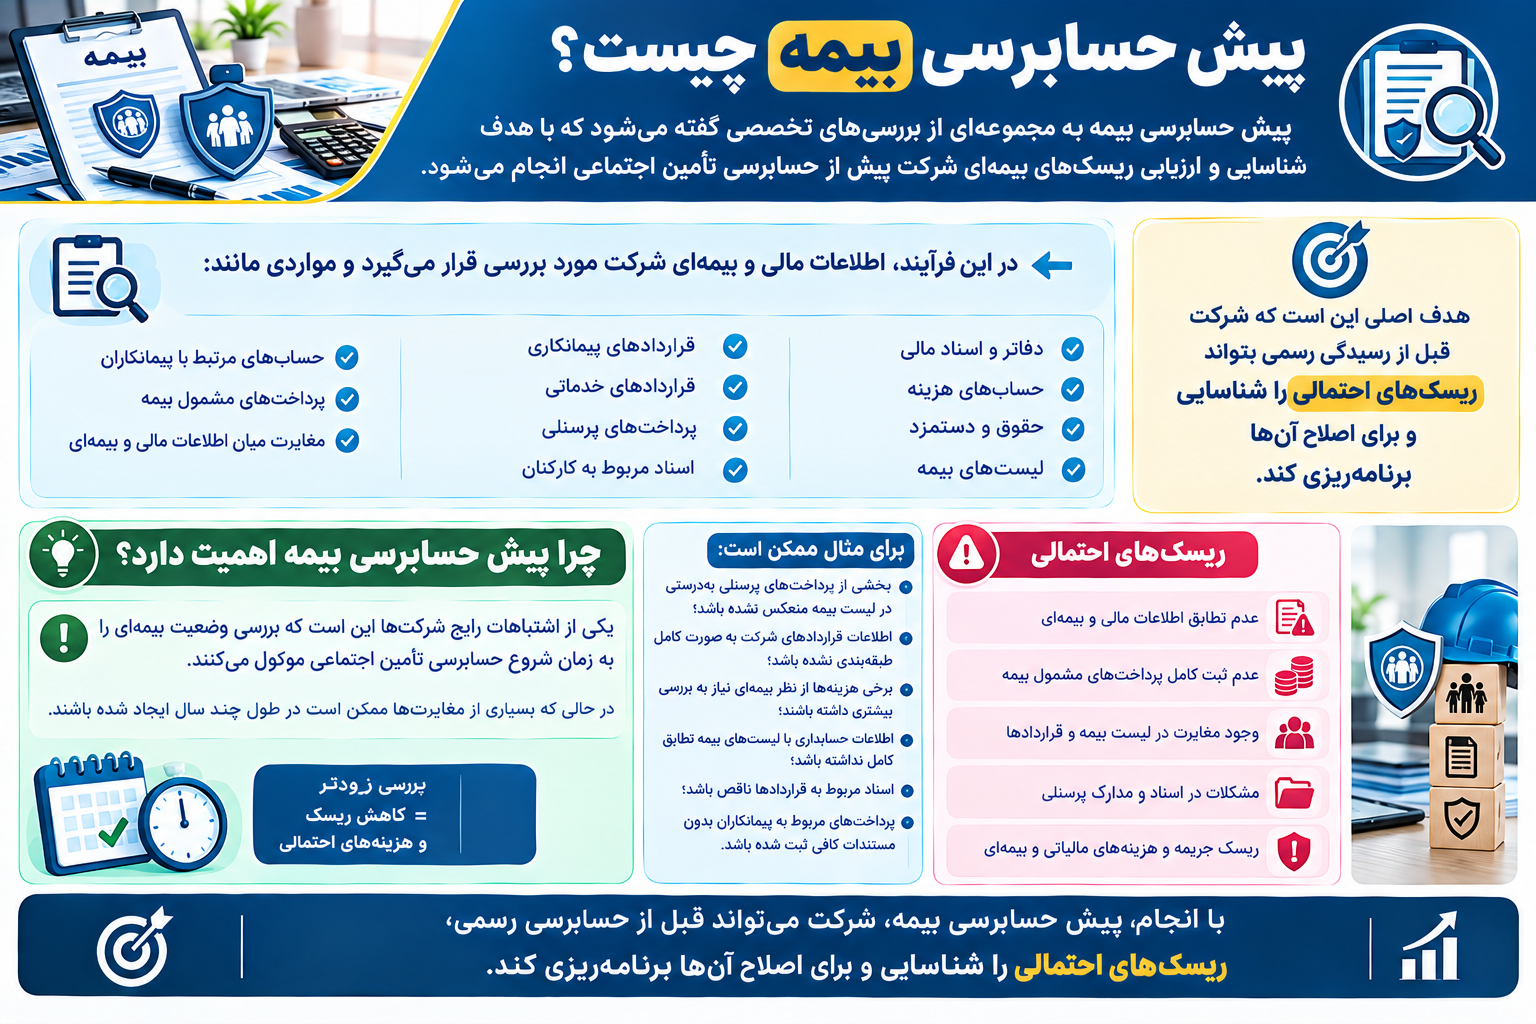
پیش حسابرسی بیمه چیست؟
پیش حسابرسی بیمه به مجموعهای از بررسیهای تخصصی گفته میشود که با هدف شناسایی و ارزیابی ریسکهای بیمهای شرکت پیش از حسابرسی تأمین اجتماعی انجام میشود.
در این فرآیند، اطلاعات مالی و بیمهای شرکت مورد بررسی قرار میگیرد و مواردی مانند:
- دفاتر و اسناد مالی
- حسابهای هزینه
- حقوق و دستمزد
- لیستهای بیمه
- قراردادهای پیمانکاری
- قراردادهای خدماتی
- پرداختهای پرسنلی
- اسناد مربوط به کارکنان
- حسابهای مرتبط با پیمانکاران
- پرداختهای مشمول بیمه
- مغایرت میان اطلاعات مالی و بیمهای
بررسی میشوند.
هدف اصلی این است که شرکت قبل از رسیدگی رسمی بتواند ریسکهای احتمالی را شناسایی و برای اصلاح آنها برنامهریزی کند.
چرا پیش حسابرسی بیمه اهمیت دارد؟
یکی از اشتباهات رایج شرکتها این است که بررسی وضعیت بیمهای را به زمان شروع حسابرسی تأمین اجتماعی موکول میکنند.
در حالی که بسیاری از مغایرتها ممکن است در طول چند سال ایجاد شده باشند.
برای مثال ممکن است:
- بخشی از پرداختهای پرسنلی بهدرستی در لیست بیمه منعکس نشده باشد؛
- اطلاعات قراردادهای شرکت بهصورت کامل طبقهبندی نشده باشد؛
- برخی هزینهها از نظر بیمهای نیاز به بررسی بیشتری داشته باشند؛
- اطلاعات حسابداری با لیستهای بیمه تطابق کامل نداشته باشد؛
- اسناد مربوط به قراردادها ناقص باشد؛
- پرداختهای مربوط به پیمانکاران بدون مستندات کافی ثبت شده باشد.
اگر این موارد قبل از حسابرسی شناسایی شوند، شرکت فرصت بیشتری برای بررسی و اصلاح وضعیت خود خواهد داشت.
خدمات پیش حسابرسی بیمه حسابگران ایرسا
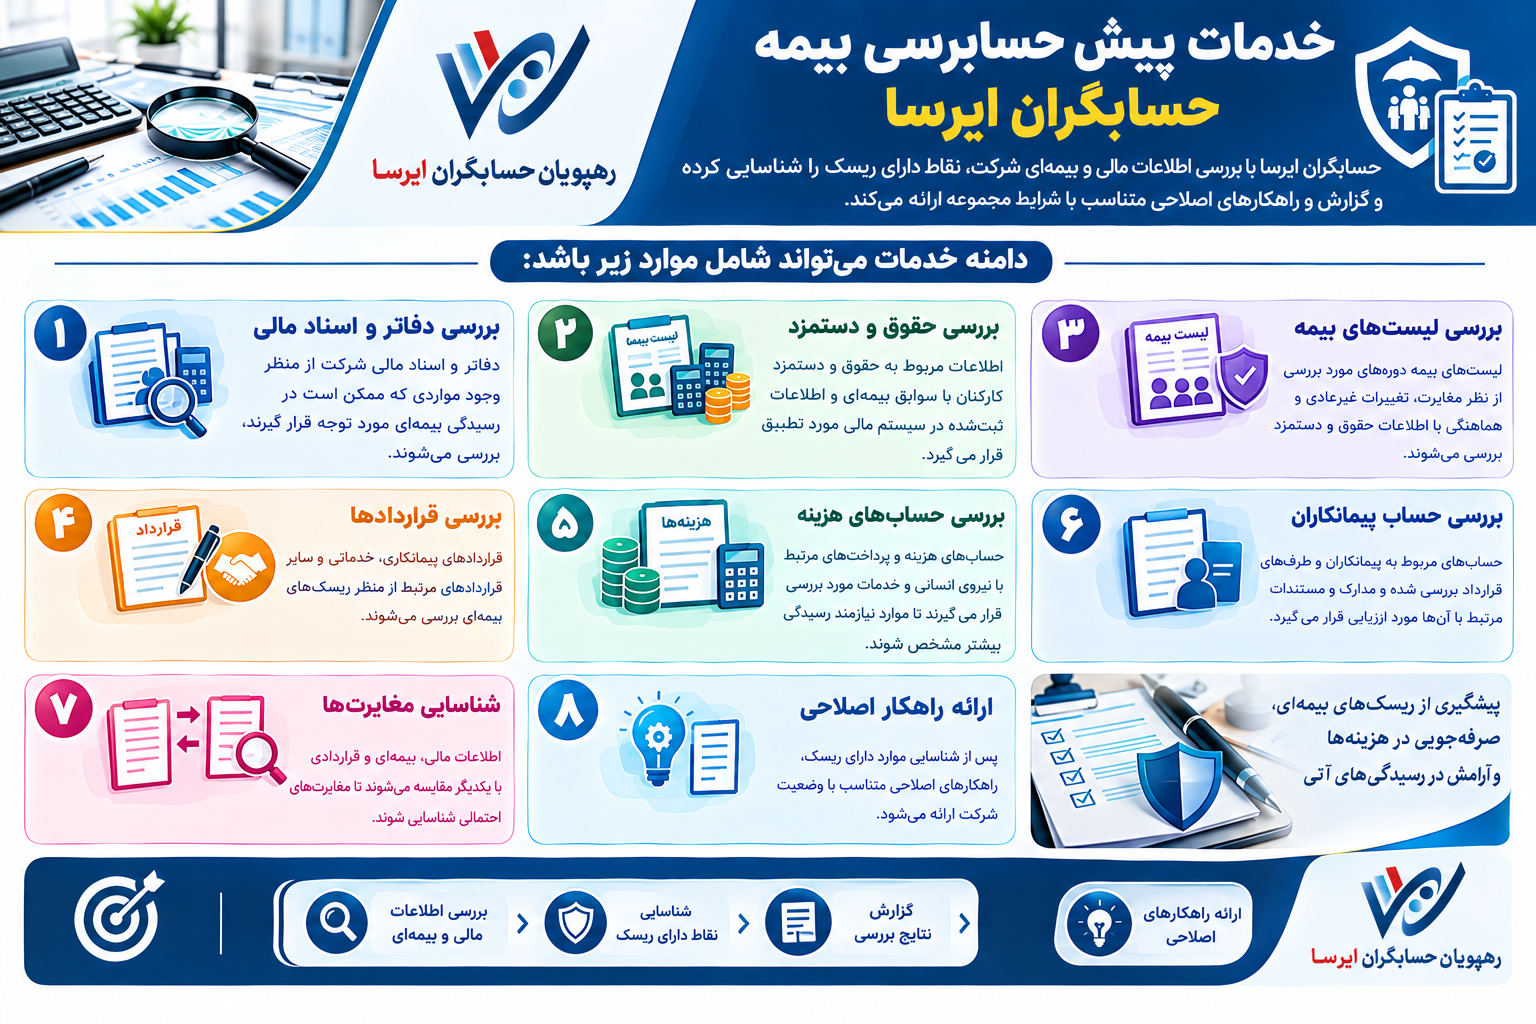
حسابگران ایرسا با بررسی اطلاعات مالی و بیمهای شرکت، نقاط دارای ریسک را شناسایی کرده و گزارش و راهکارهای اصلاحی متناسب با شرایط مجموعه ارائه میکند.
دامنه خدمات میتواند شامل موارد زیر باشد:
بررسی دفاتر و اسناد مالی
دفاتر و اسناد مالی شرکت از منظر وجود مواردی که ممکن است در رسیدگی بیمهای مورد توجه قرار گیرند، بررسی میشوند.
بررسی حقوق و دستمزد
اطلاعات مربوط به حقوق و دستمزد کارکنان با سوابق بیمهای و اطلاعات ثبتشده در سیستم مالی مورد تطبیق قرار میگیرد.
بررسی لیستهای بیمه
لیستهای بیمه دورههای مورد بررسی از نظر مغایرت، تغییرات غیرعادی و هماهنگی با اطلاعات حقوق و دستمزد بررسی میشوند.
بررسی قراردادها
قراردادهای پیمانکاری، خدماتی و سایر قراردادهای مرتبط از منظر ریسکهای بیمهای بررسی میشوند.
بررسی حسابهای هزینه
حسابهای هزینه و پرداختهای مرتبط با نیروی انسانی و خدمات مورد بررسی قرار میگیرند تا موارد نیازمند رسیدگی بیشتر مشخص شوند.
بررسی حساب پیمانکاران
حسابهای مربوط به پیمانکاران و طرفهای قرارداد بررسی شده و مدارک و مستندات مرتبط با آنها مورد ارزیابی قرار میگیرد.
شناسایی مغایرتها
اطلاعات مالی، بیمهای و قراردادی با یکدیگر مقایسه میشوند تا مغایرتهای احتمالی شناسایی شوند.
ارائه راهکار اصلاحی
پس از شناسایی موارد دارای ریسک، راهکارهای اصلاحی متناسب با وضعیت شرکت ارائه میشود.
بررسی دفاتر و اسناد مالی در پیش حسابرسی بیمه
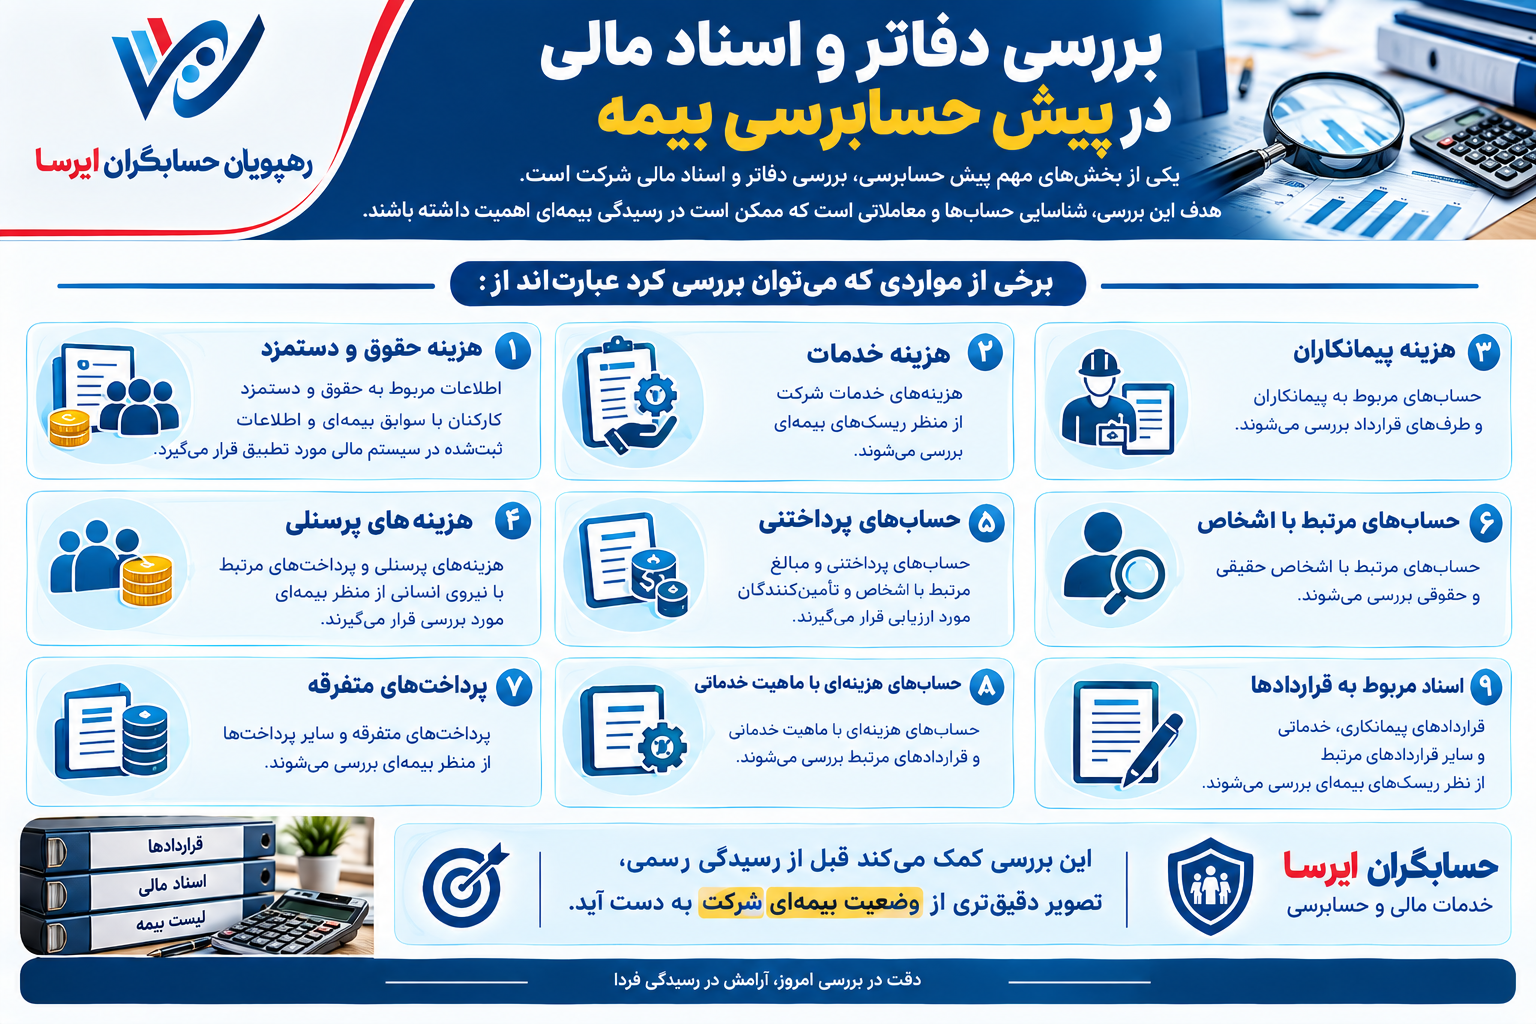
یکی از بخشهای مهم پیش حسابرسی، بررسی دفاتر و اسناد مالی شرکت است.
هدف این بررسی، شناسایی حسابها و معاملاتی است که ممکن است در رسیدگی بیمهای اهمیت داشته باشند.
برخی از مواردی که میتوان بررسی کرد عبارتاند از:
- هزینه حقوق و دستمزد
- هزینه خدمات
- هزینه پیمانکاران
- هزینههای پرسنلی
- حسابهای پرداختنی
- حسابهای مرتبط با اشخاص
- پرداختهای متفرقه
- حسابهای هزینهای با ماهیت خدماتی
- اسناد مربوط به قراردادها
این بررسی کمک میکند قبل از رسیدگی رسمی، تصویر دقیقتری از وضعیت بیمهای شرکت به دست آید.
بررسی حقوق و دستمزد و لیست بیمه
یکی از مهمترین بخشهای پیش حسابرسی بیمه، بررسی ارتباط میان اطلاعات حقوق و دستمزد و اطلاعات بیمهای است.
در این بخش میتوان مواردی مانند:
- لیست حقوق
- لیست بیمه
- قرارداد کارکنان
- پرداختهای بانکی
- اسناد حسابداری
- مزایا و پرداختهای پرسنلی
- تغییرات حقوق
- تعداد کارکنان
را با یکدیگر تطبیق داد.
هدف این تطبیق، شناسایی مغایرتهایی است که ممکن است در رسیدگی بیمهای نیازمند توضیح یا اصلاح باشند.
بررسی قراردادهای پیمانکاری
قراردادهای پیمانکاری از مهمترین حوزههای بررسی در پیش حسابرسی بیمه هستند.
در قراردادها باید موارد مختلفی از جمله:
- موضوع قرارداد
- مبلغ قرارداد
- مدت قرارداد
- نوع فعالیت
- نحوه پرداخت
- محل اجرای کار
- تعهدات طرفین
- وضعیت نیروی انسانی
- مستندات پرداخت
- وضعیت بیمه قرارداد
بررسی شوند.
ماده ۳۸ قانون تأمین اجتماعی برای قراردادهای مقاطعهکاری و پیمانکاری، تکالیف و الزامات مشخصی را در نظر گرفته است؛ بنابراین بررسی قراردادها پیش از رسیدگی میتواند به شناسایی نقاط دارای ریسک کمک کند.
بررسی قراردادهای خدماتی
در بسیاری از شرکتها، بخش قابل توجهی از هزینهها مربوط به دریافت خدمات از اشخاص یا شرکتهای دیگر است.
به همین دلیل، قراردادهای خدماتی نیز میتوانند در پیش حسابرسی بیمه مورد توجه قرار گیرند.
برای مثال:
- قرارداد خدمات فنی
- قرارداد نگهداری
- قرارداد پشتیبانی
- قرارداد مشاوره
- قرارداد خدمات اداری
- قرارداد خدمات اجرایی
- قرارداد خدمات پیمانکاری
باید متناسب با ماهیت فعالیت و شرایط قرارداد بررسی شوند.
شناسایی ریسکهای بیمهای
یکی از مهمترین خروجیهای پیش حسابرسی بیمه، تهیه تصویری روشن از ریسکهای موجود در شرکت است.
ریسکها میتوانند در حوزههای مختلفی ایجاد شوند:
| حوزه | نمونه ریسک |
|---|---|
| حقوق و دستمزد | مغایرت اطلاعات حقوق و لیست بیمه |
| قراردادها | نقص مستندات قرارداد |
| پیمانکاران | نبود مدارک کافی درباره وضعیت بیمهای |
| حسابداری | ثبت هزینه بدون مستندات کافی |
| پرداختها | مغایرت میان پرداخت و اسناد مالی |
| منابع انسانی | اختلاف اطلاعات کارکنان |
| اسناد | ناقص بودن مدارک پشتیبان |
| فرآیندها | نبود کنترل مناسب قبل از ارسال لیست بیمه |
البته وجود یک مورد در این فهرست بهتنهایی به معنی بدهی یا تخلف قطعی نیست؛ بررسی هر مورد باید بر اساس اسناد و شرایط واقعی شرکت انجام شود.
تطبیق اطلاعات مالی و بیمهای
یکی از اقدامات مهم در پیش حسابرسی، تطبیق اطلاعات چند منبع مختلف است.
برای مثال:
سیستم حقوق و دستمزد
با
لیست بیمه
و
اسناد حسابداری
و
پرداختهای بانکی
مقایسه میشود.
وجود اختلاف میان این اطلاعات میتواند نشانهای باشد که نیاز به بررسی بیشتر دارد.
برای مثال اگر مبلغ ثبتشده در حساب حقوق و دستمزد با اطلاعات لیست بیمه اختلاف داشته باشد، باید علت این اختلاف مشخص شود.
بررسی حسابهای هزینه از منظر بیمهای
در برخی شرکتها ممکن است هزینههایی در حسابداری ثبت شده باشند که ماهیت آنها نیازمند بررسی بیمهای است.
در پیش حسابرسی، این حسابها میتوانند شناسایی و طبقهبندی شوند.
هدف این نیست که هر هزینهای بهعنوان هزینه مشمول بیمه در نظر گرفته شود؛ بلکه باید ماهیت واقعی معامله، قرارداد، نحوه پرداخت و مستندات مربوطه بررسی شود.
این موضوع اهمیت زیادی دارد، زیرا تشخیص وضعیت بیمهای یک پرداخت بدون توجه به ماهیت واقعی آن میتواند باعث تحلیل نادرست شود.
بررسی اسناد و مدارک
یکی از عوامل مهم در رسیدگیهای بیمهای، وجود اسناد و مدارک کافی است.
به همین دلیل، پیش حسابرسی میتواند وضعیت مدارک شرکت را نیز بررسی کند.
از جمله:
- قراردادها
- فاکتورها
- صورتوضعیتها
- اسناد پرداخت
- اسناد حسابداری
- لیست حقوق
- لیست بیمه
- اسناد بانکی
- مفاصاحسابهای مرتبط
- مکاتبات
- مدارک مربوط به پیمانکاران
وجود مستندات منظم، فرآیند پاسخگویی شرکت در زمان رسیدگی را تسهیل میکند.
شناسایی مغایرتهای بیمهای
مغایرتها میتوانند بین منابع مختلف اطلاعاتی ایجاد شوند.
برای مثال:
مغایرت حقوق و دستمزد با لیست بیمه
مغایرت پرداخت بانکی با اسناد حسابداری
مغایرت قرارداد با نحوه ثبت هزینه
مغایرت اطلاعات پیمانکار با مستندات موجود
مغایرت اطلاعات پرسنلی
شناسایی این موارد پیش از حسابرسی رسمی به شرکت فرصت میدهد علت مغایرت را بررسی و در صورت نیاز اقدامات اصلاحی انجام دهد.
گزارش پیش حسابرسی بیمه چیست؟
در پایان بررسی، میتوان گزارشی مدیریتی از وضعیت بیمهای شرکت تهیه کرد.
این گزارش میتواند شامل موارد زیر باشد:
| بخش گزارش | توضیحات |
|---|---|
| یافته | موضوع شناساییشده |
| حوزه | حقوق، قرارداد، حسابداری و… |
| ریسک | پیامد احتمالی |
| مستندات | مدارک مرتبط |
| وضعیت | نیازمند اصلاح / تکمیل / بررسی |
| راهکار | اقدام پیشنهادی |
| اولویت | بالا / متوسط / پایین |
| مسئول اقدام | واحد مربوطه |
| وضعیت پیگیری | انجامشده / در حال اقدام |
این گزارش به مدیریت کمک میکند بهجای مواجه شدن ناگهانی با حجم زیادی از ایرادات، موارد مهم را پیش از رسیدگی رسمی شناسایی و اولویتبندی کند.
مراحل انجام پیش حسابرسی بیمه در حسابگران ایرسا
فرآیند انجام این خدمت میتواند متناسب با شرایط هر شرکت طراحی شود.
مرحله اول: شناخت وضعیت شرکت
فعالیت، ساختار مالی، تعداد کارکنان، قراردادها و فرآیندهای مرتبط بررسی میشود.
مرحله دوم: دریافت اسناد
مدارک و اطلاعات مورد نیاز از شرکت دریافت میشود.
مرحله سوم: بررسی اطلاعات مالی
حسابها و اسناد مالی مرتبط مورد بررسی قرار میگیرند.
مرحله چهارم: بررسی اطلاعات بیمهای
لیستها و اطلاعات بیمهای شرکت بررسی میشوند.
مرحله پنجم: بررسی قراردادها
قراردادهای مرتبط با کارکنان و پیمانکاران بررسی میشوند.
مرحله ششم: تطبیق اطلاعات
اطلاعات مالی، حقوق، بیمه، قراردادها و پرداختها با یکدیگر تطبیق داده میشوند.
مرحله هفتم: شناسایی ریسکها
موارد دارای ریسک شناسایی و دستهبندی میشوند.
مرحله هشتم: ارائه گزارش
یافتهها در قالب گزارش مدیریتی ارائه میشوند.
مرحله نهم: ارائه راهکار
برای موارد قابل اصلاح، راهکارهای متناسب با شرایط شرکت پیشنهاد میشود.
مرحله دهم: پیگیری اصلاحات
در صورت توافق، اقدامات اصلاحی و وضعیت اجرای آنها نیز پیگیری میشود.
پیش حسابرسی بیمه برای چه شرکتهایی مناسب است؟
این خدمت میتواند برای شرکتهای مختلفی مفید باشد، بهویژه:
- شرکتهای تولیدی
- شرکتهای پیمانکاری
- شرکتهای ساختمانی
- شرکتهای خدماتی
- شرکتهای بازرگانی
- شرکتهای پروژهمحور
- شرکتهای دارای نیروی انسانی زیاد
- شرکتهایی با قراردادهای متعدد
- شرکتهایی که سابقه حسابرسی بیمه دارند
- شرکتهایی که در آستانه رسیدگی تأمین اجتماعی هستند
- شرکتهایی که میخواهند وضعیت بیمهای خود را قبل از رسیدگی بررسی کنند
چه زمانی انجام پیش حسابرسی بیمه ضروریتر است؟
انجام این بررسی میتواند در شرایط زیر اهمیت بیشتری داشته باشد:
قبل از حسابرسی تأمین اجتماعی
برای شناسایی مشکلات احتمالی پیش از شروع رسیدگی.
هنگام تغییر تیم مالی
در زمان تغییر مدیر مالی یا حسابدار، بررسی وضعیت گذشته میتواند مفید باشد.
هنگام خرید یا واگذاری شرکت
بررسی تعهدات و ریسکهای بیمهای میتواند بخشی از بررسیهای مالی شرکت باشد.
پس از چند سال عدم بررسی
اگر شرکت برای مدت طولانی وضعیت بیمهای خود را بررسی نکرده باشد، انجام یک بررسی جامع میتواند نقاط ضعف انباشتهشده را مشخص کند.
هنگام وجود قراردادهای متعدد
شرکتهای پیمانکاری و پروژهمحور معمولاً با قراردادهای متعددی سروکار دارند و بررسی منظم قراردادها اهمیت بیشتری پیدا میکند.
تفاوت پیش حسابرسی بیمه با حسابرسی تأمین اجتماعی
این دو مفهوم یکسان نیستند.
پیش حسابرسی بیمه یک بررسی پیشگیرانه و داخلی است که با هدف شناسایی ریسکها و نقاط ضعف قبل از رسیدگی رسمی انجام میشود.
اما حسابرسی تأمین اجتماعی یک فرآیند رسمی از سوی سازمان تأمین اجتماعی است که مطابق قوانین و مقررات مربوط انجام میشود.
بنابراین پیش حسابرسی نمیتواند جایگزین حسابرسی رسمی تأمین اجتماعی شود.
هدف آن این است که شرکت قبل از رسیدگی رسمی، شناخت بهتری از وضعیت خود داشته باشد.
مزایای پیش حسابرسی بیمه
انجام پیش حسابرسی میتواند مزایای مختلفی برای شرکت داشته باشد:
- شناسایی زودهنگام مغایرتها
- افزایش آمادگی برای حسابرسی
- ساماندهی اسناد
- شناسایی نقاط ضعف فرآیندهای مالی
- بررسی وضعیت قراردادها
- بررسی ارتباط حقوق و دستمزد با لیست بیمه
- شناسایی موارد نیازمند مستندسازی
- کاهش ابهامات داخلی
- ارائه راهکارهای اصلاحی
- ایجاد نظم بیشتر در فرآیندهای مالی و بیمهای
مهم است توجه داشته باشیم که پیش حسابرسی تضمینکننده عدم مطالبه بدهی یا نتیجه مشخص در رسیدگی رسمی نیست؛ بلکه ابزاری برای شناسایی و مدیریت ریسک پیش از رسیدگی است.
چرا پیش حسابرسی بیمه را به حسابگران ایرسا بسپاریم؟
پیش حسابرسی بیمه زمانی بیشترین ارزش را ایجاد میکند که بررسی صرفاً به کنترل چند سند محدود نشود و ارتباط میان حسابداری، حقوق و دستمزد، قراردادها، پرداختها و سوابق بیمهای بهصورت یکپارچه بررسی شود.
در حسابگران ایرسا، هدف از ارائه این خدمت، کمک به شرکت برای:
شناخت وضعیت موجود → شناسایی ریسک → بررسی مستندات → تحلیل مغایرت → ارائه راهکار → آمادهسازی برای رسیدگی
است.
این رویکرد باعث میشود مدیریت شرکت قبل از مواجه شدن با مشکلات احتمالی، تصویر روشنتری از وضعیت بیمهای مجموعه داشته باشد.
سوالات متداول درباره پیش حسابرسی بیمه
پیش حسابرسی بیمه چیست؟
پیش حسابرسی بیمه بررسی وضعیت مالی، حقوق و دستمزد، قراردادها و اسناد مرتبط شرکت با هدف شناسایی ریسکها و مغایرتهای بیمهای پیش از رسیدگی رسمی تأمین اجتماعی است.
آیا پیش حسابرسی بیمه همان حسابرسی تأمین اجتماعی است؟
خیر. پیش حسابرسی یک بررسی پیشگیرانه و مشاورهای است و جایگزین رسیدگی رسمی تأمین اجتماعی نمیشود.
آیا قراردادهای پیمانکاری در پیش حسابرسی بررسی میشوند؟
بله. قراردادهای پیمانکاری و خدماتی میتوانند یکی از مهمترین بخشهای بررسی باشند، بهخصوص از نظر ماهیت قرارداد، مبلغ، نحوه اجرا و مستندات مربوط.
آیا لیست بیمه و حقوق و دستمزد با هم تطبیق داده میشوند؟
بله. تطبیق اطلاعات حقوق و دستمزد با لیست بیمه و اسناد حسابداری میتواند به شناسایی مغایرتهای احتمالی کمک کند.
آیا پیش حسابرسی میتواند بدهی بیمهای شرکت را مشخص کند؟
پیش حسابرسی میتواند موارد دارای ریسک و مغایرت را شناسایی و بر اساس اسناد موجود تحلیل کند؛ اما تعیین قطعی بدهی و نتیجه رسمی رسیدگی در صلاحیت مرجع رسیدگیکننده است.
چه مدارکی برای پیش حسابرسی بیمه لازم است؟
بسته به دامنه بررسی، ممکن است دفاتر و اسناد حسابداری، لیستهای بیمه، اطلاعات حقوق و دستمزد، قراردادها، اسناد پرداخت، صورتوضعیتها و سایر مدارک مرتبط مورد نیاز باشد.
آیا شرکتهایی که هنوز حسابرسی بیمه نشدهاند نیز به این خدمت نیاز دارند؟
بله. انجام بررسی پیشگیرانه میتواند قبل از اولین یا دورههای بعدی رسیدگی، نقاط ضعف احتمالی را مشخص کند.
جمعبندی
پیش حسابرسی بیمه یک اقدام پیشگیرانه برای شرکتهایی است که میخواهند قبل از رسیدگی رسمی تأمین اجتماعی، وضعیت اسناد و فرآیندهای بیمهای خود را بررسی کنند.
در این خدمت، موضوعاتی مانند حقوق و دستمزد، لیست بیمه، دفاتر و اسناد مالی، قراردادهای پیمانکاری و خدماتی، حسابهای هزینه، پرداختها و مستندات مرتبط بررسی میشوند و موارد دارای ریسک یا مغایرت شناسایی میشوند.
خروجی مطلوب پیش حسابرسی صرفاً یک فهرست از ایرادات نیست؛ بلکه باید مشخص کند مشکل چیست، ریسک آن کجاست، چه مستنداتی لازم است و چه اقدام اصلاحی میتواند برای مدیریت آن انجام شود.
حسابگران ایرسا با ارائه خدمات پیش حسابرسی بیمه، به شرکتها کمک میکند تا پیش از ورود به فرآیند رسیدگی، شناخت دقیقتری از وضعیت بیمهای خود داشته باشند و برای رفع نقاط ضعف و تکمیل مستندات اقدام کنند.
برای بررسی وضعیت بیمهای شرکت و دریافت خدمات پیش حسابرسی بیمه، با کارشناسان حسابگران ایرسا در ارتباط باشید.