خدمات لایحه و دفاع مالیاتی؛ راهکاری تخصصی برای دفاع از حقوق مودیان در پروندههای مالیاتی
رسیدگیهای مالیاتی یکی از حساسترین مراحل ارتباط میان مودیان و سازمان امور مالیاتی است؛ زیرا کوچکترین اشتباه در ارائه اسناد، پاسخگویی به ابهامات یا عدم آشنایی با قوانین میتواند باعث تعیین مالیات غیرواقعی، رد دفاتر، ایجاد جرائم مالیاتی یا افزایش هزینههای کسبوکار شود.
در بسیاری از پروندههای مالیاتی، صرفاً داشتن مدارک کافی نیست؛ بلکه نحوه ارائه مستندات، استدلال قانونی و توانایی دفاع از حقوق مودی در مراحل مختلف رسیدگی اهمیت بسیار زیادی دارد. به همین دلیل استفاده از خدمات لایحه و دفاع مالیاتی تخصصی میتواند نقش مهمی در کاهش ریسکهای مالیاتی و دستیابی به نتیجه مطلوب داشته باشد.
لایحه دفاعیه مالیاتی در واقع یک سند رسمی و حقوقی است که در آن مودی یا نماینده قانونی او، با استناد به قوانین مالیاتی، مدارک حسابداری و شواهد موجود، نسبت به برگ تشخیص مالیات، مطالبه مالیات، جرائم یا سایر موارد مورد اعتراض، دفاعیات خود را ارائه میکند.
یک لایحه حرفهای تنها مجموعهای از توضیحات عمومی نیست؛ بلکه باید با شناخت دقیق پرونده، بررسی گزارشهای مالیاتی، تحلیل ایرادات موجود و ارائه استدلالهای قانونی تنظیم شود تا بتواند نظر کارشناسان مالیاتی یا اعضای هیئت حل اختلاف مالیاتی را تحت تأثیر قرار دهد.
امروزه با پیچیدهتر شدن قوانین مالیاتی، تغییر فرآیندهای رسیدگی و افزایش استفاده سازمان امور مالیاتی از دادههای سامانهای، بسیاری از کسبوکارها برای دفاع مؤثر از پروندههای خود به خدمات متخصصان مالیاتی نیاز دارند.
حسابگران ایرسا با بهرهگیری از دانش تخصصی مالیاتی، تجربه در پروندههای مختلف و شناخت فرآیندهای رسیدگی، خدمات تنظیم لایحه دفاعیه مالیاتی و دفاع از حقوق مودیان را ارائه میدهد تا اشخاص حقیقی و حقوقی بتوانند با اطمینان بیشتری مراحل اعتراض و رسیدگی مالیاتی را طی کنند.
خدمات لایحه و دفاع مالیاتی چیست؟
خدمات لایحه و دفاع مالیاتی مجموعهای از اقدامات تخصصی است که با هدف حمایت از حقوق مودیان در مقابل اختلافات مالیاتی انجام میشود. این خدمات شامل بررسی پرونده مالیاتی، تحلیل اسناد و مدارک، شناسایی ایرادات موجود در رسیدگی مالیاتی، تنظیم لایحه دفاعیه و پیگیری مراحل قانونی اعتراض است.
زمانی که سازمان امور مالیاتی مبلغی را به عنوان مالیات قابل پرداخت تعیین میکند، ممکن است مودی نسبت به مبلغ تعیینشده، نحوه محاسبه درآمد، عدم پذیرش هزینهها، رد دفاتر یا اعمال جرائم اعتراض داشته باشد. در چنین شرایطی، دفاع صحیح و اصولی اهمیت زیادی پیدا میکند.
خدمات تخصصی دفاع مالیاتی معمولاً شامل موارد زیر است:
- بررسی دقیق برگ تشخیص مالیات و گزارش رسیدگی ممیز مالیاتی
- تحلیل قوانین و مقررات مرتبط با پرونده
- بررسی اسناد حسابداری و مدارک قابل ارائه
- شناسایی نقاط ضعف و قوت پرونده
- تنظیم لایحه دفاعیه بر اساس شرایط اختصاصی مودی
- ارائه دفاعیات در جلسات رسیدگی مالیاتی
- پیگیری اعتراض در مراجع قانونی مانند هیئت حل اختلاف مالیاتی
هدف اصلی این خدمات، جلوگیری از پرداخت مالیات غیرواقعی، کاهش جرائم احتمالی و ایجاد یک مسیر قانونی برای دفاع از حقوق مودی است.
لایحه دفاعیه مالیاتی چیست و چه کاربردی دارد؟
لایحه دفاعیه مالیاتی یکی از مهمترین ابزارهای قانونی برای دفاع از حقوق مودیان در فرآیندهای رسیدگی مالیاتی است. این لایحه یک متن رسمی و مستند است که در آن مودی، نماینده قانونی یا مشاور مالیاتی او، دلایل اعتراض خود نسبت به نظر سازمان امور مالیاتی را همراه با استدلالهای قانونی و مدارک مرتبط ارائه میکند.
به بیان ساده، زمانی که مودی نسبت به مالیات تعیینشده، برگ تشخیص صادرشده، نحوه محاسبه درآمد، عدم پذیرش هزینهها یا جرائم اعمالشده اعتراض دارد، میتواند با تنظیم یک لایحه دفاعیه مالیاتی، درخواست بررسی مجدد موضوع و اصلاح تصمیم مالیاتی را مطرح کند.
البته یک لایحه دفاعیه موفق صرفاً با بیان اعتراض یا مخالفت با مبلغ مالیات تنظیم نمیشود؛ بلکه باید بر پایه تحلیل دقیق پرونده، شناخت قوانین مالیاتی، بررسی اسناد حسابداری و ارائه دلایل قابل قبول تدوین شود. به همین دلیل، کیفیت نگارش و استدلالهای موجود در لایحه میتواند تأثیر مستقیمی بر نتیجه نهایی پرونده داشته باشد.
اهمیت تنظیم لایحه دفاعیه مالیاتی
بسیاری از مودیان تصور میکنند ارائه مدارک حسابداری به تنهایی برای اثبات ادعا کافی است؛ اما در فرآیندهای مالیاتی، نحوه ارائه و ارتباط دادن مدارک با قوانین اهمیت بسیار زیادی دارد.
ممکن است یک شرکت یا شخص حقیقی مدارک معتبر و قابل استنادی داشته باشد، اما به دلیل عدم ارائه صحیح دفاعیات، نتواند نظر رسیدگیکنندگان را تغییر دهد. در مقابل، یک لایحه حرفهای میتواند نقاط ابهام پرونده را مشخص کرده و مسیر رسیدگی را به سمت بررسی دقیقتر هدایت کند.
تنظیم اصولی لایحه دفاعیه مالیاتی میتواند مزایای زیر را برای مودی به همراه داشته باشد:
| مزیت | توضیح |
|---|---|
| کاهش احتمال پرداخت مالیات اضافی | با ارائه مستندات و استدلالهای قانونی، امکان اصلاح مالیات تعیینشده افزایش پیدا میکند. |
| دفاع از هزینههای قابل قبول مالیاتی | بسیاری از اختلافات مالیاتی مربوط به رد شدن هزینهها است که با دفاع صحیح قابل پیگیری است. |
| جلوگیری از اعمال جرائم غیرضروری | ارائه دفاعیات بهموقع میتواند مانع تثبیت برخی جرائم شود. |
| افزایش شانس موفقیت در هیئت حل اختلاف | لایحه مستند، فرآیند بررسی پرونده را برای اعضای هیئت شفافتر میکند. |
| ثبت رسمی اعتراضات مودی | لایحه به عنوان یک سند رسمی در پرونده مالیاتی ثبت میشود. |
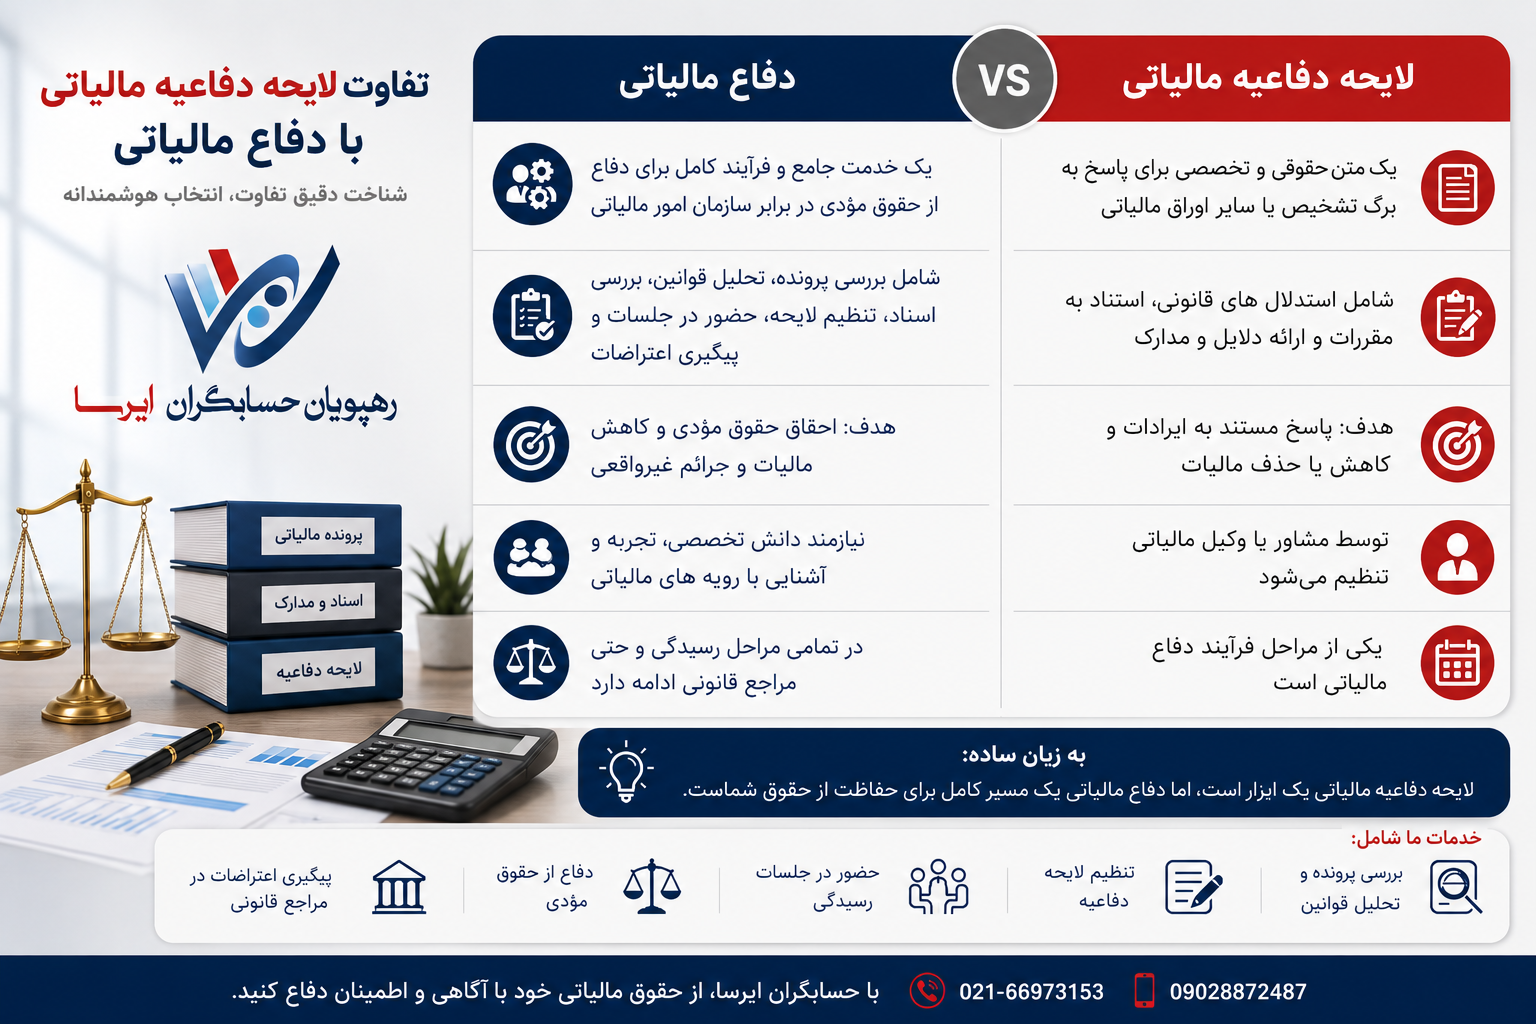
تفاوت لایحه دفاعیه مالیاتی با دفاع مالیاتی
اگرچه این دو اصطلاح معمولاً در کنار یکدیگر استفاده میشوند، اما مفهوم یکسانی ندارند.
لایحه دفاعیه مالیاتی بخشی از فرآیند دفاع مالیاتی است و به سند مکتوبی گفته میشود که شامل اعتراضات، دلایل و مستندات مودی است.
اما دفاع مالیاتی مفهوم گستردهتری دارد و تمام اقداماتی را شامل میشود که برای حمایت از حقوق مودی انجام میشود؛ از بررسی اولیه پرونده گرفته تا حضور در جلسات رسیدگی، مذاکره با کارشناسان مالیاتی، تنظیم اعتراضات و پیگیری مراحل قانونی.
به عنوان مثال:
- بررسی برگ تشخیص مالیات → بخشی از فرآیند دفاع مالیاتی است.
- تحلیل قوانین مرتبط با پرونده → بخشی از دفاع مالیاتی است.
- تنظیم متن لایحه → یکی از اقدامات دفاع مالیاتی است.
- حضور در هیئت حل اختلاف و ارائه توضیحات → بخش دیگری از دفاع مالیاتی محسوب میشود.
بنابراین، یک لایحه قوی زمانی بیشترین اثرگذاری را دارد که در کنار یک استراتژی کامل دفاع مالیاتی تنظیم شود.
چه افرادی به خدمات تنظیم لایحه دفاعیه مالیاتی نیاز دارند؟
استفاده از خدمات تخصصی لایحه و دفاع مالیاتی فقط مخصوص شرکتهای بزرگ نیست؛ بلکه هر شخص حقیقی یا حقوقی که با اختلاف مالیاتی مواجه شده باشد، ممکن است به این خدمات نیاز پیدا کند.
برخی از گروههایی که معمولاً به خدمات دفاع مالیاتی نیاز دارند عبارتاند از:
۱. شرکتها و اشخاص حقوقی
شرکتها به دلیل حجم بالای معاملات، دفاتر حسابداری، قراردادها و تعهدات مالی، بیشتر در معرض رسیدگیهای مالیاتی پیچیده قرار دارند. رد شدن بخشی از هزینهها، اختلاف در درآمد مشمول مالیات یا ایرادات مربوط به دفاتر قانونی از جمله موارد رایج در پروندههای شرکتها است.
۲. صاحبان کسبوکار و فعالان اقتصادی
فروشندگان، تولیدکنندگان، پیمانکاران و ارائهدهندگان خدمات ممکن است به دلیل اختلاف در میزان فروش، تراکنشهای بانکی، اطلاعات سامانه مودیان یا سایر موارد با مطالبه مالیاتی مواجه شوند.
۳. مودیانی که برگ تشخیص مالیات دریافت کردهاند
دریافت برگ تشخیص مالیات به معنای پایان فرآیند نیست. مودی میتواند در چارچوب قوانین، نسبت به مبلغ تعیینشده اعتراض کرده و با ارائه دفاعیات مناسب درخواست بررسی مجدد داشته باشد.
۴. افرادی که با جرائم مالیاتی مواجه شدهاند
در برخی موارد، عدم انجام صحیح تکالیف مالیاتی مانند ارسال اظهارنامه، ارائه اطلاعات یا انجام الزامات قانونی میتواند باعث ایجاد جرائم شود. در این شرایط، بررسی امکان بخشودگی یا دفاع در برابر جرائم اهمیت زیادی دارد.
چه زمانی به تنظیم لایحه و دفاع مالیاتی نیاز داریم؟
بسیاری از مودیان زمانی به فکر استفاده از خدمات دفاع مالیاتی میافتند که اختلاف مالیاتی ایجاد شده و فرصت زیادی برای واکنش باقی نمانده است. در حالی که بهترین زمان برای اقدام، معمولاً پس از اطلاع از وجود مغایرت یا دریافت اولین اخطارها و اوراق مالیاتی است.
دفاع مالیاتی یک فرآیند پیشگیرانه و تخصصی است؛ به این معنا که هرچه بررسی پرونده، جمعآوری مدارک و تدوین استدلالهای قانونی زودتر انجام شود، احتمال دستیابی به نتیجه مطلوب افزایش پیدا میکند.
مهمترین شرایطی که در آنها تنظیم لایحه دفاعیه مالیاتی اهمیت پیدا میکند عبارتاند از:
۱. اعتراض به برگ تشخیص مالیات
یکی از رایجترین موارد استفاده از لایحه دفاعیه مالیاتی، زمانی است که مودی نسبت به مبلغ مالیات تعیینشده در برگ تشخیص مالیات اعتراض دارد.
ممکن است مبلغ تعیینشده بر اساس اطلاعات ناقص، برداشت نادرست از اسناد، عدم پذیرش برخی هزینهها یا اختلاف در تشخیص درآمد مشمول مالیات محاسبه شده باشد.
در این شرایط، مودی میتواند با ارائه یک لایحه مستند، دلایل خود را برای اصلاح یا کاهش مالیات اعلام کند.
در تنظیم لایحه اعتراض به برگ تشخیص مالیات باید موارد زیر بهصورت دقیق بررسی شود:
- نحوه محاسبه درآمد مشمول مالیات
- مبنای تشخیص مالیات توسط اداره امور مالیاتی
- دلایل رد شدن هزینهها یا اسناد ارائهشده
- مغایرتهای موجود در گزارش رسیدگی
- مواد قانونی مرتبط با موضوع پرونده
۲. رد دفاتر قانونی و اسناد حسابداری
یکی از چالشهای مهم برای شرکتها و فعالان اقتصادی، رد دفاتر قانونی توسط سازمان امور مالیاتی است.
در صورتی که دفاتر حسابداری به دلایلی مانند ثبت ناقص اطلاعات، وجود ایرادات شکلی یا عدم رعایت برخی الزامات قانونی مورد پذیرش قرار نگیرد، ممکن است مالیات به روش علیالرأس یا بر اساس تشخیص سازمان تعیین شود.
در چنین شرایطی، یک لایحه دفاعیه تخصصی میتواند با بررسی دلایل رد دفاتر، ارائه توضیحات لازم و استناد به مقررات مرتبط، از حقوق مودی دفاع کند.
۳. اختلاف در پذیرش هزینههای مالیاتی
طبق قوانین مالیاتی، همه هزینههای ثبتشده در حسابداری یک کسبوکار الزاماً مورد قبول سازمان امور مالیاتی قرار نمیگیرد. هزینهها باید شرایط لازم برای پذیرش مالیاتی را داشته باشند.
گاهی اوقات به دلیل نقص مدارک، برداشت متفاوت کارشناس مالیاتی یا عدم ارائه صحیح مستندات، برخی هزینههای واقعی کسبوکار رد میشوند.
در این شرایط، تنظیم لایحه دفاعیه میتواند برای اثبات موارد زیر انجام شود:
- ارتباط هزینه با فعالیت اقتصادی مودی
- واقعی بودن معامله یا خدمت دریافتشده
- وجود مدارک و مستندات معتبر
- رعایت الزامات قانونی ثبت هزینه
۴. اعتراض به مالیات عملکرد و اظهارنامه مالیاتی
مالیات عملکرد یکی از مهمترین حوزههای اختلاف بین مودیان و سازمان امور مالیاتی است.
گاهی اوقات اطلاعات موجود در اظهارنامه، اسناد حسابداری و دادههای موجود در سامانههای مالیاتی با یکدیگر تطابق کامل ندارند و همین موضوع باعث ایجاد اختلاف در میزان مالیات مطالبهشده میشود.
در چنین شرایطی، بررسی دقیق اظهارنامه، گزارش رسیدگی و مدارک مالی میتواند زمینه تنظیم یک دفاعیه مؤثر را فراهم کند.
۵. اختلافات مربوط به سامانه مودیان و صورتحسابهای الکترونیکی
با توسعه فرآیندهای مالیاتی الکترونیکی، اطلاعات ثبتشده در سامانه مودیان نقش مهمی در رسیدگیهای مالیاتی پیدا کرده است.
اشتباه در ارسال صورتحساب، ثبت ناقص اطلاعات، عدم تطابق دادههای فروش یا مشکلات نرمافزاری ممکن است باعث ایجاد اختلاف مالیاتی شود.
در این موارد، لایحه دفاعیه باید ضمن توضیح شرایط ایجاد مغایرت، مدارک لازم برای اثبات صحت اطلاعات ارائهشده را شامل شود.
۶. اعتراض به جرائم مالیاتی
در برخی موارد، مودی به دلیل عدم انجام یا انجام ناقص تکالیف مالیاتی با جرائم مواجه میشود.
از جمله این موارد میتوان به موارد زیر اشاره کرد:
- عدم ارسال اظهارنامه در موعد مقرر
- عدم ارسال یا ثبت صحیح صورتحسابها
- تأخیر در انجام تکالیف قانونی
- ارائه ناقص اطلاعات مالیاتی
در چنین شرایطی، بررسی امکان دفاع، درخواست بخشودگی یا اعتراض نسبت به نحوه اعمال جرائم، از طریق ارائه لایحه مالیاتی امکانپذیر است.
اهمیت اقدام بهموقع در دفاع مالیاتی
یکی از اشتباهات رایج مودیان این است که پس از قطعی شدن مالیات یا نزدیک شدن به پایان مهلتهای قانونی، اقدام به پیگیری پرونده میکنند.
در حالی که بسیاری از مراحل اعتراض مالیاتی دارای مهلتهای قانونی مشخص هستند و از دست دادن این فرصتها میتواند شرایط دفاع را دشوارتر کند.
اقدام بهموقع باعث میشود:
- مدارک مورد نیاز با دقت بیشتری جمعآوری شوند.
- ایرادات پرونده قبل از جلسه رسیدگی شناسایی شوند.
- لایحه با استدلال قویتر تنظیم شود.
- احتمال موفقیت در مراحل اعتراض افزایش پیدا کند.
به همین دلیل، استفاده از خدمات تخصصی لایحه و دفاع مالیاتی در زمان مناسب میتواند از تحمیل هزینههای مالی سنگین به کسبوکارها جلوگیری کند.
مراحل تنظیم و ارائه لایحه دفاعیه مالیاتی
تنظیم یک لایحه دفاعیه مالیاتی موفق، فرآیندی تخصصی است که نیازمند بررسی دقیق پرونده، شناخت قوانین مالیاتی و تحلیل مستندات موجود است. برخلاف تصور بسیاری از مودیان، یک لایحه حرفهای صرفاً شامل توضیح درباره اعتراض به مالیات تعیینشده نیست؛ بلکه باید یک مسیر منطقی برای اثبات ادعا، پاسخ به ایرادات سازمان امور مالیاتی و ارائه راهکار قانونی ایجاد کند.
یک تیم متخصص دفاع مالیاتی معمولاً قبل از نگارش لایحه، تمام ابعاد پرونده را بررسی میکند تا متن نهایی بر اساس شرایط واقعی مودی تنظیم شود.
مراحل اصلی تنظیم و ارائه لایحه دفاعیه مالیاتی شامل موارد زیر است:
۱. بررسی و تحلیل پرونده مالیاتی
اولین مرحله در فرآیند دفاع مالیاتی، بررسی کامل اطلاعات پرونده است. در این مرحله، تمامی اسناد و اطلاعات مرتبط بررسی میشوند تا نقاط قوت، ضعف و ایرادات احتمالی پرونده مشخص شود.
مواردی که معمولاً در این مرحله بررسی میشوند عبارتاند از:
- برگ تشخیص یا برگ مطالبه مالیات
- گزارش رسیدگی کارشناس مالیاتی
- اظهارنامههای مالیاتی ارسالشده
- دفاتر قانونی و اسناد حسابداری
- قراردادها و فاکتورهای خرید و فروش
- اطلاعات ثبتشده در سامانههای مالیاتی
- سوابق پرداخت مالیات و جرائم احتمالی
هدف از این بررسی، شناسایی دقیق دلیل اختلاف و مشخص کردن بهترین مسیر دفاعی است.
۲. جمعآوری و بررسی مستندات قابل ارائه
پس از تحلیل پرونده، مدارک و مستنداتی که میتوانند در دفاع از مودی مؤثر باشند، دستهبندی و بررسی میشوند.
هر ادعا در لایحه دفاعیه باید تا حد امکان با یک سند معتبر پشتیبانی شود. برای مثال، اگر اعتراض مربوط به رد شدن یک هزینه باشد، باید مدارکی مانند قرارداد، فاکتور، رسید پرداخت یا سایر مستندات مرتبط بررسی شود.
مهمترین مدارکی که ممکن است در فرآیند دفاع مالیاتی مورد استفاده قرار گیرند عبارتاند از:
| نوع مدرک | کاربرد در دفاع مالیاتی |
|---|---|
| دفاتر قانونی | اثبات ثبت صحیح عملیات مالی |
| اسناد حسابداری | تأیید معاملات و هزینههای انجامشده |
| قراردادها | اثبات ماهیت فعالیتها و تعهدات مالی |
| فاکتورها و رسیدهای پرداخت | اثبات واقعی بودن هزینهها |
| گزارشهای مالی | ارائه تصویر دقیق از وضعیت اقتصادی مودی |
| مکاتبات رسمی | اثبات پیگیریها و توضیحات ارائهشده |
۳. بررسی قوانین و مقررات مرتبط با پرونده
یکی از مهمترین تفاوتهای یک لایحه معمولی با یک لایحه حرفهای، استفاده صحیح از قوانین مالیاتی است.
در دفاع مالیاتی، صرفاً بیان اینکه «این مبلغ اشتباه محاسبه شده است» کافی نیست؛ بلکه باید مشخص شود بر اساس کدام قانون، بخشنامه یا مقررات، تصمیم اتخاذشده نیاز به اصلاح دارد.
بررسی موارد قانونی ممکن است شامل موارد زیر باشد:
- قوانین مالیاتهای مستقیم
- مقررات مربوط به هزینههای قابل قبول مالیاتی
- آییننامههای اجرایی مرتبط
- بخشنامهها و دستورالعملهای سازمان امور مالیاتی
- قوانین مربوط به دادرسی و حل اختلاف مالیاتی
استناد دقیق به قوانین باعث افزایش اعتبار لایحه و ایجاد چارچوب حقوقی مناسب برای دفاع از مودی میشود.
۴. تدوین ساختار لایحه دفاعیه
پس از بررسی اطلاعات و قوانین، مرحله نگارش لایحه آغاز میشود. یک لایحه استاندارد باید ساختار مشخصی داشته باشد تا موضوع برای رسیدگیکنندگان پرونده واضح و قابل بررسی باشد.
ساختار معمول یک لایحه دفاعیه مالیاتی شامل بخشهای زیر است:
مشخصات مودی و پرونده
در ابتدای لایحه، اطلاعاتی مانند:
- نام مودی یا شرکت
- شماره پرونده مالیاتی
- شماره برگ تشخیص یا مطالبه
- موضوع اعتراض
ذکر میشود.
شرح موضوع و سوابق پرونده
در این بخش، شرایط ایجاد اختلاف، اقدامات انجامشده و روند رسیدگی به صورت خلاصه توضیح داده میشود.
دلایل اعتراض و دفاعیات مودی
مهمترین بخش لایحه مربوط به ارائه استدلالها و دلایل دفاعی است. در این قسمت باید هر ایراد مطرحشده توسط سازمان امور مالیاتی بررسی و پاسخ مناسب برای آن ارائه شود.
درخواست نهایی
در پایان لایحه، درخواست مودی به صورت شفاف بیان میشود؛ برای مثال:
- اصلاح مبلغ مالیات تعیینشده
- پذیرش هزینههای ردشده
- بررسی مجدد اسناد ارائهشده
- کاهش یا بخشودگی جرائم در چارچوب قوانین
۵. ارائه لایحه در مهلت قانونی
یکی از نکات مهم در فرآیند اعتراض مالیاتی، رعایت زمانبندیهای قانونی است.
حتی یک لایحه بسیار قوی، در صورتی که خارج از مهلت قانونی ارائه شود، ممکن است اثربخشی لازم را نداشته باشد. بنابراین اطلاع از مراحل رسیدگی و زمان مناسب برای ثبت اعتراض اهمیت زیادی دارد.
۶. حضور و دفاع در جلسات رسیدگی مالیاتی
در بسیاری از پروندهها، ارائه لایحه تنها مرحله دفاع نیست و ممکن است نیاز باشد مودی یا نماینده او در جلسات رسیدگی حضور پیدا کند.
در این جلسات، توانایی توضیح دقیق موضوع، پاسخ به پرسشها و ارائه استدلالهای تکمیلی اهمیت زیادی دارد.
حضور یک متخصص مالیاتی در این مرحله میتواند کمک کند که:
- دفاعیات به شکل صحیح مطرح شوند.
- از بیان مطالب غیرمرتبط جلوگیری شود.
- پاسخها بر اساس قوانین و مستندات ارائه شوند.
- حقوق مودی بهتر پیگیری شود.
۷. پیگیری نتیجه رسیدگی و اقدامات بعدی
پس از ارائه لایحه و انجام دفاعیات، نتیجه بررسی پرونده باید پیگیری شود. در برخی موارد ممکن است نیاز به ارائه توضیحات تکمیلی، اعتراض در مراحل بعدی یا استفاده از سایر ظرفیتهای قانونی وجود داشته باشد.
به همین دلیل، دفاع مالیاتی یک فرآیند مرحلهای است و تنها به تنظیم یک متن کتبی محدود نمیشود.
انواع لایحههای مالیاتی بر اساس مراحل رسیدگی
لایحه دفاعیه مالیاتی با توجه به مرحلهای که پرونده مالیاتی در آن قرار دارد، میتواند شکل و محتوای متفاوتی داشته باشد. هر مرحله از رسیدگی دارای شرایط، قوانین و اهداف خاصی است و به همین دلیل، تنظیم یک لایحه مناسب باید متناسب با وضعیت پرونده انجام شود.
استفاده از یک متن عمومی برای تمام پروندههای مالیاتی معمولاً نتیجه مطلوبی ندارد؛ زیرا هر پرونده دارای شرایط خاص، نوع اختلاف، مدارک موجود و استدلالهای قانونی متفاوتی است.
مهمترین انواع لایحههای مالیاتی عبارتاند از:
۱. لایحه اعتراض به برگ تشخیص مالیات
یکی از رایجترین انواع لایحههای مالیاتی، لایحه اعتراض به برگ تشخیص است.
زمانی که سازمان امور مالیاتی پس از بررسی اظهارنامه، دفاتر یا اطلاعات موجود، مبلغی را به عنوان مالیات قابل پرداخت تعیین میکند، مودی در صورت عدم پذیرش مبلغ اعلامشده میتواند اعتراض خود را مطرح کند.
در این مرحله، هدف اصلی لایحه دفاعیه این است که:
- ایرادات موجود در تشخیص مالیاتی مشخص شود.
- دلایل عدم پذیرش مبلغ تعیینشده ارائه شود.
- مدارک و مستندات لازم برای اصلاح مالیات ارائه گردد.
- درخواست رسیدگی مجدد مطرح شود.
در تنظیم این نوع لایحه باید مواردی مانند نحوه محاسبه درآمد، هزینههای پذیرفتهنشده، اطلاعات مورد استناد اداره مالیاتی و مدارک مالی مودی بهصورت دقیق بررسی شود.
۲. لایحه دفاعیه در مرحله توافق با اداره امور مالیاتی
پس از صدور برگ تشخیص، در برخی شرایط امکان بررسی موضوع و رسیدن به توافق در مراحل اولیه رسیدگی وجود دارد.
در این مرحله، لایحه باید به شکلی تنظیم شود که ضمن ارائه توضیحات شفاف، نقاط ابهام پرونده را برای کارشناس مالیاتی مشخص کند.
هدف از این نوع دفاع معمولاً:
- اصلاح اشتباهات موجود در رسیدگی
- ارائه اسناد تکمیلی
- اثبات صحت اطلاعات اظهارشده
- جلوگیری از ادامه اختلاف و ارجاع پرونده به مراحل بعدی
است.
۳. لایحه دفاعیه برای هیئت حل اختلاف مالیاتی
اگر اختلاف میان مودی و سازمان امور مالیاتی در مراحل اولیه حل نشود، پرونده ممکن است به هیئت حل اختلاف مالیاتی ارجاع شود.
در این مرحله، اهمیت لایحه دفاعیه بیشتر میشود؛ زیرا پرونده توسط اعضای هیئت بررسی شده و تصمیمگیری بر اساس مدارک، قوانین و دفاعیات ارائهشده انجام میشود.
یک لایحه مناسب برای هیئت حل اختلاف باید:
- موضوع پرونده را بهصورت دقیق توضیح دهد.
- به ایرادات گزارش رسیدگی پاسخ دهد.
- مدارک موجود را به شکل منظم ارائه کند.
- درخواست مودی را به صورت واضح بیان کند.
در جلسات هیئت حل اختلاف، علاوه بر متن لایحه، نحوه ارائه توضیحات و دفاع شفاهی نیز اهمیت زیادی دارد.
۴. لایحه اعتراض به رأی هیئت حل اختلاف مالیاتی
در برخی موارد، مودی نسبت به رأی صادرشده توسط هیئت حل اختلاف اعتراض دارد. در این شرایط، امکان پیگیری موضوع در مراحل قانونی بعدی وجود دارد.
لایحه اعتراض به رأی باید با دقت بیشتری تنظیم شود؛ زیرا در این مرحله، تمرکز اصلی بر بررسی ایرادات موجود در رأی صادرشده و نحوه رسیدگی انجامشده است.
در این نوع لایحه معمولاً موارد زیر بررسی میشود:
- رعایت یا عدم رعایت قوانین در فرآیند رسیدگی
- بررسی استدلالهای مطرحشده در رأی
- وجود نقص در بررسی مدارک
- عدم توجه به دفاعیات ارائهشده
۵. لایحه دفاعیه جرائم مالیاتی
گاهی اختلاف مالیاتی تنها مربوط به مبلغ مالیات نیست و مودی با جرائم مالیاتی نیز مواجه میشود.
در این شرایط، هدف لایحه میتواند شامل موارد زیر باشد:
- اعتراض به نحوه محاسبه جریمه
- اثبات وجود شرایط خاص برای کاهش مسئولیت
- درخواست استفاده از ظرفیتهای قانونی مانند بخشودگی جرائم
- ارائه توضیحات درباره علت عدم انجام تکالیف مالیاتی
برای موفقیت در این نوع پروندهها، بررسی علت ایجاد جریمه و ارائه مدارک مرتبط اهمیت زیادی دارد.
۶. لایحه دفاعیه مالیات عملکرد
مالیات عملکرد یکی از مهمترین حوزههای اختلافات مالیاتی است. این اختلافات معمولاً مربوط به میزان درآمد، هزینههای قابل قبول، سود مشمول مالیات یا اطلاعات ثبتشده در اظهارنامه است.
در این نوع لایحه، موارد زیر اهمیت ویژهای دارند:
- بررسی اظهارنامه عملکرد
- تحلیل صورتهای مالی
- بررسی دفاتر قانونی
- دفاع از هزینههای انجامشده
- تطبیق اطلاعات مالی با قوانین مالیاتی
۷. لایحه دفاعیه مالیات ارزش افزوده
اختلافات مربوط به مالیات ارزش افزوده نیز از موضوعات پرتکرار در پروندههای مالیاتی است.
این اختلافات ممکن است به دلایلی مانند:
- عدم پذیرش اعتبار مالیاتی خرید
- مغایرت صورتحسابها
- اختلاف در میزان فروش مشمول مالیات
- مشکلات مربوط به اسناد و فاکتورها
ایجاد شود.
در این موارد، لایحه باید بر اساس اسناد خرید و فروش، صورتحسابها، قراردادها و قوانین مربوط به مالیات ارزش افزوده تنظیم شود.
نکته مهم در انتخاب نوع لایحه مالیاتی
انتخاب نوع مناسب لایحه به مرحله پرونده، نوع اختلاف و هدف دفاع بستگی دارد. یک لایحه که برای اعتراض اولیه به برگ تشخیص مناسب است، ممکن است برای جلسه هیئت حل اختلاف کافی نباشد.
به همین دلیل، قبل از تنظیم لایحه باید وضعیت پرونده بهصورت کامل بررسی شود تا بهترین استراتژی دفاعی انتخاب گردد.
ویژگیهای یک لایحه دفاعیه مالیاتی قدرتمند
یک لایحه دفاعیه مالیاتی موفق باید بتواند موضوع اختلاف را بهصورت شفاف بیان کند، به ایرادات مطرحشده پاسخ منطقی بدهد و با استفاده از مستندات و قوانین مرتبط، از حقوق مودی دفاع کند.
بسیاری از لایحههایی که توسط افراد غیرمتخصص تنظیم میشوند، تنها شامل توضیحاتی کلی مانند «اعتراض داریم» یا «مالیات تعیینشده صحیح نیست» هستند؛ در حالی که چنین مطالبی بهتنهایی نمیتواند موجب تغییر نتیجه رسیدگی شود.
یک لایحه حرفهای باید دارای ویژگیهایی باشد که آن را از یک متن اعتراضی ساده متمایز کند.
۱. تنظیم بر اساس شرایط اختصاصی پرونده
یکی از مهمترین ویژگیهای یک لایحه قوی، اختصاصی بودن آن است.
هر پرونده مالیاتی دارای شرایط متفاوتی است؛ از نوع فعالیت اقتصادی گرفته تا نحوه ثبت معاملات، مدارک موجود، گزارش رسیدگی و علت ایجاد اختلاف.
بنابراین استفاده از نمونه لایحههای آماده یا متنهای عمومی بدون بررسی پرونده، ممکن است نهتنها کمکی به مودی نکند، بلکه باعث شود برخی نکات مهم پرونده نادیده گرفته شوند.
یک لایحه تخصصی باید:
- بر اساس اطلاعات واقعی پرونده نوشته شود.
- به موارد مطرحشده در برگ تشخیص یا گزارش رسیدگی پاسخ دهد.
- مدارک موجود را به شکل هدفمند استفاده کند.
- بر نقاط قوت پرونده تمرکز داشته باشد.
۲. داشتن ساختار حقوقی و منطقی
نحوه ارائه مطالب در لایحه دفاعیه اهمیت زیادی دارد. حتی اگر مودی مدارک معتبر داشته باشد، ارائه نامنظم و بدون ساختار میتواند باعث کاهش اثربخشی دفاعیات شود.
یک ساختار استاندارد معمولاً شامل موارد زیر است:
| بخش لایحه | هدف |
|---|---|
| معرفی پرونده | مشخص کردن موضوع و اطلاعات مودی |
| شرح جریان پرونده | ارائه خلاصهای از روند رسیدگی |
| بیان ایرادات | مشخص کردن موارد مورد اعتراض |
| دفاعیات و مستندات | ارائه دلایل قانونی و مالی |
| درخواست نهایی | تعیین خواسته مودی از مرجع رسیدگی |
این ساختار باعث میشود رسیدگیکنندگان بتوانند موضوع پرونده را سریعتر درک کرده و دفاعیات را دقیقتر بررسی کنند.
۳. استناد به قوانین و مقررات مالیاتی
یکی از مهمترین عوامل افزایش اعتبار لایحه دفاعیه، استفاده صحیح از قوانین است.
یک لایحه حرفهای باید مشخص کند که اعتراض مودی بر چه مبنای قانونی مطرح شده است.
برای مثال، در موضوعاتی مانند:
- هزینههای قابل قبول مالیاتی
- نحوه رسیدگی به دفاتر
- اعتراض به برگ تشخیص
- جرائم مالیاتی
- فرآیند حل اختلاف مالیاتی
استناد به مواد قانونی مرتبط میتواند نقش مهمی در تقویت دفاعیات داشته باشد.
البته صرفاً ذکر شماره مواد قانونی کافی نیست؛ بلکه باید ارتباط آن ماده با موضوع پرونده بهصورت واضح توضیح داده شود.
۴. استفاده از مدارک و مستندات معتبر
یکی از تفاوتهای اصلی میان یک لایحه ضعیف و یک لایحه قدرتمند، نحوه استفاده از مدارک است.
در دفاع مالیاتی، مدارک زمانی ارزش بیشتری دارند که به شکل صحیح در ارتباط با ادعاهای مطرحشده ارائه شوند.
برای مثال:
اگر موضوع اعتراض مربوط به رد شدن یک هزینه باشد، ارائه صرف فاکتور ممکن است کافی نباشد؛ بلکه باید مشخص شود:
- این هزینه برای فعالیت اقتصادی ضروری بوده است.
- پرداخت آن انجام شده است.
- در دفاتر ثبت شده است.
- شرایط پذیرش مالیاتی را دارد.
بنابراین، مدارک باید همراه با تحلیل و توضیح ارائه شوند.
۵. پاسخ دقیق به ایرادات سازمان امور مالیاتی
یکی از اشتباهات رایج در تنظیم لایحه این است که مودی فقط دیدگاه خود را بیان میکند، اما به مواردی که باعث ایجاد اختلاف شده پاسخ نمیدهد.
یک دفاعیه مؤثر باید ابتدا مشخص کند سازمان امور مالیاتی به چه دلیل مالیات را مطالبه کرده است و سپس برای هر مورد، پاسخ مستند ارائه دهد.
برای مثال:
ایراد سازمان: هزینه تبلیغات به دلیل نبود مدارک کافی رد شده است.
دفاع مناسب: ارائه قرارداد تبلیغاتی، فاکتور، مدارک پرداخت و توضیح ارتباط مستقیم هزینه با فعالیت اقتصادی.
این نوع پاسخدهی باعث میشود لایحه از حالت اعتراض کلی خارج شده و به یک دفاع تخصصی تبدیل شود.
۶. رعایت اصول نگارشی و حرفهای
اگرچه محتوای تخصصی مهمترین بخش لایحه است، اما نحوه نگارش نیز اهمیت زیادی دارد.
یک لایحه حرفهای باید:
- واضح و قابل فهم باشد.
- از جملات طولانی و مبهم پرهیز کند.
- از بیان مطالب احساسی یا غیرمرتبط خودداری کند.
- با ادبیات رسمی و محترمانه تنظیم شود.
- درخواست نهایی را به شکل مشخص بیان کند.
هدف لایحه، قانع کردن مرجع رسیدگی بر اساس منطق و قانون است، نه صرفاً بیان نارضایتی مودی.
۷. داشتن استراتژی دفاعی مشخص
قویترین لایحهها معمولاً بخشی از یک برنامه کامل دفاع مالیاتی هستند.
قبل از نگارش لایحه باید مشخص شود:
- مهمترین نقطه اختلاف چیست؟
- کدام مدارک بیشترین تأثیر را دارند؟
- کدام ایرادات باید در اولویت پاسخ قرار گیرند؟
- هدف نهایی دفاع چیست؟
گاهی در یک پرونده، تمرکز روی یک ایراد قانونی یا یک سند مهم میتواند تأثیر بیشتری نسبت به ارائه تعداد زیادی توضیح پراکنده داشته باشد.

جمعبندی ویژگیهای یک لایحه دفاعیه مالیاتی حرفهای
یک لایحه موفق باید ترکیبی از موارد زیر باشد:
✅ شناخت دقیق پرونده
✅ تحلیل قوانین مالیاتی
✅ استفاده صحیح از مستندات
✅ پاسخ هدفمند به ایرادات
✅ ساختار منظم و قابل فهم
✅ تعیین استراتژی مناسب دفاع
به همین دلیل، تنظیم لایحه دفاعیه مالیاتی بهتر است توسط افرادی انجام شود که علاوه بر دانش حسابداری، با فرآیندهای رسیدگی مالیاتی و نحوه دفاع در مراجع مختلف آشنایی کامل دارند.
مدارک و مستندات مورد نیاز برای تنظیم لایحه دفاعیه مالیاتی
یکی از مهمترین عوامل موفقیت در پروندههای مالیاتی، ارائه مدارک و مستندات معتبر و مرتبط با موضوع اختلاف است. حتی قویترین استدلالهای مالیاتی، زمانی اثربخشی بیشتری خواهند داشت که با اسناد قابل استناد پشتیبانی شوند.
در فرآیند تنظیم لایحه دفاعیه مالیاتی، ابتدا باید مشخص شود اختلاف ایجادشده دقیقاً مربوط به چه موضوعی است؛ زیرا مدارک مورد نیاز برای هر پرونده میتواند متفاوت باشد. برای مثال، مدارکی که برای دفاع در برابر رد هزینههای مالیاتی مورد استفاده قرار میگیرند، با مدارک لازم برای اعتراض به اختلاف فروش یا مالیات ارزش افزوده یکسان نیستند.
به همین دلیل، جمعآوری و دستهبندی صحیح اسناد، یکی از مراحل مهم قبل از تنظیم لایحه محسوب میشود.
مهمترین مدارک مورد نیاز برای دفاع مالیاتی
۱. برگ تشخیص یا برگ مطالبه مالیات
اولین و مهمترین سند در بررسی یک پرونده مالیاتی، اوراق صادرشده توسط سازمان امور مالیاتی است.
این مدارک مشخص میکنند:
- مبلغ مالیات تعیینشده چقدر است.
- دلیل مطالبه مالیات چیست.
- مبنای محاسبه سازمان امور مالیاتی چه بوده است.
- چه مواردی باعث ایجاد اختلاف شدهاند.
بررسی دقیق این اسناد کمک میکند تا محور اصلی دفاع مشخص شود.
۲. اظهارنامههای مالیاتی
اظهارنامه مالیاتی یکی از مهمترین مدارکی است که وضعیت مالی اعلامشده توسط مودی را نشان میدهد.
در بررسی اظهارنامه، موارد زیر اهمیت دارند:
- میزان درآمد اعلامشده
- هزینههای ثبتشده
- سود یا زیان ابرازی
- اطلاعات مربوط به فعالیت اقتصادی
- تطابق اطلاعات اظهارنامه با دفاتر و اسناد حسابداری
در بسیاری از پروندهها، اختلاف میان اطلاعات اظهارشده توسط مودی و اطلاعات موجود نزد سازمان امور مالیاتی، دلیل اصلی شروع رسیدگی یا ایجاد اختلاف است.
۳. دفاتر قانونی و اسناد حسابداری
برای بسیاری از شرکتها و اشخاص حقوقی، دفاتر قانونی و مدارک حسابداری نقش مهمی در دفاع مالیاتی دارند.
این مدارک میتوانند شامل موارد زیر باشند:
- دفتر روزنامه
- دفتر کل
- اسناد ثبت حسابداری
- تراز آزمایشی
- صورتهای مالی
- گزارشهای مالی داخلی
این اسناد برای اثبات صحت ثبت معاملات و عملکرد مالی کسبوکار استفاده میشوند.
۴. فاکتورها و اسناد خرید و فروش
فاکتورها یکی از مهمترین مدارک اثباتکننده معاملات هستند.
در دفاع مالیاتی، فاکتورها میتوانند برای مواردی مانند:
- اثبات خرید کالا یا خدمات
- اثبات هزینههای انجامشده
- تأیید مبلغ معاملات
- دفاع در برابر اختلافات فروش
مورد استفاده قرار گیرند.
البته صرف داشتن فاکتور همیشه کافی نیست و باید سایر شرایط قانونی مانند ارتباط هزینه با فعالیت اقتصادی و نحوه پرداخت نیز بررسی شود.
۵. قراردادها و توافقنامههای تجاری
در بسیاری از پروندههای مالیاتی، قراردادها نقش مهمی در اثبات ماهیت فعالیتها دارند.
برای مثال، در فعالیتهای پیمانکاری، خدماتی یا پروژهای، قراردادها میتوانند مشخص کنند:
- موضوع فعالیت چه بوده است.
- مبلغ قرارداد چقدر بوده است.
- تعهدات طرفین چه بوده است.
- نحوه دریافت یا پرداخت چگونه انجام شده است.
۶. مدارک پرداخت و گردشهای مالی
یکی از موضوعات مهم در رسیدگیهای مالیاتی، بررسی جریانهای مالی است.
مدارکی مانند:
- رسیدهای بانکی
- اسناد پرداخت
- حوالهها
- گزارش تراکنشها
- مستندات پرداخت به تأمینکنندگان
میتوانند برای اثبات واقعی بودن معاملات یا هزینهها مورد استفاده قرار گیرند.
۷. گزارشهای حسابرسی و کارشناسی
در برخی پروندهها، گزارش حسابرس یا کارشناسان مالی میتواند نقش مؤثری در تقویت دفاعیات داشته باشد.
این گزارشها میتوانند به شفافسازی وضعیت مالی، بررسی صحت عملیات حسابداری و ارائه تحلیل تخصصی کمک کنند.
۸. مکاتبات و سوابق ارتباط با سازمان امور مالیاتی
هرگونه مکاتبه رسمی با اداره امور مالیاتی میتواند در روند دفاع اهمیت داشته باشد.
از جمله:
- درخواستهای ثبتشده
- پاسخهای ارائهشده
- دعوتنامههای مالیاتی
- صورتجلسات رسیدگی
این مدارک میتوانند روند پیگیری پرونده و اقدامات انجامشده توسط مودی را نشان دهند.
چکلیست مدارک مورد نیاز برای تنظیم لایحه دفاعیه مالیاتی
| نوع پرونده | مدارک مهم |
|---|---|
| اعتراض به برگ تشخیص مالیات | برگ تشخیص، اظهارنامه، دفاتر، اسناد حسابداری |
| رد هزینههای مالیاتی | فاکتور، قرارداد، مدارک پرداخت، ثبت حسابداری |
| اختلاف فروش | فاکتورهای فروش، قراردادها، گزارش فروش |
| مالیات ارزش افزوده | صورتحسابها، فاکتور خرید و فروش، گزارش معاملات |
| جرائم مالیاتی | مدارک مربوط به انجام تکالیف، مکاتبات و دلایل عدم انجام |
| رد دفاتر | دفاتر قانونی، اسناد حسابداری، توضیحات مربوط به ایرادات |
اهمیت بررسی تخصصی مدارک قبل از تنظیم لایحه
یکی از اشتباهات رایج مودیان این است که بدون بررسی دقیق، حجم زیادی از مدارک را به پرونده اضافه میکنند؛ در حالی که تعداد زیاد اسناد همیشه به معنی دفاع قویتر نیست.
یک دفاع حرفهای باید مشخص کند:
- کدام مدرک بیشترین ارتباط را با موضوع اختلاف دارد.
- چگونه باید آن مدرک در لایحه مورد استناد قرار گیرد.
- چه توضیحی باید همراه آن ارائه شود.
به همین دلیل، قبل از تنظیم نهایی لایحه دفاعیه، بررسی تخصصی مدارک توسط فرد آشنا با قوانین مالیاتی میتواند تأثیر زیادی در نتیجه پرونده داشته باشد.
اشتباهات رایج در تنظیم لایحه دفاعیه مالیاتی و دلایل کاهش موفقیت پروندهها
تنظیم لایحه دفاعیه مالیاتی یک فرآیند تخصصی است و کوچکترین اشتباه در نحوه ارائه دفاعیات، انتخاب استدلالها یا ارائه مدارک میتواند باعث کاهش اثربخشی لایحه شود.
بسیاری از مودیان تصور میکنند هرچه توضیحات بیشتری در لایحه ارائه شود یا تعداد مدارک بیشتری ضمیمه شود، احتمال موفقیت افزایش پیدا میکند؛ اما در عمل، یک دفاع مالیاتی موفق نیازمند استراتژی، نظم، شناخت قوانین و تمرکز بر نکات کلیدی پرونده است.
در ادامه مهمترین اشتباهاتی که ممکن است در تنظیم لایحه دفاعیه مالیاتی رخ دهد بررسی میکنیم.
۱. استفاده از متنهای آماده و عمومی برای پروندههای مختلف
یکی از رایجترین اشتباهات در تنظیم لایحه، استفاده از نمونه لایحههای آماده بدون شخصیسازی آنها است.
هر پرونده مالیاتی شرایط خاص خود را دارد؛ نوع فعالیت، نحوه ثبت معاملات، علت اختلاف، مدارک موجود و گزارش رسیدگی سازمان امور مالیاتی در هر پرونده متفاوت است.
یک متن عمومی معمولاً نمیتواند پاسخ مناسبی برای ایرادات اختصاصی پرونده ارائه دهد.
برای مثال، لایحهای که برای اعتراض به رد هزینههای یک شرکت خدماتی نوشته شده است، نمیتواند بدون تغییر برای یک پرونده مربوط به اختلاف فروش یا مالیات ارزش افزوده استفاده شود.
۲. تمرکز بر اعتراض بدون ارائه دلیل و مستندات
صرف بیان اینکه «مالیات تعیینشده اشتباه است» یا «با مبلغ مطالبهشده موافق نیستیم»، دفاع مؤثری محسوب نمیشود.
رسیدگیکنندگان مالیاتی برای تصمیمگیری نیازمند دلایل قابل بررسی هستند.
یک دفاع قوی باید مشخص کند:
- اشتباه در کدام بخش از رسیدگی رخ داده است.
- دلیل اعتراض چیست.
- کدام قانون یا مقررات از ادعای مودی حمایت میکند.
- چه مدارکی برای اثبات موضوع وجود دارد.
۳. ارائه حجم زیاد مدارک بدون دستهبندی مناسب
گاهی مودیان تصور میکنند ارائه تعداد زیادی سند باعث تقویت پرونده میشود، اما اگر مدارک بدون نظم و ارتباط مشخص ارائه شوند، ممکن است بررسی پرونده را دشوار کنند.
مدارک باید:
- بر اساس موضوع دستهبندی شوند.
- ارتباط آنها با دفاعیات مشخص شود.
- در بخش مربوط به خود در لایحه به آنها اشاره شود.
برای مثال، اگر موضوع پرونده رد هزینه تبلیغات است، باید مدارک مربوط به همان هزینهها به شکل مشخص ارائه شوند، نه اینکه تعداد زیادی اسناد نامرتبط به پرونده اضافه شود.
۴. عدم توجه به مهلتهای قانونی اعتراض
یکی از مهمترین اشتباهات مودیان، تأخیر در اقدام پس از دریافت اوراق مالیاتی است.
مراحل اعتراض مالیاتی دارای زمانبندی مشخصی هستند و عدم پیگیری در موعد مقرر ممکن است فرصت دفاع مؤثر را محدود کند.
به همین دلیل، پس از دریافت هرگونه برگ تشخیص، برگ مطالبه یا رأی مالیاتی، بررسی سریع شرایط پرونده اهمیت زیادی دارد.
۵. استفاده نادرست از قوانین و بخشنامههای مالیاتی
استناد به قوانین مالیاتی زمانی ارزشمند است که ارتباط مستقیم با موضوع پرونده داشته باشد.
گاهی در برخی لایحهها تعداد زیادی ماده قانونی ذکر میشود، اما مشخص نیست این قوانین چگونه از ادعای مودی حمایت میکنند.
یک لایحه حرفهای باید:
- قانون مرتبط را شناسایی کند.
- مفهوم آن را در ارتباط با پرونده توضیح دهد.
- از آن برای اثبات درخواست مودی استفاده کند.
۶. نادیده گرفتن گزارش رسیدگی مالیاتی
یکی از مهمترین بخشهای هر پرونده مالیاتی، گزارش تنظیمشده توسط مأمور یا کارشناس رسیدگی است.
برخی مودیان بدون بررسی دقیق این گزارش، اقدام به تنظیم اعتراض میکنند؛ در حالی که مهمترین نقاط دفاعی معمولاً از تحلیل همین گزارش مشخص میشوند.
بررسی گزارش رسیدگی کمک میکند:
- علت رد هزینهها مشخص شود.
- مبنای محاسبه مالیات مشخص شود.
- ایرادات احتمالی شناسایی شود.
- پاسخ مناسب برای هر مورد آماده شود.
۷. بیان مطالب احساسی به جای دفاع قانونی
یکی دیگر از اشتباهات رایج، استفاده از جملات احساسی در لایحه است.
برای مثال، عباراتی مانند:
«این مالیات کاملاً ناعادلانه است»
«کسبوکار ما توان پرداخت چنین مبلغی را ندارد»
بهتنهایی نمیتوانند مبنای تغییر تصمیم مالیاتی قرار گیرند.
دفاع مالیاتی باید بر اساس:
- قانون
- مدارک
- مستندات مالی
- استدلال منطقی
انجام شود.
۸. عدم استفاده از تجربه متخصصان مالیاتی
قوانین مالیاتی گسترده و فرآیندهای رسیدگی دارای جزئیات فراوانی هستند. بسیاری از مودیان به دلیل عدم آشنایی کافی با این فرآیندها، نکات مهم پرونده را از دست میدهند.
استفاده از متخصصان حوزه مالیاتی میتواند کمک کند:
- مسیر درست دفاع مشخص شود.
- مدارک مناسب انتخاب شوند.
- لایحه بر اساس شرایط واقعی پرونده تنظیم شود.
- احتمال موفقیت در مراحل رسیدگی افزایش یابد.
چگونه از این اشتباهات جلوگیری کنیم؟
برای افزایش اثربخشی لایحه دفاعیه مالیاتی، بهتر است قبل از هر اقدامی:
✅ پرونده بهصورت کامل بررسی شود.
✅ علت اصلی اختلاف مشخص شود.
✅ مدارک مرتبط جمعآوری و دستهبندی شوند.
✅ قوانین مرتبط با موضوع بررسی شوند.
✅ لایحه بر اساس شرایط واقعی پرونده تنظیم شود.
✅ مراحل قانونی اعتراض در زمان مناسب پیگیری شود.
یک لایحه موفق نتیجه ترکیب دانش مالیاتی، تجربه عملی، تحلیل دقیق پرونده و ارائه صحیح مستندات است؛ به همین دلیل بسیاری از کسبوکارها ترجیح میدهند فرآیند تنظیم لایحه و دفاع مالیاتی خود را به متخصصان این حوزه واگذار کنند.
نقش مشاور مالیاتی در موفقیت پروندههای لایحه و دفاع مالیاتی
پروندههای مالیاتی معمولاً تنها با ارائه چند سند یا نوشتن یک متن اعتراضی ساده حل نمیشوند. قوانین مالیاتی، نحوه رسیدگی سازمان امور مالیاتی، فرآیندهای اعتراض و شیوه ارائه دفاعیات، همگی دارای جزئیاتی هستند که آشنایی با آنها میتواند تأثیر مستقیمی بر نتیجه پرونده داشته باشد.
مشاور مالیاتی با بررسی دقیق شرایط پرونده، شناسایی نقاط قابل دفاع و ارائه راهکارهای قانونی، به مودی کمک میکند تا از حقوق خود در مراحل مختلف رسیدگی مالیاتی دفاع کند.
نقش مشاور مالیاتی تنها به تنظیم متن لایحه محدود نمیشود؛ بلکه یک فرآیند کامل از تحلیل پرونده تا پیگیری نتیجه نهایی را شامل میشود.
۱. بررسی تخصصی وضعیت پرونده مالیاتی
اولین نقش مشاور مالیاتی، بررسی کامل پرونده و شناخت دقیق موضوع اختلاف است.
در بسیاری از موارد، دلیل اصلی اختلاف مالیاتی در ظاهر مشخص نیست و برای شناسایی آن نیاز به بررسی گزارش رسیدگی، اسناد مالی و اطلاعات ثبتشده در سامانههای مالیاتی وجود دارد.
مشاور مالیاتی با تحلیل پرونده مشخص میکند:
- علت ایجاد اختلاف مالیاتی چیست.
- کدام بخش از محاسبات نیاز به اعتراض دارد.
- چه مدارکی میتواند از ادعای مودی حمایت کند.
- بهترین مسیر قانونی برای دفاع چیست.
۲. تدوین استراتژی دفاع مالیاتی
هر پرونده مالیاتی نیازمند یک برنامه دفاعی متناسب با شرایط خود است.
مشاور مالیاتی قبل از تنظیم لایحه مشخص میکند که تمرکز دفاع باید روی کدام موضوعات باشد.
برای مثال، در یک پرونده ممکن است مهمترین موضوع، اثبات واقعی بودن هزینهها باشد؛ در پروندهای دیگر، ایراد به نحوه محاسبه درآمد یا استناد سازمان امور مالیاتی به اطلاعات نادرست اهمیت بیشتری داشته باشد.
استراتژی دفاعی مناسب باعث میشود:
- زمان و انرژی روی موارد مهم پرونده صرف شود.
- مدارک مؤثر انتخاب شوند.
- لایحه از توضیحات پراکنده و غیرضروری دور بماند.
۳. تنظیم لایحه بر اساس قوانین و مستندات
یکی از مهمترین وظایف مشاور مالیاتی، تبدیل اطلاعات خام پرونده به یک دفاعیه منظم و قانونی است.
یک لایحه حرفهای باید بتواند میان سه بخش ارتباط ایجاد کند:
موضوع اختلاف + قانون مرتبط + مستندات قابل ارائه
برای مثال:
اگر سازمان امور مالیاتی یک هزینه را نپذیرفته باشد، مشاور مالیاتی بررسی میکند:
- آیا این هزینه شرایط قانونی پذیرش را دارد؟
- چه مدارکی برای اثبات آن وجود دارد؟
- بر اساس چه مقرراتی میتوان نسبت به رد هزینه اعتراض کرد؟
۴. دفاع از مودی در جلسات رسیدگی مالیاتی
در بسیاری از پروندهها، علاوه بر ارائه لایحه، حضور و دفاع شفاهی نیز اهمیت زیادی دارد.
جلسات رسیدگی مالیاتی فرصتی است که مودی یا نماینده او میتواند توضیحات تکمیلی ارائه کرده و به سوالات مطرحشده پاسخ دهد.
مشاور مالیاتی در این مرحله کمک میکند:
- مطالب مهم پرونده به شکل صحیح مطرح شوند.
- پاسخها بر اساس منطق و قانون ارائه شوند.
- از بیان مطالبی که ممکن است به ضرر مودی باشد جلوگیری شود.
- درخواست نهایی پرونده به شکل واضح بیان شود.
۵. کاهش ریسک پرداخت مالیات غیرواقعی
هدف اصلی خدمات دفاع مالیاتی، جلوگیری از تحمیل مالیاتهای نادرست یا غیرمنطبق با واقعیت فعالیت اقتصادی مودی است.
مشاور مالیاتی با بررسی دقیق پرونده تلاش میکند:
- درآمد واقعی مودی به درستی بررسی شود.
- هزینههای قابل قبول مالیاتی از بین نروند.
- جرائم غیرضروری کاهش پیدا کنند.
- حقوق قانونی مودی حفظ شود.
البته نتیجه هر پرونده مالیاتی به عوامل مختلفی مانند مدارک موجود، شرایط پرونده، قوانین قابل اعمال و نحوه رسیدگی بستگی دارد؛ اما دفاع اصولی میتواند احتمال دستیابی به نتیجه مطلوب را افزایش دهد.
۶. صرفهجویی در زمان و هزینههای کسبوکار
پیگیری پروندههای مالیاتی برای بسیاری از صاحبان کسبوکار زمانبر و پیچیده است.
بررسی قوانین، آمادهسازی مدارک، تنظیم اعتراضات و حضور در مراحل مختلف رسیدگی، نیازمند دانش و تجربه کافی است.
واگذاری این فرآیند به متخصص مالیاتی باعث میشود مدیران کسبوکار بتوانند تمرکز بیشتری روی فعالیت اصلی خود داشته باشند و در عین حال، پرونده مالیاتی آنها توسط فرد متخصص پیگیری شود.
۷. همراهی تا پایان فرآیند رسیدگی
یکی از تفاوتهای مهم میان تنظیم یک لایحه ساده و خدمات حرفهای دفاع مالیاتی، پیگیری مستمر پرونده است.
یک مشاور مالیاتی حرفهای تنها یک متن آماده ارائه نمیکند، بلکه در مراحل مختلف همراه مودی خواهد بود:
- بررسی اولیه پرونده
- جمعآوری و تحلیل مدارک
- تنظیم لایحه
- ارائه دفاعیات
- پیگیری نتیجه رسیدگی
- بررسی اقدامات قانونی بعدی
چرا استفاده از خدمات متخصص برای تنظیم لایحه مالیاتی اهمیت دارد؟
پروندههای مالیاتی ترکیبی از دانش حسابداری، قوانین مالیاتی و مهارت دفاع هستند. فردی که تنها با یکی از این حوزهها آشنایی داشته باشد، ممکن است نتواند تمام ابعاد پرونده را بهدرستی تحلیل کند.
یک متخصص دفاع مالیاتی باید بتواند:
- اسناد مالی را تحلیل کند.
- قوانین مرتبط را شناسایی کند.
- نقاط ضعف پرونده را پیدا کند.
- دفاعیات را به زبان قانونی و قابل استناد ارائه دهد.
به همین دلیل، استفاده از خدمات مشاوران مالیاتی باتجربه میتواند نقش مهمی در مدیریت بهتر اختلافات مالیاتی داشته باشد.
خدمات لایحه و دفاع مالیاتی حسابگران ایرسا
اختلافات مالیاتی یکی از چالشهای مهم برای صاحبان کسبوکار، شرکتها و فعالان اقتصادی است؛ زیرا یک تصمیم اشتباه یا عدم ارائه دفاعیات مناسب میتواند باعث افزایش هزینههای مالی، ایجاد جرائم و تحمیل مالیات بیشتر از میزان واقعی فعالیت اقتصادی شود.
حسابگران ایرسا با بهرهگیری از دانش تخصصی مالیاتی، تجربه در رسیدگی به پروندههای مختلف و شناخت فرآیندهای قانونی، خدمات تخصصی تنظیم لایحه و دفاع مالیاتی را به اشخاص حقیقی و حقوقی ارائه میدهد.
هدف از این خدمات، ایجاد یک مسیر اصولی برای دفاع از حقوق مودیان، کاهش ریسکهای مالیاتی و کمک به حل اختلافات ایجادشده میان مودی و سازمان امور مالیاتی است.
مراحل ارائه خدمات لایحه و دفاع مالیاتی در حسابگران ایرسا
فرآیند دفاع مالیاتی در حسابگران ایرسا بر اساس بررسی دقیق پرونده و تدوین استراتژی متناسب با شرایط هر مودی انجام میشود.
۱. بررسی اولیه و ارزیابی پرونده مالیاتی
در اولین مرحله، کارشناسان مالیاتی وضعیت پرونده را بررسی میکنند تا علت اصلی اختلاف مشخص شود.
این بررسی شامل مواردی مانند:
- بررسی برگ تشخیص یا برگ مطالبه مالیات
- تحلیل گزارش رسیدگی مالیاتی
- بررسی اظهارنامههای ارسالشده
- بررسی دفاتر و اسناد حسابداری
- شناسایی نقاط قوت و ضعف پرونده
است.
هدف از این مرحله، مشخص کردن مسیر مناسب برای ادامه دفاع و جلوگیری از اقداماتی است که ممکن است باعث تضعیف پرونده شوند.
۲. تحلیل مدارک و مستندات مالی
پس از بررسی اولیه، مدارک مرتبط با پرونده جمعآوری و تحلیل میشوند.
در این مرحله مشخص میشود:
- کدام اسناد قابلیت استناد در دفاع را دارند.
- چه مدارکی نیاز به تکمیل دارند.
- چه مواردی میتوانند به عنوان دلیل اعتراض ارائه شوند.
بررسی دقیق مستندات باعث میشود لایحه نهایی بر اساس اطلاعات واقعی و قابل اثبات تنظیم شود.
۳. تدوین لایحه دفاعیه مالیاتی تخصصی
یکی از مهمترین خدمات حسابگران ایرسا، تنظیم لایحه دفاعیه متناسب با شرایط هر پرونده است.
لایحه توسط متخصصان مالیاتی به شکلی تنظیم میشود که شامل:
- شرح دقیق موضوع پرونده
- بررسی ایرادات مطرحشده
- استدلالهای قانونی
- ارائه مستندات مرتبط
- درخواست مشخص از مرجع رسیدگی
باشد.
در این فرآیند تلاش میشود لایحه از حالت یک اعتراض ساده خارج شده و به یک دفاع مستند و هدفمند تبدیل شود.
۴. دفاع و پیگیری در مراحل رسیدگی مالیاتی
خدمات دفاع مالیاتی تنها به تنظیم یک متن محدود نمیشود.
در صورت نیاز، حسابگران ایرسا میتواند در مراحل مختلف رسیدگی همراه مودی باشد، از جمله:
- جلسات رسیدگی مالیاتی
- هیئتهای حل اختلاف مالیاتی
- مراحل اعتراض و پیگیری قانونی
در این مراحل، هدف ارائه توضیحات دقیق، دفاع از مستندات و پیگیری حقوق قانونی مودی است.
چه پروندههایی توسط حسابگران ایرسا قابل بررسی است؟
خدمات لایحه و دفاع مالیاتی حسابگران ایرسا میتواند در موضوعات مختلف مالیاتی ارائه شود، از جمله:
دفاع در برابر برگ تشخیص مالیات
در صورتی که مودی نسبت به مبلغ مالیات تعیینشده اعتراض داشته باشد، بررسی دلایل تشخیص و ارائه دفاعیات مناسب اهمیت زیادی دارد.
دفاع در پروندههای رد دفاتر قانونی
رد شدن دفاتر میتواند تأثیر قابل توجهی بر نحوه محاسبه مالیات داشته باشد. در این شرایط، بررسی دلایل رد دفاتر و ارائه توضیحات قانونی اهمیت دارد.
دفاع در خصوص رد هزینههای مالیاتی
گاهی هزینههای واقعی یک کسبوکار به دلیل نقص مدارک یا عدم پذیرش توسط اداره مالیاتی رد میشوند. در این موارد، ارائه مستندات و دفاع صحیح میتواند به بررسی مجدد موضوع کمک کند.
دفاع در پروندههای مالیات عملکرد
اختلاف در میزان درآمد، سود مشمول مالیات یا اطلاعات اظهارنامه از جمله مواردی است که نیازمند بررسی و دفاع تخصصی است.
دفاع در پروندههای مالیات ارزش افزوده
اختلاف در اعتبار مالیاتی، صورتحسابها، معاملات ثبتشده یا میزان مالیات ارزش افزوده نیز از موضوعات رایج پروندههای مالیاتی است که نیاز به بررسی دقیق دارد.
دفاع در برابر جرائم مالیاتی
در برخی شرایط، مودیان به دلیل انجام ناقص یا تأخیر در تکالیف مالیاتی با جرائم مواجه میشوند. بررسی شرایط پرونده و ارائه دفاعیات مناسب میتواند در پیگیری موضوع مؤثر باشد.
مزایای استفاده از خدمات لایحه و دفاع مالیاتی حسابگران ایرسا
انتخاب یک مجموعه تخصصی برای پیگیری پروندههای مالیاتی میتواند مزایای مهمی برای کسبوکارها داشته باشد.
تخصص در قوانین و فرآیندهای مالیاتی
پروندههای مالیاتی نیازمند شناخت دقیق قوانین، بخشنامهها و فرآیندهای رسیدگی هستند. تیم متخصص میتواند موضوع پرونده را از جنبههای مختلف بررسی کند.
دفاع بر اساس مستندات واقعی پرونده
در حسابگران ایرسا، لایحه دفاعیه بر اساس شرایط اختصاصی هر پرونده تنظیم میشود و از استفاده از متنهای عمومی و غیرمرتبط پرهیز میشود.
کاهش ریسک تصمیمات اشتباه
اشتباه در پاسخگویی به اوراق مالیاتی یا ارائه ناقص دفاعیات ممکن است هزینههای زیادی ایجاد کند. بررسی تخصصی پرونده میتواند ریسک این اشتباهات را کاهش دهد.
همراهی در تمام مراحل رسیدگی
از بررسی اولیه پرونده تا تنظیم لایحه و پیگیری مراحل قانونی، خدمات دفاع مالیاتی میتواند به شکل یک فرآیند کامل در اختیار مودی قرار گیرد.
چرا انتخاب متخصص برای خدمات لایحه و دفاع مالیاتی اهمیت دارد؟
پروندههای مالیاتی از جمله موضوعاتی هستند که نتیجه آنها میتواند تأثیر مستقیمی بر وضعیت مالی یک کسبوکار داشته باشد. یک اشتباه در تحلیل پرونده، عدم توجه به یک ماده قانونی، ارائه ناقص مدارک یا حتی بیان نادرست دفاعیات ممکن است باعث از دست رفتن فرصتهای قانونی و افزایش هزینههای مالیاتی شود.
به همین دلیل، انتخاب یک متخصص یا مجموعه باتجربه برای انجام خدمات لایحه و دفاع مالیاتی اهمیت زیادی دارد.
یک متخصص مالیاتی علاوه بر آشنایی با قوانین، باید تجربه عملی در بررسی پروندهها، شناخت فرآیندهای رسیدگی و توانایی تبدیل اطلاعات مالی به یک دفاع مستند و قابل ارائه را داشته باشد.
تفاوت تنظیم لایحه توسط فرد غیرمتخصص و متخصص مالیاتی
بسیاری از مودیان تصور میکنند تنظیم یک لایحه مالیاتی صرفاً به معنای نوشتن یک متن اعتراضآمیز است؛ اما در واقع، یک لایحه حرفهای ترکیبی از دانش مالی، حسابداری، قوانین مالیاتی و مهارت دفاع است.
تفاوت میان این دو رویکرد را میتوان در جدول زیر مشاهده کرد:
| تنظیم لایحه غیرتخصصی | تنظیم لایحه تخصصی |
|---|---|
| تمرکز بیشتر بر بیان اعتراض | تمرکز بر تحلیل قانونی موضوع |
| استفاده از توضیحات عمومی | ارائه دفاعیات متناسب با پرونده |
| احتمال نادیده گرفتن نکات مهم | بررسی کامل اسناد و گزارش رسیدگی |
| استناد محدود به قوانین | استفاده هدفمند از مقررات مرتبط |
| ارائه مدارک بدون دستهبندی | استفاده از مستندات در جایگاه مناسب |
جدول مقایسه لایحه دفاعیه مالیاتی ضعیف و لایحه دفاعیه مالیاتی حرفهای
یکی از مهمترین عوامل موفقیت در پروندههای مالیاتی، کیفیت دفاعیات ارائهشده است. تفاوت میان یک لایحه معمولی و یک لایحه تخصصی، تنها در نحوه نگارش نیست؛ بلکه در میزان تحلیل پرونده، استفاده از قوانین و نحوه ارائه مستندات مشخص میشود.
| ویژگی | لایحه دفاعیه مالیاتی ضعیف | لایحه دفاعیه مالیاتی حرفهای |
|---|---|---|
| بررسی پرونده | بدون تحلیل دقیق شرایط پرونده | بررسی کامل برگ تشخیص، گزارش رسیدگی و مدارک |
| ساختار متن | توضیحات پراکنده و غیرمنظم | دارای ساختار مشخص شامل موضوع، دفاعیات و درخواست نهایی |
| نحوه اعتراض | بیان کلی مخالفت با مالیات | پاسخ دقیق به هر ایراد مطرحشده توسط سازمان امور مالیاتی |
| استفاده از قوانین | ذکر محدود یا اشتباه مواد قانونی | استناد هدفمند به قوانین و مقررات مرتبط |
| استفاده از مدارک | ارائه تعداد زیادی سند بدون توضیح | استفاده از مدارک مرتبط همراه با تحلیل |
| شناخت فرآیند مالیاتی | تمرکز فقط روی نوشتن متن | توجه به کل فرآیند دفاع مالیاتی |
| نوع نگارش | احساسی و غیرتخصصی | رسمی، حقوقی و مبتنی بر استدلال |
| هدف دفاع | اعتراض صرف به مبلغ مالیات | اثبات اشتباهات رسیدگی و درخواست اصلاح قانونی |
| نتیجه احتمالی | کاهش قدرت دفاعی پرونده | افزایش شانس بررسی دقیق و اصلاح مالیات |
نمونه ساختار استاندارد یک لایحه دفاعیه مالیاتی
هر لایحه دفاعیه باید متناسب با شرایط پرونده تنظیم شود، اما یک ساختار استاندارد میتواند شامل بخشهای زیر باشد:
۱. مشخصات مودی و پرونده
در ابتدای لایحه اطلاعات پایه پرونده درج میشود:
- نام شخص حقیقی یا حقوقی
- شماره پرونده مالیاتی
- کد اقتصادی یا شناسه ملی
- شماره برگ تشخیص یا مطالبه
- سال مالی مورد اعتراض
- موضوع درخواست
۲. موضوع لایحه
در این بخش باید مشخص شود که لایحه با چه هدفی ارائه شده است.
نمونه:
«لایحه دفاعیه در خصوص اعتراض به برگ تشخیص مالیات عملکرد سال … و درخواست بررسی مجدد محاسبات مالیاتی»
۳. شرح مختصر جریان پرونده
در این قسمت، روند ایجاد اختلاف به صورت خلاصه توضیح داده میشود.
برای مثال:
- تاریخ رسیدگی مالیاتی
- نحوه صدور برگ تشخیص
- موارد مورد اعتراض
- اقدامات انجامشده توسط مودی
هدف این بخش، ایجاد تصویر واضح از پرونده برای مرجع رسیدگی است.
۴. بیان ایرادات موجود در رسیدگی مالیاتی
در این قسمت مشخص میشود که مودی دقیقاً نسبت به چه مواردی اعتراض دارد.
مانند:
- رد غیرمنطقی هزینهها
- محاسبه اشتباه درآمد
- عدم توجه به اسناد ارائهشده
- مغایرت اطلاعات ثبتشده
- تشخیص نادرست مأخذ مالیاتی
۵. ارائه دفاعیات و استدلالهای قانونی
مهمترین بخش لایحه مربوط به دفاعیات است.
در این قسمت باید:
- موضوع مورد اختلاف توضیح داده شود.
- مدارک مرتبط معرفی شوند.
- قوانین مرتبط مورد استناد قرار گیرند.
- ارتباط میان قانون و شرایط پرونده مشخص شود.
۶. درخواست نهایی مودی
در پایان باید درخواست مشخص و شفاف ارائه شود.
برای مثال:
- اصلاح مبلغ مالیات تعیینشده
- پذیرش هزینههای مورد اعتراض
- بررسی مجدد اسناد ارائهشده
- حذف یا کاهش جرائم مالیاتی مطابق مقررات
هزینه خدمات لایحه و دفاع مالیاتی در سال ۱۴۰۵
هزینه تنظیم لایحه و دفاع مالیاتی مبلغ ثابتی ندارد و بر اساس شرایط هر پرونده تعیین میشود؛ زیرا پیچیدگی پروندههای مالیاتی با یکدیگر متفاوت است.
عوامل مؤثر بر هزینه خدمات دفاع مالیاتی عبارتاند از:
| عامل مؤثر | تأثیر بر هزینه |
|---|---|
| نوع پرونده مالیاتی | پروندههای عملکرد، ارزش افزوده، جرائم یا رد دفاتر شرایط متفاوتی دارند |
| مبلغ مورد اختلاف | هرچه میزان اختلاف بیشتر باشد، بررسی پرونده تخصصیتر خواهد بود |
| حجم اسناد و مدارک | تعداد و پیچیدگی مدارک بر زمان بررسی تأثیر دارد |
| مرحله رسیدگی | تنظیم لایحه اولیه با دفاع در هیئت حل اختلاف متفاوت است |
| نیاز به حضور در جلسات | حضور نماینده یا مشاور در جلسات میتواند بر هزینه اثرگذار باشد |
| پیچیدگی موضوع | پروندههای چندلایه نیازمند بررسی بیشتری هستند |
به همین دلیل، هزینه دقیق خدمات پس از بررسی اولیه پرونده، نوع اختلاف و میزان خدمات مورد نیاز مشخص میشود.
چه عواملی بر موفقیت لایحه دفاعیه مالیاتی تأثیر میگذارند؟
موفقیت یک لایحه دفاعیه به عوامل مختلفی بستگی دارد و هیچ لایحهای بدون بررسی شرایط پرونده نمیتواند نتیجه قطعی را تضمین کند.
مهمترین عوامل مؤثر عبارتاند از:
۱. زمان اقدام
هرچه بررسی پرونده زودتر انجام شود، فرصت بیشتری برای جمعآوری مدارک و تنظیم دفاعیات وجود دارد.
۲. کیفیت مدارک
مدارکی که ارتباط مستقیم با موضوع اختلاف دارند، ارزش دفاعی بیشتری خواهند داشت.
۳. شناخت دقیق موضوع اختلاف
قبل از تنظیم لایحه باید مشخص شود مشکل اصلی پرونده چیست.
۴. نحوه استناد به قوانین
استفاده صحیح از قوانین و مقررات میتواند اعتبار دفاعیات را افزایش دهد.
۵. تجربه تنظیمکننده لایحه
تجربه در پروندههای مشابه کمک میکند مسیر مناسب دفاع سریعتر شناسایی شود.
چکلیست آمادهسازی قبل از تنظیم لایحه دفاعیه مالیاتی
قبل از شروع تنظیم لایحه، بهتر است موارد زیر بررسی شوند:
✅ دریافت و بررسی برگ تشخیص یا مطالبه مالیات
✅ بررسی گزارش رسیدگی مالیاتی
✅ مشخص کردن موضوع اصلی اختلاف
✅ جمعآوری اسناد و مدارک مرتبط
✅ بررسی دفاتر و اسناد حسابداری
✅ بررسی قراردادها و فاکتورها
✅ تحلیل قوانین مرتبط
✅ مشخص کردن هدف نهایی دفاع
✅ تنظیم درخواست نهایی به شکل واضح
نقش تجربه در موفقیت پروندههای مالیاتی
دانستن قوانین مالیاتی اهمیت زیادی دارد، اما تجربه عملی در رسیدگی به پروندهها نیز نقش تعیینکنندهای دارد.
یک متخصص باتجربه معمولاً میتواند سریعتر تشخیص دهد:
- مشکل اصلی پرونده در کدام بخش قرار دارد.
- کدام مدارک بیشترین ارزش دفاعی را دارند.
- چه مواردی باید در اولویت لایحه قرار گیرند.
- چه استدلالهایی احتمال پذیرش بیشتری دارند.
این تجربه باعث میشود فرآیند دفاع از حالت آزمون و خطا خارج شده و با برنامه مشخص انجام شود.
اهمیت آشنایی با فرآیندهای دادرسی مالیاتی
دفاع مالیاتی تنها مربوط به قوانین محاسبه مالیات نیست؛ بلکه شامل مراحل مختلفی مانند اعتراض، بررسی مجدد، رسیدگی در مراجع حل اختلاف و پیگیریهای قانونی است.
عدم آشنایی با ترتیب مراحل یا الزامات هر مرحله ممکن است باعث شود مودی نتواند از تمام ظرفیتهای قانونی خود استفاده کند.
متخصص مالیاتی با شناخت این فرآیندها میتواند:
- زمان مناسب برای اعتراض را مشخص کند.
- مدارک مورد نیاز هر مرحله را تعیین کند.
- نحوه ارائه دفاعیات را متناسب با مرجع رسیدگی انتخاب کند.
چرا کسبوکارها خدمات دفاع مالیاتی را برونسپاری میکنند؟
بسیاری از شرکتها و صاحبان کسبوکار ترجیح میدهند رسیدگی به پروندههای مالیاتی خود را به متخصصان این حوزه واگذار کنند؛ زیرا مدیریت صحیح یک پرونده مالیاتی نیازمند زمان، دانش و تجربه است.
مهمترین دلایل استفاده از خدمات تخصصی دفاع مالیاتی عبارتاند از:
صرفهجویی در زمان
پیگیری پرونده مالیاتی، بررسی قوانین، آمادهسازی مدارک و حضور در جلسات میتواند زمان زیادی از مدیران کسبوکار بگیرد.
کاهش احتمال اشتباه
یک اشتباه کوچک در فرآیند اعتراض یا تنظیم لایحه ممکن است پیامدهای مالی داشته باشد. استفاده از متخصص، احتمال بروز چنین خطاهایی را کاهش میدهد.
دسترسی به دانش تخصصی
قوانین مالیاتی دائماً در حال تغییر و بهروزرسانی هستند. متخصصان مالیاتی با بررسی تغییرات قانونی، میتوانند دفاعیات را بر اساس شرایط روز تنظیم کنند.
تمرکز مدیران بر فعالیت اصلی کسبوکار
زمانی که فرآیند دفاع مالیاتی توسط افراد متخصص مدیریت شود، مدیران میتوانند تمرکز بیشتری بر توسعه و مدیریت کسبوکار خود داشته باشند.
چگونه یک مجموعه مناسب برای خدمات لایحه و دفاع مالیاتی انتخاب کنیم؟
برای انتخاب یک مجموعه حرفهای، توجه به چند معیار اهمیت دارد:
تجربه در پروندههای مالیاتی
مجموعهای که سابقه بررسی پروندههای متنوع داشته باشد، معمولاً توانایی بیشتری در شناسایی مسیر مناسب دفاع دارد.
تسلط بر قوانین مالیاتی
یک تیم دفاع مالیاتی باید علاوه بر دانش حسابداری، با قوانین مالیاتی، بخشنامهها و فرآیندهای رسیدگی آشنایی داشته باشد.
ارائه خدمات متناسب با شرایط هر پرونده
هر پرونده مالیاتی شرایط متفاوتی دارد؛ بنابراین باید از مجموعههایی استفاده شود که ابتدا پرونده را بررسی کرده و سپس راهکار مناسب ارائه میکنند.
شفافیت در فرآیند همکاری
یک مجموعه حرفهای باید مراحل کار، مدارک مورد نیاز، نحوه پیگیری و خدمات قابل ارائه را بهصورت شفاف برای مودی توضیح دهد.
جمعبندی
خدمات لایحه و دفاع مالیاتی تنها نوشتن یک متن اعتراض نیست؛ بلکه یک فرآیند تخصصی شامل بررسی پرونده، تحلیل قوانین، ارزیابی مدارک، تنظیم دفاعیات و پیگیری مراحل قانونی است.
انتخاب یک متخصص مالیاتی میتواند به مودی کمک کند تا با شناخت بهتر حقوق قانونی خود، تصمیمات دقیقتری بگیرد و با آمادگی بیشتری در برابر اختلافات مالیاتی اقدام کند.
حسابگران ایرسا با ارائه خدمات تخصصی لایحه و دفاع مالیاتی، در کنار اشخاص حقیقی و حقوقی قرار دارد تا مسیر رسیدگیهای مالیاتی با دقت، برنامهریزی و رویکردی تخصصی دنبال شود.
سوالات متداول درباره خدمات لایحه و دفاع مالیاتی (FAQ)
در فرآیند رسیدگیهای مالیاتی، بسیاری از مودیان با سوالات مختلفی درباره نحوه اعتراض، تنظیم لایحه، مراحل دفاع و انتخاب مشاور مالیاتی مواجه هستند. در ادامه به مهمترین سوالات متداول درباره خدمات لایحه و دفاع مالیاتی پاسخ میدهیم.
لایحه دفاعیه مالیاتی چیست؟
لایحه دفاعیه مالیاتی یک متن رسمی و مستند است که توسط مودی، نماینده قانونی یا مشاور مالیاتی او برای دفاع در برابر اختلافات مالیاتی تنظیم میشود.
در این لایحه، دلایل اعتراض نسبت به مواردی مانند برگ تشخیص مالیات، برگ مطالبه، رد هزینهها، رد دفاتر، جرائم مالیاتی یا سایر اختلافات همراه با مستندات و استدلالهای قانونی ارائه میشود.
هدف اصلی لایحه، ارائه یک دفاع منطقی و قانونی برای اصلاح تصمیم مالیاتی و حفظ حقوق مودی است.
چه زمانی باید برای تنظیم لایحه دفاعیه مالیاتی اقدام کرد؟
بهترین زمان برای اقدام، پس از اطلاع از وجود اختلاف مالیاتی و قبل از پایان مهلتهای قانونی اعتراض است.
برخی از مهمترین زمانهایی که نیاز به تنظیم لایحه وجود دارد عبارتاند از:
- دریافت برگ تشخیص مالیات
- اعتراض به برگ مطالبه مالیات
- رد شدن هزینههای مالیاتی
- رد دفاتر قانونی
- ایجاد اختلاف در مالیات عملکرد یا ارزش افزوده
- اعتراض به جرائم مالیاتی
- ارجاع پرونده به هیئت حل اختلاف مالیاتی
اقدام بهموقع باعث میشود فرصت کافی برای بررسی پرونده، جمعآوری مدارک و تنظیم دفاعیات قوی وجود داشته باشد.
آیا تنظیم لایحه دفاعیه مالیاتی بهتنهایی کافی است؟
خیر. لایحه دفاعیه یکی از بخشهای فرآیند دفاع مالیاتی است، اما موفقیت پرونده به عوامل مختلفی بستگی دارد.
عواملی مانند:
- کیفیت مدارک ارائهشده
- نحوه تحلیل پرونده
- استناد به قوانین مرتبط
- شیوه ارائه دفاعیات
- پیگیری مراحل قانونی
همگی در نتیجه نهایی پرونده تأثیرگذار هستند.
به همین دلیل، در بسیاری از موارد بهتر است تنظیم لایحه در کنار یک برنامه کامل دفاع مالیاتی انجام شود.
آیا میتوان شخصاً لایحه دفاعیه مالیاتی تنظیم کرد؟
بله، مودی از نظر قانونی میتواند شخصاً دفاعیات خود را ارائه کند؛ اما تنظیم یک لایحه مؤثر نیازمند آشنایی با قوانین مالیاتی، فرآیندهای رسیدگی و نحوه ارائه مستندات است.
در پروندههای ساده ممکن است مودی بتواند شخصاً اقدام کند، اما در پروندههای پیچیدهتر مانند رد دفاتر، اختلافات سنگین مالیاتی یا پروندههای دارای جرائم، استفاده از تجربه متخصص مالیاتی میتواند اهمیت زیادی داشته باشد.
هزینه تنظیم لایحه دفاعیه مالیاتی چقدر است؟
هزینه خدمات لایحه و دفاع مالیاتی به عوامل مختلفی بستگی دارد و برای همه پروندهها یکسان نیست.
عوامل مؤثر بر هزینه شامل:
- نوع پرونده مالیاتی
- میزان مبلغ مورد اختلاف
- حجم اسناد و مدارک
- مرحله رسیدگی پرونده
- پیچیدگی موضوع
- نیاز به حضور در جلسات دفاع
است.
به همین دلیل، معمولاً پس از بررسی اولیه پرونده میتوان هزینه دقیق خدمات را مشخص کرد.
چه مدارکی برای تنظیم لایحه مالیاتی لازم است؟
مدارک مورد نیاز به نوع پرونده بستگی دارد، اما معمولاً شامل موارد زیر است:
- برگ تشخیص یا برگ مطالبه مالیات
- اظهارنامههای مالیاتی
- دفاتر قانونی
- اسناد حسابداری
- فاکتورهای خرید و فروش
- قراردادها
- مدارک پرداخت
- مکاتبات انجامشده با سازمان امور مالیاتی
بررسی تخصصی مدارک قبل از تنظیم لایحه اهمیت زیادی دارد؛ زیرا هر سند باید در جایگاه مناسب خود مورد استفاده قرار گیرد.
آیا لایحه دفاعیه میتواند باعث کاهش مالیات شود؟
لایحه دفاعیه بهخودیخود باعث کاهش مالیات نمیشود، اما اگر بتواند اشتباهات موجود در رسیدگی را اثبات کند، هزینههای قابل قبول را دوباره مورد بررسی قرار دهد یا ایرادات قانونی را مشخص کند، ممکن است نتیجه رسیدگی به اصلاح مبلغ مالیات منجر شود.
نتیجه هر پرونده به شرایط خاص آن، مدارک موجود و نظر مرجع رسیدگی بستگی دارد.
آیا برای حضور در هیئت حل اختلاف مالیاتی نیاز به مشاور داریم؟
اجباری برای استفاده از مشاور وجود ندارد، اما حضور یک فرد متخصص میتواند در پروندههای پیچیده بسیار مؤثر باشد.
مشاور مالیاتی میتواند:
- دفاعیات را به شکل تخصصی ارائه کند.
- به سوالات مطرحشده پاسخ مناسب بدهد.
- از بیان مطالبی که ممکن است به ضرر مودی باشد جلوگیری کند.
- مدارک را به شکل مؤثر ارائه دهد.
تفاوت خدمات لایحه مالیاتی با خدمات دفاع مالیاتی چیست؟
خدمات لایحه مالیاتی بیشتر بر تهیه و تنظیم متن دفاعیه تمرکز دارد؛ اما خدمات دفاع مالیاتی گستردهتر است و شامل تمام فرآیندهای حمایت از مودی میشود.
خدمات دفاع مالیاتی میتواند شامل موارد زیر باشد:
- بررسی پرونده
- تحلیل گزارش مالیاتی
- جمعآوری مدارک
- تنظیم لایحه
- حضور در جلسات رسیدگی
- پیگیری مراحل اعتراض
بنابراین، لایحه یکی از ابزارهای دفاع مالیاتی محسوب میشود.
چرا تنظیم لایحه دفاعیه مالیاتی را به حسابگران ایرسا بسپاریم؟
تنظیم یک لایحه مؤثر نیازمند ترکیبی از دانش مالیاتی، تجربه عملی و شناخت فرآیندهای رسیدگی است.
حسابگران ایرسا با بررسی دقیق پرونده، تحلیل مستندات و تدوین دفاعیات متناسب با شرایط هر مودی، خدمات تخصصی لایحه و دفاع مالیاتی را ارائه میدهد.
هدف این مجموعه، کمک به اشخاص حقیقی و حقوقی برای مدیریت بهتر اختلافات مالیاتی و دفاع اصولی از حقوق قانونی آنها است.
نتیجهگیری نهایی
اختلافات مالیاتی بخشی طبیعی از فعالیت اقتصادی بسیاری از اشخاص و شرکتها است، اما نحوه مواجهه با این اختلافات میتواند تأثیر زیادی بر نتیجه نهایی داشته باشد.
یک لایحه دفاعیه مالیاتی حرفهای باید فراتر از یک متن اعتراضی ساده باشد و بر پایه بررسی دقیق پرونده، مدارک معتبر، قوانین مرتبط و استراتژی دفاعی مناسب تنظیم شود.
استفاده از خدمات تخصصی لایحه و دفاع مالیاتی حسابگران ایرسا میتواند به مودیان کمک کند تا با آمادگی بیشتر، مسیر رسیدگی مالیاتی را طی کرده و از حقوق قانونی خود در برابر اختلافات مالیاتی دفاع کنند.