فهرست مطالب
- خدمات اجرا و دفاع مالیاتی چیست؟
- تفاوت اجرای امور مالیاتی با دفاع مالیاتی
- چرا دفاع مالیاتی اهمیت دارد؟
- چه زمانی به خدمات دفاع مالیاتی نیاز داریم؟
- خدمات اجرا و دفاع مالیاتی شامل چه مواردی است؟
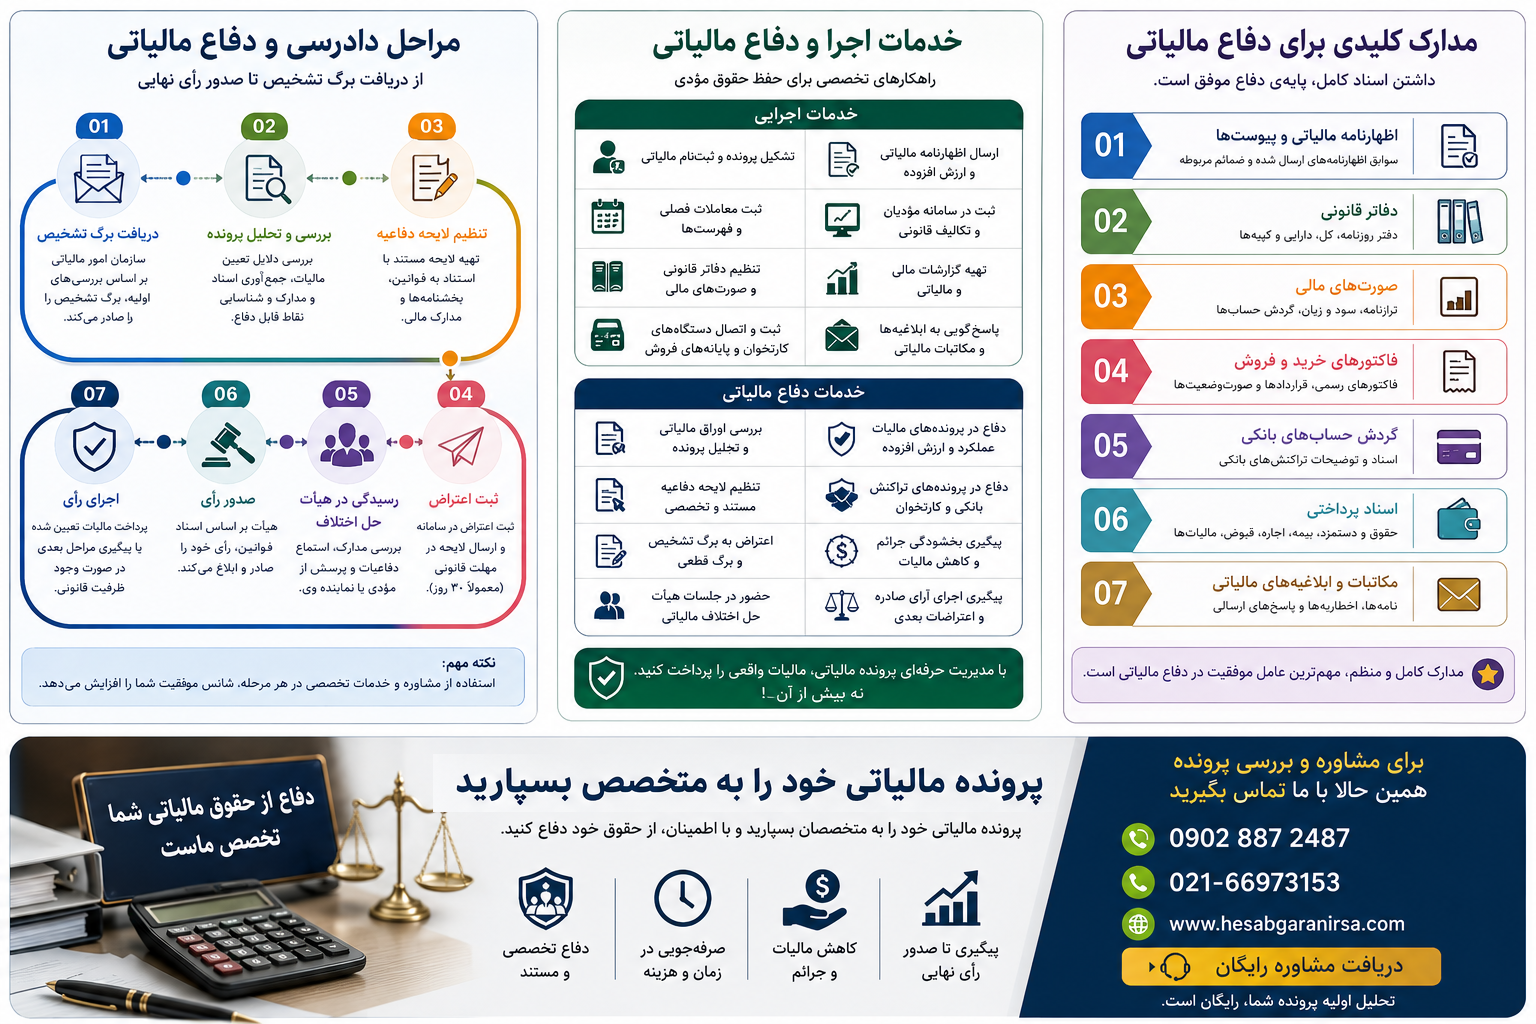
- مراحل رسیدگی به پرونده مالیاتی
- تنظیم لایحه دفاعیه مالیاتی
- مدارک مورد نیاز برای دفاع مالیاتی
- هیأتهای حل اختلاف مالیاتی
- اعتراض به برگ تشخیص و برگ قطعی مالیات
- دفاع در پروندههای مالیات عملکرد، ارزش افزوده، تراکنشهای بانکی و کارتخوان
- اشتباهات رایج مؤدیان
- سوالات متداول
- جمعبندی
خدمات اجرا و دفاع مالیاتی چیست؟
در نظام مالیاتی ایران، بسیاری از مؤدیان تصور میکنند پس از دریافت برگ تشخیص مالیات، دیگر امکان تغییر مبلغ مالیات وجود ندارد؛ در حالی که قانون، مسیرهای متعددی برای اعتراض، دفاع و پیگیری حقوق مؤدی پیشبینی کرده است. در همین نقطه، خدمات اجرا و دفاع مالیاتی اهمیت پیدا میکند.
خدمات اجرا و دفاع مالیاتی مجموعهای از اقدامات تخصصی است که با هدف حفظ حقوق مؤدی، کاهش مالیات غیرواقعی، جلوگیری از جرائم مالیاتی و پیگیری پرونده در مراجع قانونی انجام میشود. این خدمات از بررسی اولیه پرونده آغاز شده و در صورت لزوم تا حضور در هیأتهای حل اختلاف مالیاتی، تنظیم لوایح دفاعیه و پیگیری اجرای آرای صادره ادامه پیدا میکند.
در عمل، اجرای صحیح قوانین مالیاتی و دفاع مستند در برابر برگ تشخیص یا سایر اوراق مالیاتی میتواند تفاوت قابل توجهی در نتیجه نهایی پرونده ایجاد کند.
تفاوت اجرای امور مالیاتی با دفاع مالیاتی
بسیاری از افراد این دو اصطلاح را به جای یکدیگر استفاده میکنند، در حالی که از نظر عملی تفاوتهای مهمی دارند.
| موضوع | اجرای امور مالیاتی | دفاع مالیاتی |
|---|---|---|
| هدف | انجام تکالیف قانونی مؤدی | اعتراض به تصمیمات مالیاتی و دفاع از حقوق مؤدی |
| زمان انجام | قبل و در طول سال مالی | پس از صدور اوراق مالیاتی یا هنگام رسیدگی |
| مهمترین فعالیتها | تشکیل پرونده، ثبتنام، ارسال اظهارنامه، ثبت معاملات، تکمیل تکالیف قانونی | بررسی پرونده، تنظیم لایحه دفاعیه، اعتراض، حضور در جلسات رسیدگی |
| نتیجه مورد انتظار | جلوگیری از تخلف و جرائم | اصلاح یا کاهش مالیات و دفاع از حقوق مؤدی |
چرا خدمات دفاع مالیاتی اهمیت دارد؟
پروندههای مالیاتی تنها بر اساس اعداد و ارقام بررسی نمیشوند؛ بلکه مستندات، اسناد، نحوه استدلال و آشنایی با قوانین نیز نقش مهمی در نتیجه رسیدگی دارند.
در بسیاری از پروندهها، مؤدیان به دلیل ناآگاهی از قوانین یا عدم ارائه مدارک کافی، مالیاتی بیش از میزان واقعی پرداخت میکنند. از سوی دیگر، استفاده از خدمات تخصصی دفاع مالیاتی میتواند به شناسایی اشتباهات احتمالی، ارائه توضیحات مستند و استفاده از ظرفیتهای قانونی برای کاهش مالیات یا جرائم کمک کند.
از مهمترین مزایای این خدمات میتوان به موارد زیر اشاره کرد:
- بررسی دقیق پرونده مالیاتی پیش از رسیدگی
- شناسایی ایرادهای احتمالی در برگ تشخیص
- تنظیم لایحه دفاعیه مستند و منطبق با قوانین
- حضور در جلسات هیأت حل اختلاف مالیاتی
- پیگیری مراحل اعتراض تا صدور رأی
- استفاده از معافیتها، بخشودگیها و ظرفیتهای قانونی
- کاهش ریسک جرائم مالیاتی
- صرفهجویی در زمان و هزینه مؤدی
چه زمانی به خدمات اجرا و دفاع مالیاتی نیاز داریم؟
برخی تصور میکنند خدمات دفاع مالیاتی فقط پس از صدور برگ تشخیص کاربرد دارد، در حالی که این خدمات در مراحل مختلف فعالیت اقتصادی قابل استفاده است.
مهمترین موارد عبارتاند از:
- دریافت برگ تشخیص مالیات
- دریافت برگ مطالبه مالیات بر ارزش افزوده
- اختلاف در بررسی تراکنشهای بانکی
- رسیدگی به پرونده مالیات کارتخوان
- مغایرت اطلاعات سامانه مؤدیان
- اعتراض به مالیات عملکرد
- مطالبه جرائم مالیاتی
- رد دفاتر قانونی
- اختلاف در محاسبه درآمد مشمول مالیات
- اعتراض به برگ قطعی مالیات
خدمات اجرا و دفاع مالیاتی شامل چه مواردی است؟
دامنه این خدمات بسیار گسترده است و بسته به نوع فعالیت مؤدی و مرحله رسیدگی، میتواند شامل موارد زیر باشد:
خدمات اجرایی
- تشکیل پرونده مالیاتی
- ثبتنام در سامانه مؤدیان
- ثبت و اتصال دستگاههای کارتخوان
- ارسال اظهارنامه مالیاتی
- تهیه و ارسال اظهارنامه ارزش افزوده
- تنظیم دفاتر قانونی
- ثبت معاملات فصلی
- تهیه صورتهای مالی
- پاسخگویی به ابلاغیههای سازمان امور مالیاتی
خدمات دفاع مالیاتی
- بررسی اوراق مالیاتی
- تحلیل پرونده
- تنظیم لایحه دفاعیه
- اعتراض به برگ تشخیص
- اعتراض به برگ قطعی
- حضور در هیأت حل اختلاف مالیاتی
- دفاع از پرونده مالیات عملکرد
- دفاع از پرونده ارزش افزوده
- دفاع از پرونده تراکنشهای بانکی
- دفاع از پرونده مالیات کارتخوان
- پیگیری بخشودگی جرائم
- پیگیری اجرای آرای صادره
مراحل رسیدگی به پرونده مالیاتی
رسیدگی به پروندههای مالیاتی معمولاً در چند مرحله انجام میشود و آشنایی با این مراحل به مؤدی کمک میکند تا در هر گام تصمیم مناسبتری بگیرد.
| مرحله | شرح |
|---|---|
| تشکیل پرونده مالیاتی | ثبت اطلاعات مؤدی و فعالیت اقتصادی |
| رسیدگی اولیه | بررسی اظهارنامه و اسناد ارائهشده |
| صدور برگ تشخیص | اعلام نظر اولیه سازمان امور مالیاتی |
| اعتراض مؤدی | ارائه اعتراض در مهلت قانونی |
| رسیدگی در هیأت حل اختلاف | بررسی مجدد پرونده و استماع دفاعیات |
| صدور رأی | اعلام رأی هیأت رسیدگی |
| اجرای رأی | پرداخت مالیات یا پیگیری مراحل بعدی در صورت وجود ظرفیت قانونی |
اولین اقدام پس از دریافت برگ تشخیص مالیات
یکی از رایجترین اشتباهات مؤدیان، بیتوجهی به مهلتهای قانونی اعتراض است. پس از ابلاغ برگ تشخیص، مؤدی باید در کوتاهترین زمان ممکن موارد زیر را انجام دهد:
- مطالعه دقیق برگ تشخیص و دلایل تعیین مالیات.
- تطبیق مبلغ مالیات با اسناد و مدارک موجود.
- بررسی اینکه آیا هزینههای قابل قبول، معافیتها یا بخشودگیها در رسیدگی لحاظ شدهاند یا خیر.
- تهیه مستندات و مدارک لازم برای دفاع.
- تنظیم لایحه دفاعیه مستدل و مستند.
- ثبت اعتراض در مهلت قانونی و پیگیری پرونده.
در بسیاری از موارد، کیفیت دفاع اولیه میتواند تأثیر قابل توجهی بر روند رسیدگی و نتیجه نهایی پرونده داشته باشد.
تنظیم لایحه دفاعیه مالیاتی؛ مهمترین ابزار دفاع از حقوق مؤدی
یکی از مؤثرترین اقدامات در فرآیند دادرسی مالیاتی، تنظیم لایحه دفاعیه مالیاتی است. این لایحه سندی حقوقی و مستند است که مؤدی یا نماینده قانونی او با استناد به قوانین، بخشنامهها، آرای هیأتهای مالیاتی و مدارک مالی، دلایل اعتراض خود را نسبت به برگ تشخیص یا سایر تصمیمات سازمان امور مالیاتی بیان میکند.
برخلاف تصور برخی افراد، یک لایحه موفق صرفاً مجموعهای از اعتراضها یا توضیحات کلی نیست؛ بلکه باید بر پایه مستندات، مواد قانونی و تحلیل دقیق پرونده تنظیم شود. هرچه استدلالهای لایحه دقیقتر و مستندتر باشد، احتمال پذیرش آن در مراحل رسیدگی افزایش پیدا میکند.
یک لایحه دفاعیه مالیاتی استاندارد چه ویژگیهایی دارد؟
یک لایحه حرفهای معمولاً شامل بخشهای زیر است:
- معرفی مؤدی و مشخصات پرونده
- بیان موضوع اختلاف
- تشریح روند رسیدگی
- استناد به مواد قانونی و بخشنامههای مرتبط
- ارائه مستندات مالی و حسابداری
- تحلیل ایرادهای موجود در برگ تشخیص
- درخواست مشخص از مرجع رسیدگی
- امضا و پیوست مدارک
اشتباهات رایج در تنظیم لایحه دفاعیه
بسیاری از مؤدیان تصور میکنند هرچه متن لایحه طولانیتر باشد، نتیجه بهتری خواهد داشت؛ در حالی که کیفیت استدلال بسیار مهمتر از حجم متن است.
رایجترین اشتباهات عبارتاند از:
| اشتباه | پیامد |
|---|---|
| استفاده از متنهای آماده اینترنتی | کاهش اعتبار دفاع |
| نداشتن استناد قانونی | رد شدن استدلالها |
| ارائه مدارک ناقص | افزایش احتمال تأیید برگ تشخیص |
| نگارش احساسی | کاهش اثرگذاری لایحه |
| ارائه اطلاعات متناقض | تضعیف دفاع مؤدی |
مدارک مورد نیاز برای دفاع مالیاتی
یکی از مهمترین دلایل رد شدن اعتراضهای مالیاتی، نبود مدارک کافی است. هر ادعا باید با اسناد معتبر پشتیبانی شود.
مهمترین مدارک مورد نیاز
| مدرک | کاربرد |
|---|---|
| اظهارنامه مالیاتی | بررسی درآمد و هزینهها |
| دفاتر قانونی | اثبات ثبت صحیح عملیات مالی |
| صورتهای مالی | تحلیل عملکرد کسبوکار |
| فاکتورهای خرید و فروش | اثبات هزینهها و درآمدها |
| قراردادها | اثبات ماهیت معاملات |
| گردش حساب بانکی | بررسی جریان وجوه |
| اسناد پرداخت حقوق و بیمه | اثبات هزینههای پرسنلی |
| اجارهنامه | اثبات هزینه محل فعالیت |
| مکاتبات رسمی | دفاع در موارد اختلافی |
هیأت حل اختلاف مالیاتی چگونه رسیدگی میکند؟
اگر مؤدی نسبت به برگ تشخیص مالیات اعتراض داشته باشد و موضوع از طریق توافق با اداره امور مالیاتی حل نشود، پرونده به هیأت حل اختلاف مالیاتی ارجاع میشود.
هیأت با بررسی:
- اسناد مالی
- دفاعیات مؤدی
- توضیحات ممیز مالیاتی
- قوانین و مقررات
رأی خود را صادر میکند.
در این مرحله، کیفیت مستندات و نحوه دفاع اهمیت بسیار زیادی دارد.
مراحل رسیدگی در هیأت حل اختلاف
| مرحله | توضیح |
|---|---|
| ثبت اعتراض | درخواست رسمی رسیدگی مجدد |
| تعیین وقت رسیدگی | ابلاغ زمان جلسه |
| بررسی مدارک | مطالعه پرونده توسط اعضای هیأت |
| استماع دفاعیات | ارائه توضیحات مؤدی یا نماینده |
| صدور رأی | اعلام نتیجه رسیدگی |
اعتراض به برگ تشخیص مالیات
برگ تشخیص، نظر اولیه سازمان امور مالیاتی درباره میزان مالیات مؤدی است و قطعی محسوب نمیشود. اگر مؤدی دلایل و مدارکی در اختیار داشته باشد، میتواند در مهلت قانونی اعتراض کند.
مهمترین دلایل اعتراض عبارتاند از:
- محاسبه نادرست درآمد
- لحاظ نشدن هزینههای قابل قبول
- بیتوجهی به معافیتهای قانونی
- اشتباه در تشخیص نوع فعالیت
- مغایرت اطلاعات سامانه مؤدیان
- اشتباه در تحلیل تراکنشهای بانکی
اعتراض به برگ قطعی مالیات
در برخی شرایط، حتی پس از قطعی شدن مالیات نیز ممکن است امکان پیگیری از طریق ظرفیتهای قانونی، از جمله درخواست رسیدگی مجدد یا استفاده از مراجع پیشبینیشده در قانون، وجود داشته باشد. البته شرایط و مهلتهای این مسیرها محدود است و بررسی هر پرونده باید بر اساس وضعیت همان مؤدی انجام شود.
دفاع در پرونده مالیات عملکرد
مالیات عملکرد یکی از رایجترین موضوعات اختلاف میان مؤدیان و سازمان امور مالیاتی است.
در این نوع پروندهها معمولاً موارد زیر بررسی میشود:
- درآمد واقعی کسبوکار
- هزینههای قابل قبول
- سود خالص
- اسناد حسابداری
- دفاتر قانونی
- اظهارنامه مالیاتی
اگر مدارک مالی کامل و منظم باشد، امکان دفاع مؤثر افزایش پیدا میکند.
دفاع در پرونده مالیات بر ارزش افزوده
اختلاف در مالیات بر ارزش افزوده معمولاً به دلایل زیر ایجاد میشود:
- مغایرت فروش
- ثبت نادرست فاکتورها
- اعتبار مالیاتی خرید
- تأخیر در ارسال اظهارنامه
- اختلاف اطلاعات سامانهها
در این پروندهها ارائه اسناد خرید و فروش اهمیت زیادی دارد.
دفاع در پرونده تراکنشهای بانکی
در سالهای اخیر، رسیدگی به تراکنشهای بانکی به یکی از مهمترین موضوعات مالیاتی تبدیل شده است.
نکته مهم این است که هر تراکنش بانکی الزاماً درآمد مشمول مالیات نیست. در بسیاری از موارد، مؤدی میتواند با ارائه مدارک معتبر ثابت کند که بخشی از مبالغ مربوط به مواردی مانند انتقال بین حسابهای شخصی، بازپرداخت بدهی، دریافت وام یا سایر دریافتهای غیرتجاری بوده است.
دفاع مؤثر در این پروندهها نیازمند بررسی دقیق گردش حساب، مستندسازی تراکنشها و ارائه توضیحات منسجم است.
دفاع در پرونده مالیات کارتخوان
با اجرای قانون پایانههای فروشگاهی، اطلاعات دستگاههای کارتخوان یکی از منابع مهم بررسی درآمد مؤدیان شده است.
با این حال، صرف گردش مالی کارتخوان به معنای سود یا درآمد مشمول مالیات نیست. در رسیدگی به این پروندهها باید مواردی مانند هزینههای قابل قبول، نوع فعالیت، اسناد فروش و سایر مدارک نیز بررسی شود.
دفاع در پرونده سامانه مؤدیان
اجرای سامانه مؤدیان موجب افزایش شفافیت اطلاعات مالی شده است، اما در برخی پروندهها ممکن است مغایرتهایی میان اطلاعات ثبتشده در سامانه و اسناد مؤدی وجود داشته باشد.
در چنین شرایطی، دفاع مالیاتی معمولاً بر محور موارد زیر انجام میشود:
- بررسی مغایرتهای اطلاعاتی
- اصلاح اطلاعات ثبتشده
- ارائه مستندات تکمیلی
- اثبات خطاهای سیستمی یا ثبتی (در صورت وجود)
مهمترین پروندههایی که نیاز به دفاع مالیاتی دارند
| نوع پرونده | احتمال نیاز به دفاع |
|---|---|
| مالیات عملکرد | بسیار زیاد |
| مالیات بر ارزش افزوده | زیاد |
| مالیات کارتخوان | زیاد |
| تراکنشهای بانکی | بسیار زیاد |
| سامانه مؤدیان | زیاد |
| رد دفاتر قانونی | بسیار زیاد |
| مطالبه جرائم مالیاتی | زیاد |
چگونه احتمال موفقیت در دفاع مالیاتی را افزایش دهیم؟
دفاع مالیاتی تنها به تنظیم یک لایحه یا حضور در جلسه رسیدگی محدود نمیشود؛ بلکه مجموعهای از اقدامات مستمر قبل، حین و بعد از رسیدگی است. مؤدیانی که اسناد مالی خود را منظم نگهداری میکنند، تکالیف قانونی را بهموقع انجام میدهند و در صورت بروز اختلاف از استدلالهای مستند استفاده میکنند، معمولاً شانس بیشتری برای دستیابی به نتیجه مطلوب خواهند داشت.
برای افزایش احتمال موفقیت در پروندههای مالیاتی، رعایت نکات زیر توصیه میشود:
- ثبت دقیق تمام درآمدها و هزینهها
- نگهداری فاکتورها، قراردادها و اسناد مالی
- ارسال اظهارنامه در مهلت قانونی
- بررسی دقیق برگ تشخیص قبل از هرگونه اقدام
- تنظیم لایحه دفاعیه متناسب با همان پرونده
- استفاده از مواد قانونی و بخشنامههای مرتبط
- حضور در جلسات رسیدگی با آمادگی کامل
- پاسخ مستند به ایرادهای مطرحشده از سوی اداره امور مالیاتی
آیا میتوان جرائم مالیاتی را کاهش داد یا بخشودگی گرفت؟
در برخی موارد، قوانین مالیاتی امکان استفاده از بخشودگی جرائم را پیشبینی کردهاند. استفاده از این ظرفیتها به شرایط پرونده، نوع جریمه، رعایت مهلتهای قانونی و تصمیم مرجع ذیصلاح بستگی دارد.
به طور کلی، در مواردی که مؤدی همکاری مناسبی با سازمان امور مالیاتی داشته باشد، تکالیف قانونی را انجام دهد یا دلایل قابل قبولی برای تأخیر ارائه کند، ممکن است امکان استفاده از برخی بخشودگیهای قانونی وجود داشته باشد.
نکته: بخشودگی جرائم به معنای حذف اصل مالیات نیست و شرایط آن در قوانین و بخشنامههای مربوط تعیین میشود
اشتباهات رایج مؤدیان در دادرسی مالیاتی
بسیاری از پروندههای مالیاتی نه به دلیل بدهی واقعی، بلکه به دلیل اشتباهات شکلی یا نقص در مستندات با مشکل مواجه میشوند.
| اشتباه رایج | پیامد احتمالی |
|---|---|
| بیتوجهی به مهلت اعتراض | از دست رفتن فرصت دفاع |
| ارسال لایحه بدون استناد قانونی | کاهش اثرگذاری دفاع |
| ارائه مدارک ناقص | دشوار شدن اثبات ادعا |
| استفاده از متنهای آماده و عمومی | عدم انطباق با پرونده |
| مخلوط کردن حساب شخصی و تجاری | ایجاد ابهام در رسیدگی |
| نگهداری نکردن فاکتورها | رد هزینههای قابل قبول |
| نادیده گرفتن ابلاغیهها | افزایش ریسک صدور رأی بدون دفاع مؤدی |
مزایای استفاده از خدمات اجرا و دفاع مالیاتی
استفاده از خدمات تخصصی، علاوه بر صرفهجویی در زمان، میتواند کیفیت مدیریت پرونده را نیز افزایش دهد.
مهمترین مزایا عبارتاند از:
- بررسی دقیق پرونده قبل از هر اقدام
- شناسایی نقاط ضعف و قوت پرونده
- تنظیم لایحه دفاعیه مستند
- کاهش احتمال بروز اشتباهات شکلی
- پیگیری مراحل قانونی اعتراض
- مدیریت بهتر جلسات رسیدگی
- استفاده از ظرفیتهای قانونی برای کاهش جرائم
- افزایش شفافیت مالی و کاهش ریسک اختلافات آینده
سوالات متداول درباره خدمات اجرا و دفاع مالیاتی
خدمات دفاع مالیاتی چیست؟
مجموعه اقداماتی است که برای دفاع از حقوق مؤدی در برابر اوراق و تصمیمات مالیاتی، از جمله بررسی پرونده، تنظیم لایحه و پیگیری اعتراض انجام میشود.
آیا هر برگ تشخیص مالیات قابل اعتراض است؟
در صورتی که مؤدی دلایل و مستندات کافی داشته باشد و در مهلت قانونی اقدام کند، امکان اعتراض وجود دارد.
آیا بدون لایحه دفاعیه هم میتوان اعتراض کرد؟
بله، اما ارائه لایحه مستند و منظم معمولاً کیفیت دفاع را افزایش میدهد.
آیا حضور در هیأت حل اختلاف الزامی است؟
در بسیاری از پروندهها حضور مؤدی یا نماینده قانونی میتواند به توضیح بهتر موضوع و ارائه مستندات کمک کند.
مهمترین مدارک برای دفاع مالیاتی چیست؟
اظهارنامه، دفاتر قانونی، صورتهای مالی، فاکتورها، قراردادها، اسناد بانکی و سایر مدارک مرتبط با موضوع اختلاف.
آیا امکان کاهش جرائم مالیاتی وجود دارد؟
در برخی موارد و با رعایت شرایط قانونی، امکان استفاده از بخشودگی جرائم وجود دارد.
آیا پروندههای مالیات کارتخوان هم قابل دفاع هستند؟
بله. در صورت وجود مغایرت یا برداشت نادرست از تراکنشها، امکان ارائه مستندات و دفاع وجود دارد.
آیا تراکنشهای بانکی همیشه درآمد محسوب میشوند؟
خیر. همه تراکنشها درآمد تجاری نیستند و بسته به ماهیت آنها میتوان توضیحات و مدارک لازم را ارائه کرد.
دفاع مالیاتی فقط برای شرکتهاست؟
خیر. اشخاص حقیقی، صاحبان مشاغل، شرکتها و سایر مؤدیان نیز در صورت نیاز میتوانند از این خدمات استفاده کنند.
چه زمانی باید برای دفاع مالیاتی اقدام کرد؟
بهترین زمان، بلافاصله پس از دریافت اوراق مالیاتی و پیش از پایان مهلت قانونی اعتراض است.