ارسال نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 2-201 مورخ 1405/03/04 و اصلاحیه بند (4-1) دستورالعمل موضوع بند (ت) تبصره (6) قانون بودجه سال1403 کل کشور

ارسال نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 2-201 مورخ 1405/03/04 و اصلاحیه بند (4-1) دستورالعمل موضوع بند (ت) تبصره (6) قانون بودجه سال1403 کل کشور

به پیوست نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 2-201 مورخ 1405/03/04 درخصوص «امکان یا عدم امکان اجرای مقررات بند (ت) تبصره (6) قانون بودجه سال 1403 در سال‌های بعد از سال 1403» در اجرای مقررات بند (3) ماده (255) قانون مالیات‌های مستقیم، به شرح زیر تنفیذ و برای اجرا ارسال می‌گردد: «با […]

ارسال نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره 2-201 مورخ 1405/03/04 و اصلاحیه بند (4-1) دستورالعمل موضوع بند (ت) تبصره (6) قانون بودجه سال1403 کل کشور بیشتر بخوانید »

تعیین مالیات مقطوع عملکرد سال 1404 صاحبان مشاغل خودرویی در اجرای تبصره ماده (100) قانون مالیات‌های مستقیم اصلاحی مصوب 1394/04/31

تعیین مالیات مقطوع عملکرد سال 1404 صاحبان مشاغل خودرویی در اجرای تبصره ماده (100) قانون مالیات‌های مستقیم اصلاحی مصوب 1394/04/31

بنا به اختیار حاصل از تبصره ماده (100) قانون مالیات‌‌‌‌های مستقیم اصلاحی مصوب 1394/04/31، مالیات عملكرد سال 1404 صاحبان وسائط نقليه مسافری، باری و ماشین‌آلات راهسازی و صنعتی، مطابق جداول پیوست (شامل 13 جدول) با رعایت گروه‌بندی استان‌ها به شرح زیر تعيين می­گردد: 1- کلیه صاحبان مشاغل خودرویی که درآمد حاصل از ارائه خدمات آن‌ها

تعیین مالیات مقطوع عملکرد سال 1404 صاحبان مشاغل خودرویی در اجرای تبصره ماده (100) قانون مالیات‌های مستقیم اصلاحی مصوب 1394/04/31 بیشتر بخوانید »

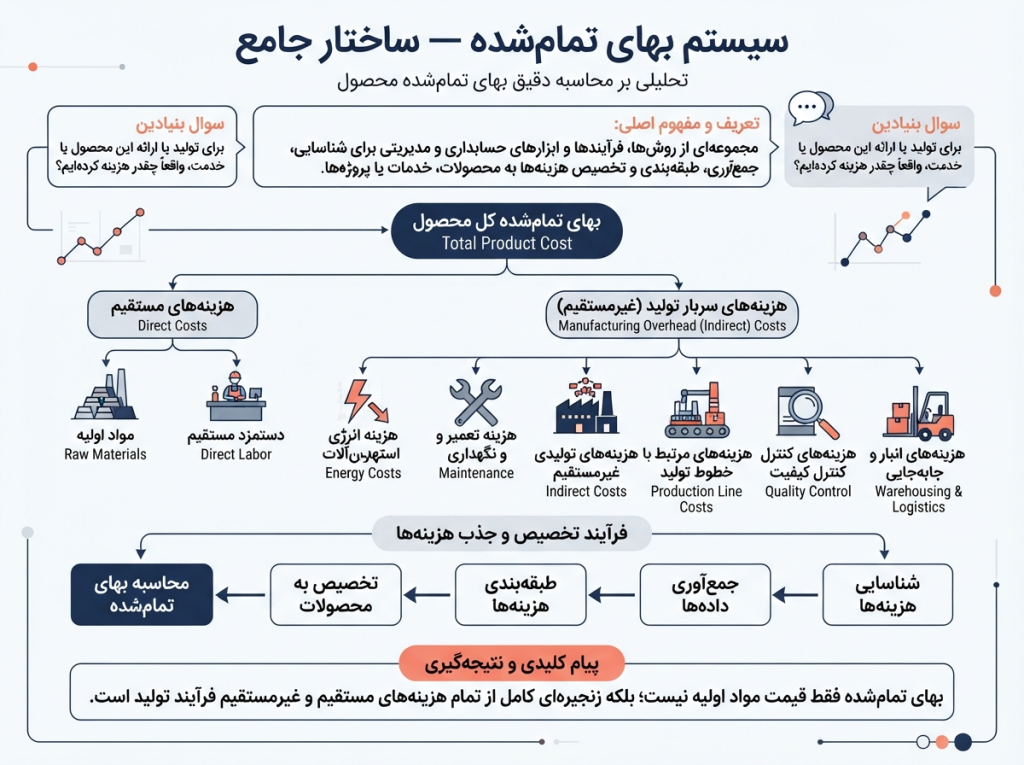
سیستم بهای تمام شده چیست؟

استقرار سیستم بهای تمام شده؛ راهنمای جامع پیاده‌سازی حسابداری بهای تمام‌شده

استقرار سیستم بهای تمام شده یکی از مهم‌ترین پروژه‌های مالی برای شرکت‌های تولیدی، صنعتی و کسب‌وکارهایی است که نیاز دارند هزینه واقعی تولید محصولات، پروژه‌ها یا خدمات خود را به‌صورت دقیق محاسبه و تحلیل کنند. بسیاری از شرکت‌ها فروش، خرید و هزینه‌های خود را در نرم‌افزار حسابداری ثبت می‌کنند، اما وقتی مدیریت می‌پرسد «هزینه واقعی

استقرار سیستم بهای تمام شده؛ راهنمای جامع پیاده‌سازی حسابداری بهای تمام‌شده بیشتر بخوانید »

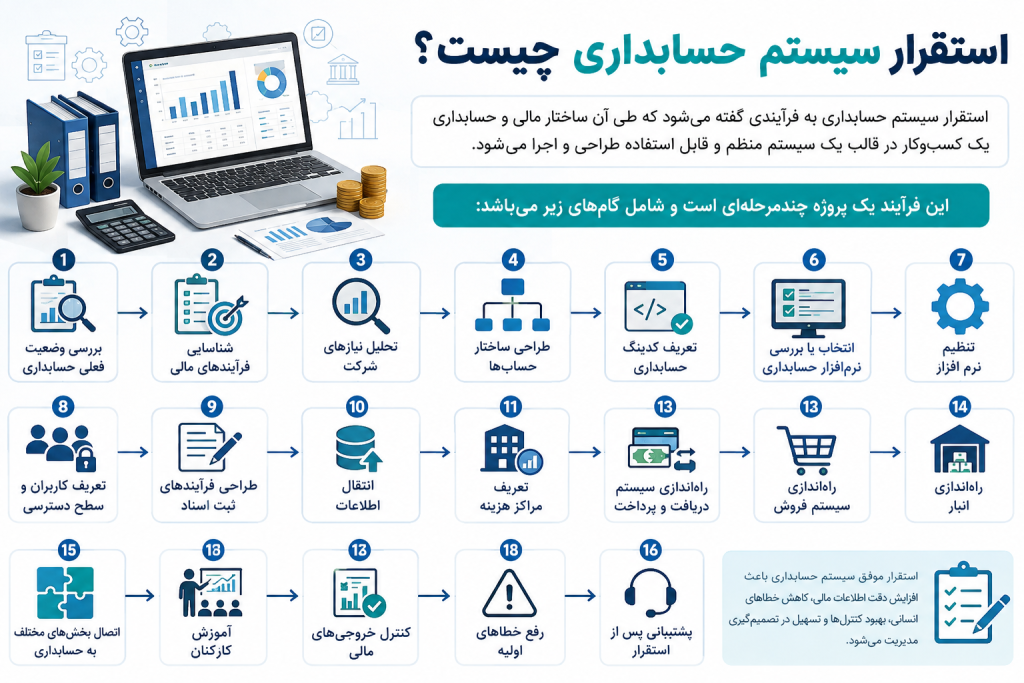
استقرار سیستم حسابداری چیست؟

خدمات استقرار و پیاده سازی سیستم حسابداری؛ از انتخاب نرم افزار تا اجرای کامل سیستم مالی

استقرار و پیاده سازی سیستم حسابداری یکی از مهم‌ترین اقدامات برای ایجاد نظم مالی در یک شرکت یا کسب‌وکار است. بسیاری از مشکلات مالی شرکت‌ها نه به دلیل نبود نرم‌افزار حسابداری، بلکه به دلیل پیاده‌سازی نادرست، تعریف اشتباه فرآیندها، نبود ساختار مناسب حساب‌ها و عدم هماهنگی سیستم مالی با فعالیت واقعی کسب‌وکار ایجاد می‌شوند. خرید

خدمات استقرار و پیاده سازی سیستم حسابداری؛ از انتخاب نرم افزار تا اجرای کامل سیستم مالی بیشتر بخوانید »

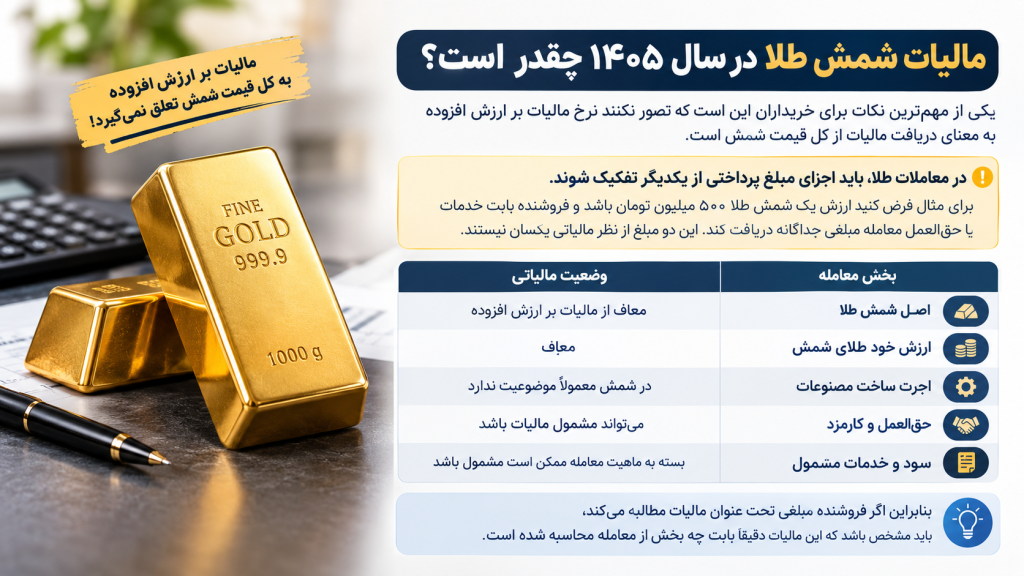
مالیات شمش طلا در سال ۱۴۰۵ چقدر است؟

آیا خرید شمش طلا مالیات دارد؟ بررسی مالیات شمش طلا در سال ۱۴۰۵

خرید شمش طلا یکی از روش‌های محبوب سرمایه‌گذاری در بازار طلاست. بسیاری از افراد برای حفظ ارزش سرمایه خود به‌جای خرید طلا و جواهرات، به سراغ شمش طلا می‌روند؛ اما یکی از مهم‌ترین سؤالات هنگام خرید این محصول این است که: آیا خرید شمش طلا مالیات دارد؟ آیا هنگام خرید شمش باید مالیات بر ارزش

آیا خرید شمش طلا مالیات دارد؟ بررسی مالیات شمش طلا در سال ۱۴۰۵ بیشتر بخوانید »

اصلاح بخشنامه شماره 200/1401/59 مورخ 1401/12/27 در راستای اجرای دادنامه شماره 140531390000683216 مورخ 1405/03/19 هیأت عمومی دیوان عدالت اداری

اصلاح بخشنامه شماره 200/1401/59 مورخ 1401/12/27 در راستای اجرای دادنامه شماره 140531390000683216 مورخ 1405/03/19 هیأت عمومی دیوان عدالت اداری

در راستای اجرای دادنامه شماره 140531390000683216 مورخ 1405/03/19 هیات عمومی دیوان عدالت اداری، بخشنامه شماره 200/1401/59 مورخ 1401/12/27 موضوع نحوه استرداد مالیات و عوارض خرید برای صادرات مواد خام و مواد اولیه تولید موضوع تبصره (2) ماده (10) قانون مالیات بر ارزش افزوده مصوب 1400، از تاریخ تصویب به شرح ذیل اصلاح می‌شود: براساس تبصره

اصلاح بخشنامه شماره 200/1401/59 مورخ 1401/12/27 در راستای اجرای دادنامه شماره 140531390000683216 مورخ 1405/03/19 هیأت عمومی دیوان عدالت اداری بیشتر بخوانید »

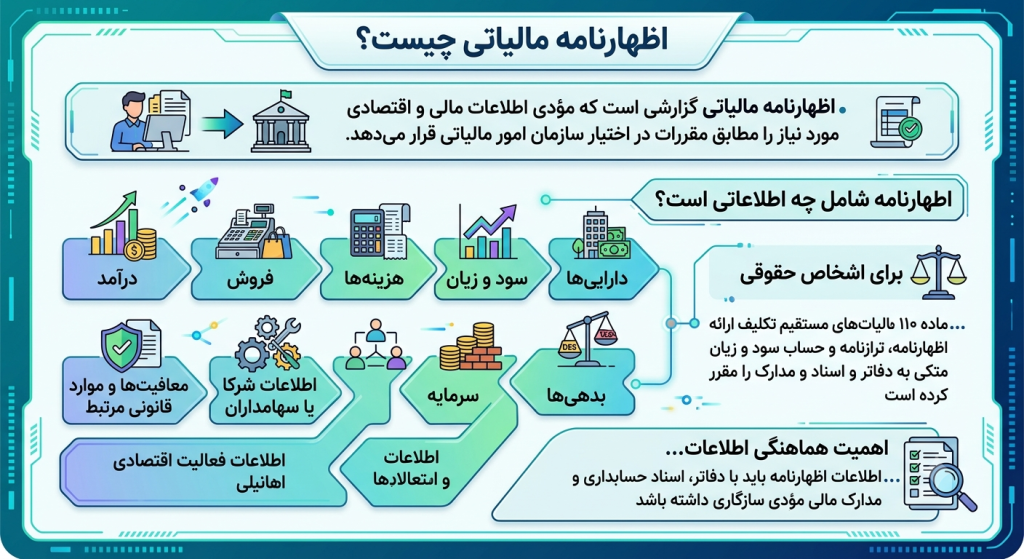
اظهارنامه مالیاتی چیست؟

خدمات اظهارنامه مالیاتی؛ تنظیم، ارسال و مشاوره تخصصی اظهارنامه

اظهارنامه مالیاتی یکی از مهم‌ترین اسناد مالی یک کسب‌وکار است و اطلاعاتی را در اختیار سازمان امور مالیاتی قرار می‌دهد که مبنای بررسی وضعیت مالیاتی مؤدی قرار می‌گیرد. تنظیم اظهارنامه شاید در نگاه اول فقط وارد کردن چند عدد در سامانه مالیاتی به نظر برسد، اما در عمل، اشتباه در ثبت درآمدها، هزینه‌ها، موجودی کالا،

خدمات اظهارنامه مالیاتی؛ تنظیم، ارسال و مشاوره تخصصی اظهارنامه بیشتر بخوانید »

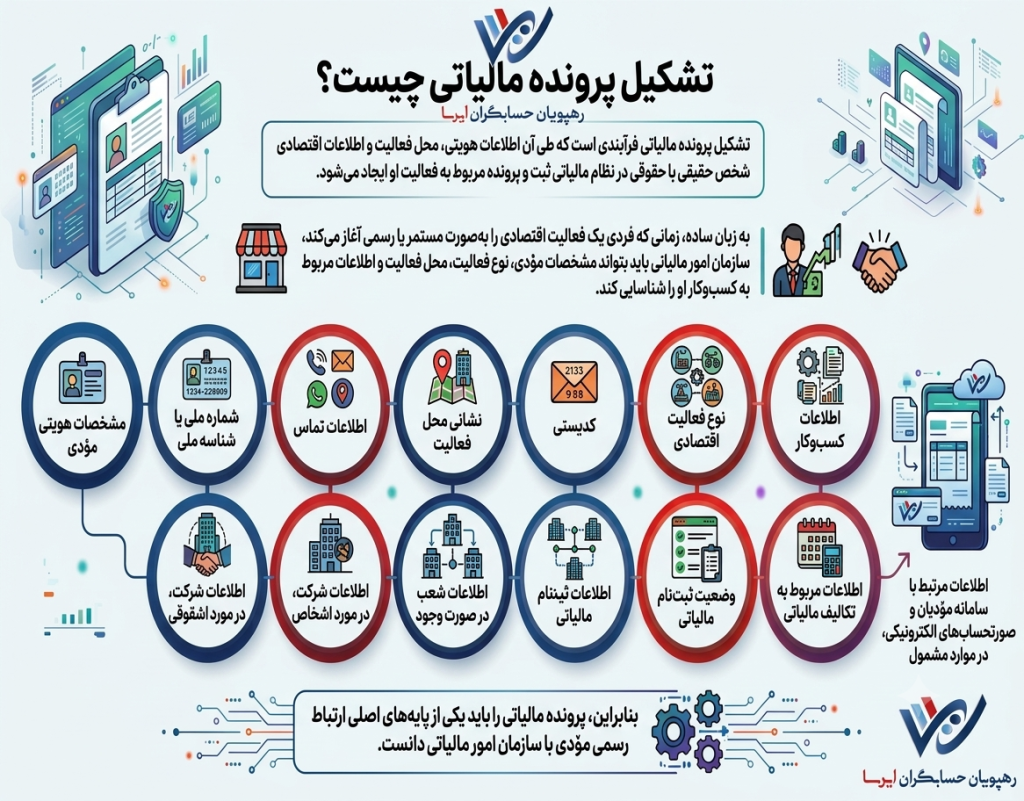
تشکیل پرونده مالیاتی چیست؟

تشکیل پرونده مالیاتی: نحوه ثبت نام، مهلت و مدارک لازم

تشکیل پرونده مالیاتی یکی از اولین اقداماتی است که بسیاری از صاحبان کسب‌وکار، شرکت‌ها، فروشگاه‌ها، مشاغل و اشخاصی که فعالیت اقتصادی دارند باید انجام دهند. برخلاف تصور برخی افراد، تشکیل پرونده مالیاتی به معنای «مالیات قطعی» یا الزاماً «پرداخت مالیات» نیست؛ بلکه به این معناست که اطلاعات مؤدی در نظام مالیاتی ثبت شده و وضعیت

تشکیل پرونده مالیاتی: نحوه ثبت نام، مهلت و مدارک لازم بیشتر بخوانید »

تمدید مهلت بارگذاری اطلاعات مالی دوره سه ماهه اول سال 1405 در سامانه دفاتر تجاری الکترونیکی و مهلت تعیین سقف بدهی مالیاتی برای بلامانع بودن صدور گواهی موضوع ماده 186 قانون مالیات های مستقیم

تمدید مهلت بارگذاری اطلاعات مالی دوره سه ماهه اول سال 1405 در سامانه دفاتر تجاری الکترونیکی و مهلت تعیین سقف بدهی مالیاتی برای بلامانع بودن صدور گواهی موضوع ماده 186 قانون مالیات های مستقیم

با عنایت به مصوبه موضوع نامه شماره 65882/44902 مورخ 1405/05/05 دبیر محترم هیأت دولت، مقرر می‌گردد: 1) مهلت بارگذاری اطلاعات مالی دوره سه ماهه اول سال 1405 در سامانه دفاتر تجاری الکترونیکی برای مؤدیانی که شروع سال مالی آنها در سال 1405 در بازه زمانی 1405/01/01 لغایت 1405/01/31 قرار دارد، تا تاریخ 1405/06/31 تمدید می‌شود.

تمدید مهلت بارگذاری اطلاعات مالی دوره سه ماهه اول سال 1405 در سامانه دفاتر تجاری الکترونیکی و مهلت تعیین سقف بدهی مالیاتی برای بلامانع بودن صدور گواهی موضوع ماده 186 قانون مالیات های مستقیم بیشتر بخوانید »

تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد املاک و اظهارنامه موضوع ماده 57 قانون مالیات‌های مستقیم مربوط به سال 1404 و پرداخت مالیات متعلق

تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد املاک و اظهارنامه موضوع ماده 57 قانون مالیات‌های مستقیم مربوط به سال 1404 و پرداخت مالیات متعلق

با عنایت به مصوبه موضوع نامه شماره 65882/44902 مورخ 1405/05/05 دبیر محترم هیأت دولت، مهلت تسلیم/ارسال اظهارنامه مالیات بر درآمد املاک موضوع ماده 80 قانون مالیات‌های مستقیم و اظهارنامه موضوع ماده 57 قانون مذکور مربوط به عملکرد سال 1404 و پرداخت مالیات متعلق، تا پایان شهریور ماه سال جاری تمدید می‌شود. سید محمدهادی سبحانیان رئیس

تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد املاک و اظهارنامه موضوع ماده 57 قانون مالیات‌های مستقیم مربوط به سال 1404 و پرداخت مالیات متعلق بیشتر بخوانید »

پیمایش به بالا